


ベースバンドユニット:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Baseband Unit - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 162 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155597
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
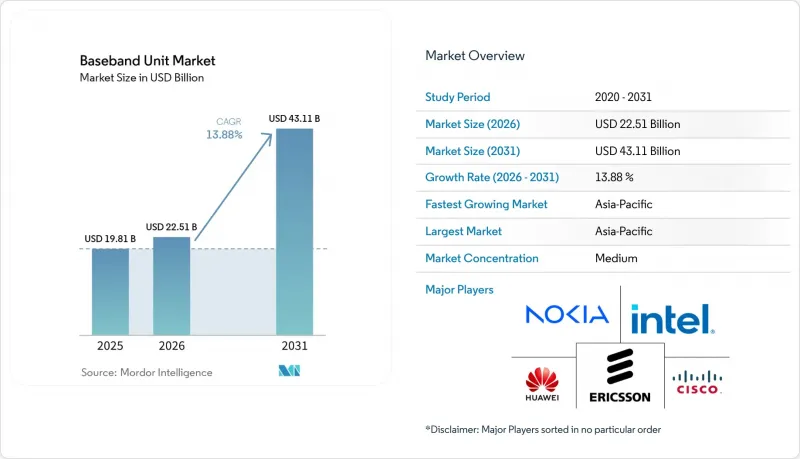
Mordor Intelligenceによると、ベースバンドユニットの市場規模は、2025年の198億1,000万米ドルから2026年には225億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR13.88%で推移し、2031年には431億1,000万米ドルに達すると予測されています。
世界のベースバンドユニット市場の動向と洞察
世界の5Gスタンドアロン(SA)ネットワークの拡大
スタンドアロン型5Gの展開は、独立した5Gネットワーク向けに設計された5Gコアおよびベースバンド機能を必要とするため、ベースバンドユニット市場の主要な促進要因となっています。グローバル・モバイル・サプライヤーズ・アソシエーション(GSA)の報告によると、2026年第1四半期までに95社の通信事業者が商用5Gスタンドアロン型サービスを開始しており、これは2025年第1四半期から42%の増加となります。スタンドアロンネットワークは、ネットワークスライシング、低遅延サービス、および従来のネットワーク構成では提供が困難な差別化された企業向けサービスをサポートします。既存のベースバンド機器やコアネットワークの統合が新しいアーキテクチャに対応する必要があるため、この移行には単に無線機器のアップグレード以上の措置が必要となる場合が多くあります。また、通信事業者はスタンドアロン機能を導入する一方で、既存のサービスパフォーマンスを維持する必要があり、これが段階的な機器調達を促進しています。既存のカバレッジネットワークが産業用および企業向け顧客向けのサービスプラットフォームとして活用されるようになると、ベースバンドユニット市場は恩恵を受けます。
ネットワーク容量と低遅延に対する需要の高まり
トラフィック量の増加に伴い、無線アクセス層での処理能力の増強が必要となり、これがベースバンドユニット市場の需要を支えています。エリクソン社の報告によると、2025年末時点で5Gは世界のモバイルデータトラフィックの48%を占めており、2031年までにそのシェアは85%に達すると予測されています。同報告書ではまた、AIワークロード、ビデオ監視、産業用インターネット接続センサーに関連して、一部のプロバイダーにおいてアップリンクトラフィックの伸びが加速していることも指摘されています。これらのアプリケーションは、特に多数のデバイスが同時にデータを送信する場合、従来の消費者向けブロードバンドトラフィックよりも多くのスケジューリングおよび処理リソースを必要とします。2026年7月、NTTドコモは、エリクソンの「RANプロセッサ6672」の日本初の商用導入を完了しました。これにより、前世代と比較して最大4倍の容量効率と50%以上のエネルギー消費削減を実現しました。この導入事例は、容量のアップグレードが、わずかなソフトウェアの変更ではなく、新しい世代の機器に基づく傾向が強まっている理由を示しています。
高い消費電力と熱管理の要件
消費電力と熱管理は、特に高密度な集中型RANの導入において、ベースバンドユニット(BBU)市場の成長を制約する要因となり得ます。ファーウェイは、集中型RANモードにおける5G BBUの最大消費電力を2,000 Wと報告しています。国際電気通信連合(ITU)は、集中型RANモードで使用される5G BBUシステムに対する液体冷却の要件を定めています。ETSIもまた、この構成での5G BBU設置向けに設計された液体冷却および高エネルギー効率ソリューションに関する要件と使用事例を定めています。温暖な気候や高密度の屋内クラスターでは、冷却コスト、サイトインフラの要件、機器の設置、および運用上の複雑さが増大する可能性があります。ベンダーは、各サイトの物理的および電力的な制限内で導入可能な、低消費電力かつ冷却設計を備えた容量向上を実現しなければなりません。
セグメント分析
ハードウェアは、2025年にベースバンドユニット市場の48.76%を占めると予測されています。これは、カバレッジ拡大段階における物理的な展開、特にアジア太平洋地域および北米におけるマクロサイトの構築に伴う資本集約性を反映したものです。ソフトウェアは、AIネイティブおよびクラウドネイティブのRANプラットフォームが製品開発から商用ネットワーク展開へと進むにつれ、2026年から2031年にかけてCAGR 14.77%で成長すると予測されています。ノキアは2026年7月に、AIアクセラレーション機能を備えたAirScaleプラグインカード、GPU駆動のAI-RANノード、および4G、5G、将来の6GワークロードをサポートするanyRANソフトウェア基盤で構成されるAIネイティブRANプラットフォームを発売する見込みです。この設計により、1回限りの機器販売から、複数のネットワークアップグレードサイクルにわたって継続可能なソフトウェア契約への移行が支援されます。また、企業では設置、統合、ライフサイクル管理、運用サポートが必要となる場合が多いため、サービスも重要な収益源となっています。
ベースバンド・ユニット市場において仮想化機能の採用が進むにつれ、予測期間中にハードウェアとソフトウェアの収益格差は縮小すると見込まれています。エリクソンの「AI in RAN」ソフトウェアは、ベースバンドおよび無線機器内にAIモデルを組み込み、リアルタイムの最適化とエネルギー管理を実現します。サムスンは、Intel Xeon 6ハードウェアを使用して、米国のティア1通信事業者の実稼働ネットワーク上で商用vRAN通話を成功させ、商用サーバーがベースバンドの演算ワークロードをサポートできることを実証しました。したがって、ソフトウェアのライセンシングは、特定のサイトに導入されている専用シャーシとは独立して価値を生み出すことができます。また、マルチベンダーによる導入には統合やライフサイクルサポートが必要となり、ネットワーク構成が複雑化するにつれて、サービスの役割はますます重要になっていきます。
マッシブMIMOは、高密度な都市部や6 GHz未満の周波数帯におけるスペクトル効率の向上に対する需要に支えられ、2025年には構成別ベースバンドユニット市場の49.11%を占めると予測されています。通信事業者が従来の32T32Rや64T64R構成を超えるアンテナ数を増やすにつれ、マッシブMIMOは2026年から2031年にかけてCAGR 15.01%で成長すると予測されています。これらのシステムにより、追加の周波数帯域を購入することなく、より高いスループット密度を実現できます。エリクソン社は、2025年12月にNTTドコモ向けに「AIR 3255 4.5 GHzマッシブMIMO無線機」の商用展開を開始する見込みであり、これは新しい構成の商用導入を示すものです。アンテナ数の増加に伴う移行には、より大きなベースバンド処理能力が必要となり、行列演算を多用するワークロード向けに設計されたプロセッサへの需要を支えることになります。
非Massive MIMO構成は、最大スペクトル効率よりもサイトコストの低減が重視される地方や郊外での展開において、引き続き重要な役割を果たすでしょう。伝送上の制約により、高度なアンテナシステムが設計通りの性能を発揮できなくなる可能性があるため、通信事業者はフロントホールおよびミッドホールの容量を評価する必要があります。NTTドコモのRANプロセッサ6672は、3.5 GHz、3.7 GHz、4.5 GHz帯にわたる280 MHzの周波数帯域を統合し、マッシブMIMOユニットに対応しています。このシステムは、ベースバンド・プラットフォームが単なる信号ルーティング装置としてではなく、スペクトル集約および制御層として機能することを実証しています。また、無線周波数チェーンの数が増加すると、消費電力や熱対策の要件も高まるため、伝送容量、電力供給能力、および冷却コストを総合的に評価する必要があります。
地域別分析
アジア太平洋地域は、2025年にベースバンドユニット市場の30.12%のシェアを占めると予測されており、予測期間(2026年から2031年)においてCAGR15.87%で拡大すると見込まれています。2025年末までに中国で350万基以上の5G基地局が展開される見込みであり、これが同地域の市場規模を支えると予想されます。初期のカバレッジ拡大段階を経て、同地域では今後もネットワークの密度向上や商用化前の5G-Advanced(5Gアドバンスト)に向けた活動のために、資本設備が引き続き必要となるでしょう。インドでは、2024年および2025年の周波数オークションを経て、5Gの急速な拡大期に入るものと予想されます。韓国は引き続き技術導入の主要市場であり、「Hyper AI Network Infrastructure」プロジェクトでは、産業環境においてAI-RANおよびスタンドアロン型5Gの試験が行われています。NTTドコモ、ソフトバンク、KDDIは2026年に相次いでエリクソン社とのRAN契約を締結すると見込まれており、これは日本におけるベンダー再編の時期が到来したことを示唆しています。
北米と欧州では、需要の傾向が異なるとはいえ、互いに補完し合う関係にあります。米国では、3社のティア1通信事業者による全国規模のスタンドアロン型5G展開が完了する見込みであり、短期的な投資は初期のカバレッジ拡大から、容量の増強やAI対応に向けたアップグレードへと移行していくでしょう。カナダとメキシコは、まだ容量増強の初期段階にあり、中波帯5G周波数帯の枠組み整備を進めています。欧州では、エリクソンやノキアがボーダフォン・スリーおよびヴァージン・メディアO2と共同で実施する2026年の計画を含む、複数年にわたる枠組み契約を通じて、スタンドアロン型5Gへの投資が進められています。
南米は依然として「容量優先」の展開段階にあり、ブラジルとアルゼンチンが地域での展開を牽引しています。この地域では、周波数帯の確保やネットワーク近代化の予算が整うにつれ、長期的な機会が期待されます。
中東およびアフリカでは、需要の状況が対照的です。湾岸協力会議(GCC)加盟国は、スタンドアロン型5Gの早期導入国であり、プレミアム周波数帯の割り当てやスマートシティ・プログラムには、大容量のネットワークインフラが求められています。サウジアラビアのデジタルインフラへの取り組みや、UAEのスマートシティ・コネクティビティ・プログラムは、複数年にわたる機器需要を支えると予想されます。アフリカは依然として発展の初期段階にあり、南アフリカとナイジェリアが導入を主導している一方で、同地域の大部分は引き続き4Gの基盤整備に注力しています。周波数オークションや光ファイバーバックホール計画が成熟するにつれ、選択的な5G投資が増加すると予想されます。湾岸地域は、より大規模な地域市場に比べて規模は小さいもの、サイトあたりの需要密度が高いため、同地域のベースバンドユニット市場の規模を支えています。このような環境は、性能、エネルギー効率、およびサービス要件を満たすことのできるサプライヤーにとって、高付加価値のセグメントを生み出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界における5Gスタンドアロンネットワークの拡大
- ネットワーク容量への需要の高まりと低遅延化
- プライベート5Gおよび産業用ネットワークの成長
- Open RANおよび仮想化RANの導入
- AIを活用した無線リソースの最適化
- エッジコンピューティングとクラウドネイティブRANの導入
- 市場抑制要因
- 高い消費電力と熱管理の要件
- 半導体の供給集中と部品リードタイムのリスク
- ブラウンフィールド統合の複雑性
- 地政学的要因によるベンダー規制とサプライチェーンの分断
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- MIMO構成別
- ノン・マッシブMIMO
- Massive MIMO
- 大規模アンテナ素子
- 展開別
- インドア
- アウトドア
- その他の導入形態
- ネットワークアーキテクチャ別
- スタンドアロン
- 非スタンドアロン
- その他のネットワークアーキテクチャ
- エンドユーザー別
- 通信事業者
- 企業およびプライベートネットワーク
- 政府・防衛
- マネージドサービスプロバイダー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Huawei Technologies Co., Ltd.
- Ericsson AB
- Nokia Corporation
- Samsung Electronics Co., Ltd.
- ZTE Corporation
- Qualcomm Technologies, Inc.
- Intel Corporation
- Fujitsu Limited
- NEC Corporation
- Cisco Systems, Inc.
- Mavenir Systems, Inc.
- Radisys Corporation
- Parallel Wireless, Inc.
- CommScope Holding Company, Inc.
- Airspan Networks Inc.
- JMA Wireless
- Sercomm Corporation
- Rakuten Symphony
- Viettel High-Tech Industries Corporation
- CICT Mobile Communications Equipment Co., Ltd.
- Marvell Technology, Inc.
- Broadcom Inc.
第7章 市場機会と将来の展望



