


南米の商用航空機キャビン内装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Commercial Aircraft Cabin Interior - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155579
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
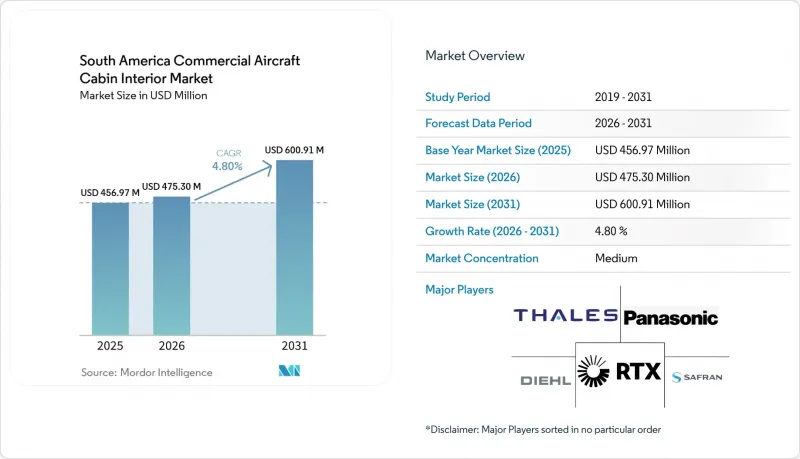
Mordor Intelligenceによると、南米の民間航空機客室内装市場の規模は2025年に4億5,697万米ドルと評価され、2026年の4億7,530万米ドルから2031年までに6億91万米ドルへと拡大し、予測期間(2026年~2031年)においてCAGR4.80%で成長すると見込まれています。
南米の商用航空機客室内装市場の動向と洞察
パンデミック後の旅客数の回復
2025年、南米の民間航空セクターは拡大を続け、機内内装サプライヤーにとってのビジネスチャンスを支えました。アルゼンチンでは、旅客数が前年比13.2%増の3,330万人を記録し、国内線は9.1%増、国際線は18.2%増となりました。航空各社は、機材の拡充に加え、客室設備への投資も進めています。2025年4月、アズール航空は、新たに導入するエアバスA330型機向けに、RECARO社のビジネスクラス用シート「CL6710」およびエコノミークラス用シート「CL3710」を採用し、2025年から納入が開始される予定です。こうした動きにより、客室設備の導入台数が増加し、南米全域における座席、交換用部品、メンテナンス、および内装のアップグレードに対する継続的な需要が支えられています。
エンブラエル主導の地域航空機フリート更新
ブラジルを拠点とするエンブラエルは、2025年に78機の商用機を納入し、2024年比で約6.8%増加しました。また、同社の商用航空機受注残高は年末時点で145億米ドルに達しました。同社は2026年においても、80~85機の商用機引き渡しを目標としております。2026年7月、南米の航空会社アビアンカおよびGOLの親会社であるアブラ・グループは、E195-E2型機20機の購入に合意し、さらに10機の購入オプションと15機の購入権を保有しており、潜在的な総数は45機となります。最初の引き渡しは2027年第4四半期に予定されています。E195-E2プラットフォームには、座席、頭上収納棚、ギャレー、トイレなどの客室設備が含まれており、航空会社の要件に合わせて接続環境を構成可能です。この契約は、南米における客室内装の将来的な需要源となる可能性があります。
認証および耐空性遵守にかかる高額なコスト
南米における民間航空機の客室改修は、各国の耐空性および整備要件に準拠する必要があります。ブラジルのANAC、チリのDGAC、コロンビアのAerocivil、アルゼンチンのANACが、それぞれの市場における認証および整備の枠組みを監督しています。大規模な改造には、承認済みの設計データや補足型式証明が必要となる場合があり、また、適切に認可された組織が整備や改造を実施しなければなりません。これらの要件により、客室改修プログラムに関わる技術文書、エンジニアリング、検査、および調整の負担が増大します。認証済みの設計、承認済みの部品、および適格な整備能力の必要性は、内装改造のコストと複雑さを増大させ、市場全体のプロジェクトスケジュールに影響を及ぼす可能性があります。
セグメント分析
2025年、南米の商用航空機客室内装市場において、座席は推定30.45%を占めました。同地域の大規模なナローボディ機隊が需要を支えており、これには改修工事と新造機への設置の両方が含まれます。プレミアムキャビンプログラムにより、特定の長距離路線機における内装装備が増加する一方、エコノミークラスの設置は引き続きより多くの座席数を生み出しています。2025年8月、RECARO社は、LATAM航空のB787-8およびB787-9機を対象とした、41機分のPL3530プレミアムコンフォート改修プログラムを発表し、2027年上半期から納入を開始する予定です。このプログラムは、標準的なエコノミークラスの要件に加え、差別化された座席への継続的な投資を示すものです。
IFECは最も急成長する製品カテゴリーになると予測されており、2026年から2031年までのCAGRは6.25%と推計されています。2026年7月、SESは今後数年にわたり、LATAMのA320neo、A321XLR、およびE195-E2機60機以上にマルチオービット接続機能を装備する事業者として選定されました。LATAMはすでに、SES接続機能を備えた航空機を250機以上運航しています。このプログラムは、電子制御アンテナ、機内ネットワーク統合、ソフトウェア、設置、および保守サポートに対する需要を支えています。ギャレー、モニュメント、頭上収納棚、照明、内装パネルは、引き続き重要なラインフィットおよびレトロフィットのカテゴリーであり、航空会社が従来の内装アップグレードと、接続された乗客体験システムを組み合わせるにつれて、客室設備のビジネスチャンスは拡大しています。
2025年の南米商用航空機客室内装市場において、ナローボディ機が推定68.50%を占めました。このシェアは、国内線および地域路線で運航されている膨大な導入機数を反映しています。LATAMだけでも、2025年末時点でエアバスのナローボディ旅客機を291機保有しており、これに対しワイドボディ機は60機でした。多様な運航モデルにより、高密度レイアウトと差別化されたプレミアム区画の両方に対する需要が高まっており、LATAMはナローボディ機隊でプレミアムエコノミーを提供しています。これにより、新規納入機や改修プログラムを通じて、座席、頭上収納、キャビン備品、コネクティビティ機器、その他の内装システムに対する継続的な需要が生じています。
本調査で採用した市場セグメンテーションに基づき、リージョナルジェットは2026年から2031年にかけてCAGR5.65%と、最も急速な成長を記録すると予測されています。南米におけるE195-E2の受注パイプラインの拡大が、この見通しを裏付けています。LATAMは2025年9月、E195-E2型機24機を確定発注し、50機の購入オプションを付与しました。一方、Abra Groupは2026年7月、E195-E2型機20機の取得に合意し、10機のオプションおよび15機の購入権を保有しており、潜在的な需要は45機に達する見込みです。ワイドボディ機は、設備の充実した長距離路線向けの客室構成において依然として重要な役割を果たしており、一方、ターボプロップ機は、二次的な地域市場や遠隔地の地域市場で引き続き活躍しています。したがって、機種を問わず、需要はナローボディ機の導入基数の規模と、小型のE2機の受注パイプラインの拡大とが相まって形成されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- パンデミック後の旅客数の回復
- エンブラエル主導のリージョナル機隊の更新
- 航空会社の客室改装とプレミアム化
- コネクテッドな乗客体験への需要の高まり
- ブラジルの航空宇宙およびMRO能力の拡大
- 南米の就航頻度の高い路線および就航頻度の低い路線における客室のローカライズ
- 市場抑制要因
- 認証および耐空性基準への準拠にかかる高いコスト
- 航空会社の調達における為替リスク
- 輸入依存度とサプライチェーンの変動性
- 認定された客室内装の供給能力が地域ごとに限られている
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 座席
- キャビン照明
- 機内エンターテインメントおよびコネクティビティ(IFEC)
- ギャレーとモニュメント
- 洗面システム
- キャビンウィンドウおよびフロントガラス
- 頭上収納棚
- 内装パネルおよび床板
- その他(水・廃棄物管理システム、空気イオン化・浄化システム、酸素システムなど)
- 航空機タイプ別
- ナローボディ機
- ワイドボディ機
- リージョナルジェット
- ターボプロップ機
- 客室クラス別
- ファーストクラスおよびビジネスクラス
- プレミアムエコノミークラス
- エコノミークラス
- フィットタイプ別
- 相手先ブランド製造業者(OEM)
- アフターマーケット
- 素材別
- 複合材料
- アルミニウム合金
- 鋼およびその他の合金
- 先端熱可塑性プラスチック
- 地域別
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- エクアドル
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Safran SA
- Panasonic Avionics Corporation
- Collins Aerospace(RTX Corporation)
- Diehl Stiftung & Co. KG
- RECARO Aircraft Seating GmbH & Co. KG(RECARO Holding GmbH)
- Thales Group
- Thompson Aero Seating Limited(Aviation Industry Corporation of China)
- JAMCO Corporation
- Geven S.p.A.
- Singapore Technologies Engineering Ltd.
- FACC AG
- MRO Holdings Inc.
- Astronics Corporation