


シンジケートローン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Syndicated Loans - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155573
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
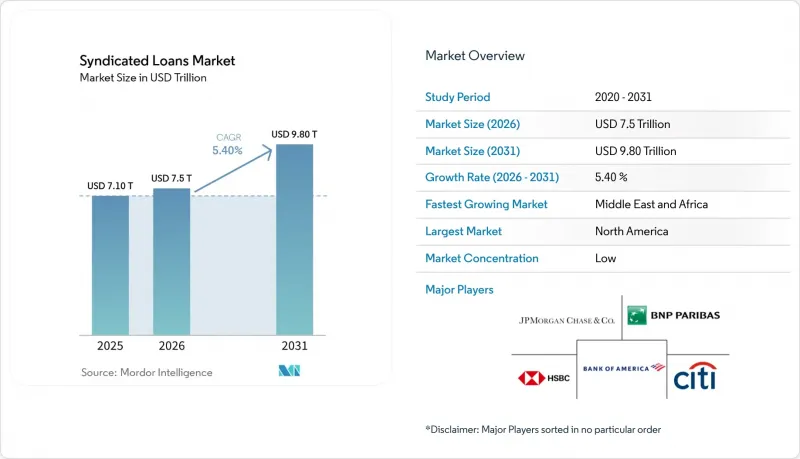
Mordor Intelligenceによると、シンジケートローン市場の規模は2025年に7兆1,000億米ドルと評価され、2026年の7兆5,000億米ドルから2031年までに9兆8,000億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.40%となる見込みです。
世界のシンジケートローン市場の動向と洞察
リファイナンスおよび債務満期対応の需要高まりが、大規模なシンジケートローンの借入を牽引
2027年から2028年にかけての満期集中(マチュリティ・ウォール)は、シンジケートローン市場における需要の主要な要因となっています。2026年から2028年にかけて満期を迎える米国のローンは総額3,440億米ドルに上り、そのうち52%がB-以下と格付けされており、信用力の弱い借り手にとっては借り換えリスクが高まっています。この借り換えサイクルにより、信用力の高い発行体は早期に動き、より長期の満期を確保するよう促されています。2025年の欧州のレバレッジド・ローンの発行額は4,420億米ドルを超え、その総額の90%近くをリファイナンスおよびリプライシング取引が占めました。質の高いリファイナンス対象案件の供給が豊富なことも、ローン発行額が増加しているにもかかわらず、スプレッドに下押し圧力をかけ続けています。借り手は、契約条件や投資家の状況に合わせてリファイナンスのタイミングを調整しており、これがシンジケートローンの動向を引き続き左右しています。
銀行の自己資本、集中度、および貸借対照表上の制限がリスク分担の需要を高めている
銀行の資本規制や単一債務者への集中限度額は、大規模なエクスポージャーに対するシンジケートローンの活用を後押ししています。2026年時点で、AnaCreditおよびDealScanのデータに基づく調査によると、銀行の自己資本比率が1標準偏差低下すると、ローンがシンジケート化される確率が2倍になることが判明しました。この関係により、資本要件が引き上げられ、銀行が集中した貸出ポジションを管理する中で、リスク分担の重要性が高まっています。銀行は融資を実行し、選定したエクスポージャーを保有した上で、残りを他の貸し手や機関投資家に分配することができます。このアプローチは、セカンダリー市場の取引活動を活性化させ、担保付ローン債務(CLO)の投資家基盤を強化することにもつながります。したがって、銀行の貸借対照表上の制限により、満期まで保有する融資が現実的ではなくなる状況下では、シンジケートローン市場は恩恵を受けることになります。
プライベート・クレジットのスピード、実行の確実性、構造的な柔軟性が、シンジケートローンから取引を転換させている
プライベート・クレジットは、特にミドルマーケットの資金調達において、シンジケートローン市場に対する重要な制約要因であり続けています。直接融資を行う貸し手は、実行の確実性を重視する借り手に対し、機密性の確保、柔軟な契約条項、および単一の取引相手との手続きを提供することができます。広範なシンジケートローンはより低い金利を提供できますが、その利点がすべての借り手にとって、スピードや構造的な柔軟性を上回るわけではありません。ユニットランチェ構造により、複数の貸し手によるプロセスに必要な調整が不要になるため、ミドルマーケットは特にその影響を受けやすいと言えます。スポンサー支援を受ける借り手は、資金調達オプションを検討する際、引き続き両方の資金調達源を比較検討しています。シンジケートローン市場は、幅広い貸し手基盤による規模と流動性を必要とする取引においては、引き続き優位性を維持する見込みです。
セグメント分析
2025年、スポンサーの支援を受けていない企業借入人は、シンジケートローン市場シェアの48.32%を占めました。この状況は、運転資金、設備投資、および買収のために、リボルビング・ファシリティ、タームローン、および遅延引き出し型構造を利用する投資適格企業の需要を反映しています。大規模な多国籍発行体は、多くの場合、取引銀行と長年にわたる融資グループ関係を維持しており、融資枠は競合入札による再調達ではなく、更新されることが頻繁にあります。スポンサー支援を受ける企業借入者の市場規模は、2031年までCAGR7.2%で拡大すると予測されており、これは借入者タイプの中で最も高い成長率となります。
2025年、米国におけるレバレッジド・バイアウト(LBO)を背景としたシンジケートローンは594億米ドルに達し、プライベート・エクイティによるアドオン・ファイナンスは405億米ドルに達しました。信用格付けの高い非スポンサー系借り手は、スプレッドが狭く設定されているため、アレンジャーの収益を制限する可能性があります。一方、スポンサー系取引は、より複雑なストラクチャリングを必要とする傾向があり、信用リスクが高いにもかかわらず、より高い手数料が見込める場合があります。2026年の年初来、M&A関連の融資総額のうち、BB-マイナス以上の格付けを持つ発行体が40%を占めました。2025年、インド企業はオフショア・シンジケートローンを通じて325億米ドルを調達し、その発行額の42%を金融機関が占めました。一方、中東・アフリカ(MEA)およびアジア太平洋地域のインフラファイナンスにおいては、ソブリンおよび政府系借り手が依然として重要な役割を果たしています。プライベート・エクイティの活動、企業の借り換え、インフラファイナンスが借り手の需要に影響を与える中、こうした動向がシンジケートローン市場の規模を形作り続けています。
2025年には、リファイナンスがシンジケートローン市場シェアの48.91%を占めました。この結果は、2023年以降、ローン発行を左右してきたリファイナンスのサイクルを反映しています。EMEA地域では、リファイナンスがシンジケートローン総発行額の54%を占め、2025年には8,164億米ドルに達し、2024年の5,980億米ドルから増加しました。2025年の米国における新規発行レバレッジドローンの実行額は7,090億米ドルに達し、そのうちリファイナンスがその44%を占めました。買収関連の融資は、2031年までCAGR7.82%で成長すると予測されており、他の融資目的を上回るペースで拡大すると見込まれています。
2026年第1四半期の機関向けローン総額に占めるリファイナンスの割合は37%となり、2025年第1四半期の49%から低下しました。この変化により、アレンジャーの収益および担保付ローン債務(CLO)の供給を支えるため、買収関連融資の需要が高まっています。2026年の世界のM&A取引額は4兆米ドルを超えると予測されており、これが買収関連融資を後押しする見込みです。一般企業目的融資、運転資金、プロジェクトファイナンス、インフラ融資は、特に中東・アフリカ(MEA)およびアジア太平洋(APAC)地域において、安定した需要基盤を提供しています。また、ローン・マーケット・アソシエーション(LMA)の文書化原則に基づき、リファイナンスや一般企業目的融資においてサステナビリティ連動型ローンも活用されており、シンジケートローン市場の規模拡大を支えています。
地域別分析
2025年、北米はシンジケートローン市場全体の59.55%のシェアを占めました。同地域は、最も活発なセカンダリー市場、最も発達した担保付ローン義務(CLO)のエコシステム、そして最大の投資適格およびレバレッジド・ボロワー群を有しています。米国のレバレッジド・ローンの取引高は2025年に1兆米ドルに達し、これは過去2番目に高い年間水準となりました。2025年のローン二次取引額は9,710億米ドルに達し、2026年第1四半期の直近12ヶ月間の取引額は1兆米ドルを超えました。カナダとメキシコは、インフラおよびエネルギー関連の資金調達において依然として重要なサブマーケットであり、2025年12月に米国のレバレッジド・ローンに関するガイドラインが撤廃されたことは、2027年にかけて銀行間の競合を促進すると予想されます。
2025年の欧州におけるレバレッジド・ローンの発行額は4,420億米ドルを超え、レバレッジド・バイアウト(LBO)ローンの取引高は518億米ドルに達しました。大規模な企業向け資金調達としては、ゼゴナ(Zegona)およびボーダフォン・スペイン(Vodafone Spain)のリファイナンス、ならびにエネル(Enel)のサステナビリティ連動型リボルビング・クレジット・ファシリティなどが挙げられます。米国の投資家が同地域で相対的な価値を追求する中、担保付ローン義務(CLO)の欧州における投資家基盤は拡大しています。ブロード・シンジケート・ローン、ハイイールド債、プライベート・クレジット間の競合は依然として激化していますが、サステナブル・ファイナンスのタクソノミーやローン・マーケット・アソシエーション(LMA)の原則により、契約書の標準化が進んでいます。
中東・アフリカ地域は、2031年までCAGR8.51%で成長すると予測されており、これは地域別セグメントの中で最も高い成長率となります。日本では、2025年4月から2026年3月までの会計年度において、企業向けシンジケートローンが35兆円(2,200億米ドル)を記録しました。2026年6月時点での日本の国内シンジケートローンの残高は、122兆5,000億円(7,718億米ドル)でした。インドは2025年にオフショア・シンジケートローンを通じて325億米ドルを調達しましたが、日本を除くアジア太平洋地域では、2026年上半期に2,176億米ドルへと減少しました。中東の融資額は2025年に34%増加して1,108億米ドルに達した一方、アフリカ・ファイナンス・コーポレーションは2026年6月に20億米ドルのシンジケートローンを調達し、前回の16億米ドルから増加しました。アフリカの銀行はインフラ関連取引のアレンジをますます手掛けており、これにより同地域の融資能力が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 借り換えや債務の満期対応ニーズの高まりが、大規模なシンジケートローンの需要を牽引しています
- 銀行の資本、集中度、および貸借対照表上の制限が、リスク分担への需要を高めています
- M&Aおよびレバレッジド・バイアウト活動の回復により、複数の貸し手による大規模融資枠への需要が高まっています
- プライベート・クレジットに対する価格競争力の優位性が、借り手をシンジケート融資へと向かわせています
- 資金調達ニーズの拡大と複雑化に伴い、シンジケート融資の受け入れ能力に対する需要が高まっています
- 機関投資家の参入拡大と流通市場の流動性向上によるローン販売の促進
- 市場抑制要因
- プライベート・クレジットのスピード、実行の確実性、および構造的な柔軟性により、シンジケートローンから取引が流れている
- 複数の貸し手による引受、調整、シンジケート化のプロセスが取引の成立を遅らせる
- 金利、クレジットスプレッド、流動性の変動に伴う引受および販売リスク
- 効率的な融資の配分における機関投資家およびCLOの需要への依存
- バリューチェーンと案件発掘の流れ
- 価格とスプレッドの動向
- 流通と流通市場における取引の動向
- 規制情勢
- 技術展望
- 市場の構造と取引執行の動向
- 借り手の使用事例分析
- 買収ファイナンス
- 借り換え
- 運転資金および一般的な企業目的
- プロジェクト・インフラファイナンス
- レバレッジド・バイアウト
- 資本再編
- グリーン融資およびサステナビリティ連動型融資
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 借入者の種類別
- スポンサーの支援を受けていない法人借入者
- スポンサー支援型企業借入者
- 金融機関
- ソブリン、公共部門および政府関連機関
- 融資目的別
- 借り換え
- 買収関連ファイナンス(企業の戦略的M&A、レバレッジド・バイアウト/スポンサー取引)
- 一般企業用途および運転資金
- プロジェクト・ファイナンスおよびインフラ
- その他の用途
- 産業分野別
- 金融サービス
- エネルギー・電力・公益事業
- ヘルスケア・ライフサイエンス
- テクノロジー、メディア、通信
- 工業・製造業
- 消費財、小売、サービス
- 不動産・インフラ
- その他の業種
- 取引規模別
- 大型案件
- アッパー・ミドル・マーケット
- 従来型/ ローワー・ミドル・マーケット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- JPMorgan Chase and Co.
- Bank of America Corporation
- Citigroup Inc.
- BNP Paribas
- HSBC Holdings plc
- Barclays PLC
- Wells Fargo and Company
- Deutsche Bank Aktiengesellschaft
- Credit Agricole CIB
- MUFG Bank, Ltd.
- Mizuho Financial Group, Inc.
- Sumitomo Mitsui Banking Corporation
- UBS Group AG
- Royal Bank of Canada
- Goldman Sachs Group, Inc.
- Morgan Stanley
- Standard Chartered PLC
- ING Group
- Societe Generale
- Banco Santander, S.A.