


無担保ビジネスローン市場の機会、成長促進要因、産業動向分析、2025年~2034年の予測
Unsecured Business Loans Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2025 - 2034

- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 1708160
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
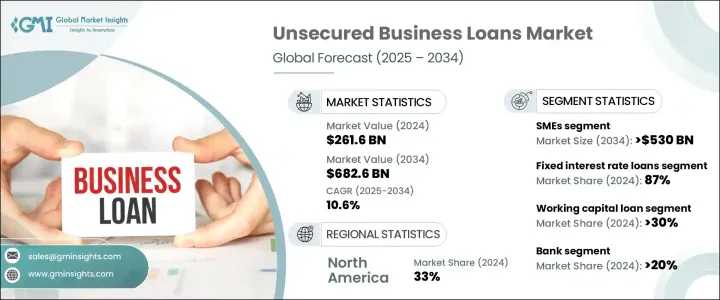
世界の無担保ビジネスローン市場は、2024年に2,616億米ドルに達し、2025年から2034年にかけてCAGR 10.6%で拡大すると予測されています。
起業家や新興企業がさまざまな業界に参入するにつれ、柔軟で迅速な資金調達ソリューションに対するニーズが大幅に高まっています。特に新興国市場の中小企業の多くは、担保が限られていたり銀行の要件が厳しかったりするため、従来型の資金調達手段を利用できずにいます。無担保ビジネス・ローンは実行可能な代替手段を提供し、こうした企業が事業拡大、技術のアップグレード、人材の雇用、インフラの強化に必要な資金を確保することを可能にします。
無担保ローンに対する需要の高まりは、ギグ・エコノミーの拡大、新興企業のエコシステム、事業運営のデジタル化によってさらに加速しています。フィンテック企業や代替金融業者もまた、合理化された承認プロセスでカスタマイズされた無担保ローン商品を提供し、信用をこれまで以上に利用しやすく効率的にすることで、市場情勢の形成に重要な役割を果たしています。さらに、デジタルバンキングやオンライン融資プラットフォームへのシフトは、企業が無担保ローンを申請し、承認を得ることを容易にし、市場の成長を加速させています。また、eコマース、ハイテク新興企業、サービス産業の急増は、より迅速な資金調達と物的担保を必要としない無担保融資オプションの重要性を浮き彫りにしており、競争市場における企業の機敏性を支えています。
| 市場範囲 | |
|---|---|
| 開始年 | 2024 |
| 予測年 | 2025-2034 |
| 開始金額 | 2,616億米ドル |
| 予測金額 | 6,826億米ドル |
| CAGR | 10.6% |
無担保ビジネスローン市場は、主に企業規模に基づいて中小企業と大企業に区分され、中小企業が優位を占めています。2024年には、中小企業が市場シェアの約70%を占める。中小企業は通常、資産が限られていたり、信用履歴が不十分であったりするため、従来型の資金調達に苦労することが多いためです。無担保ビジネスローンは、担保に依存するのではなく、企業のキャッシュフローと総合的な信用力を重視することで、現実的な解決策を提示します。その結果、中小企業は、運転資金、在庫購入、マーケティング活動、および運営上のニーズのために大いに必要な資金を利用することができます。世界的に中小企業の数が増加しており、有担保のルートで資金を調達する際に直面する課題を考えると、無担保ローンへの需要は今後数年間も堅調に推移すると予想されます。
金利タイプも市場を形成する重要な要素であり、ローンは固定金利と変動金利に分けられます。固定金利の無担保ローンは、その予測可能性と財務的安定性により、2024年の世界市場で87%の圧倒的なシェアを占めています。企業、特に中小企業は、固定金利を好みます。固定金利は一貫した返済条件を提供し、市場金利の変動から保護するため、企業は安定した予算編成とキャッシュフロー管理を維持できます。この安定性により、企業は借入コストの突然の上昇を心配することなく、成長に集中することができます。
地域別分析では、中国の無担保ビジネスローン市場は2024年に535億米ドルに達し、中小企業の急成長と事業資金調達支援のための継続的な政府の取り組みがその要因となっています。中国全土の中小企業は、事業運営や事業拡大のニーズを満たすために無担保ローンを利用するようになっています。伝統的な銀行やフィンテック・プラットフォームを含む数多くの代替金融機関が存在することで、無担保融資へのアクセスがより便利になり、企業独自の需要に合わせて調整されるため、同国における市場の勢いが強まっています。
目次
第1章 調査手法と調査範囲
第2章 エグゼクティブサマリー
第3章 業界洞察
- エコシステム分析
- サプライヤーの状況
- ベンダー
- 販売業者
- 最終用途
- 利益率分析
- サプライヤーの状況
- 技術革新の状況
- 特許分析
- 規制状況
- 影響要因
- 促進要因
- 中小企業向け融資需要の高まり
- デジタルトランスフォーメーションとフィンテック革新
- 政府支援と政策イニシアチブの増加
- 代替融資プラットフォームの成長
- 業界の潜在的リスク&課題
- 高い信用リスクとデフォルト率
- 厳しい規制とコンプライアンス要件
- 促進要因
- 成長可能性分析
- ポーター分析
- PESTEL分析
第4章 競合情勢
- イントロダクション
- 企業シェア分析
- 競合のポジショニング・マトリックス
- 戦略展望マトリックス
第5章 市場推計・予測:タイプ別、2021年~2034年
- 主要動向
- 運転資本ローン
- タームローン
- ビジネス・クレジット・ライン
- 当座貸越
- その他
第6章 市場推計・予測:企業規模別、2021年~2034年
- 主要動向
- 中小企業
- 大企業
第7章 市場推計・予測:プロバイダー別、2021年~2034年
- 主要動向
- 銀行
- 非銀行金融会社(NBFC)
- フィンテック金融業者
- 信用組合・協同組合
第8章 市場推計・予測:金利別、2021年~2034年
- 主要動向
- 固定金利ローン
- 変動金利ローン
第9章 市場推計・予測:地域別、2021年~2034年
- 主要動向
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- 北欧
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- 東南アジア
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- UAE
- 南アフリカ
- サウジアラビア
第10章 企業プロファイル
- American Express
- Axis Bank
- Bajaj Finserv
- Bank of America
- Bank of China
- Bank of Ireland Group
- Biz2Credit
- Bluevine
- Deutsche Bank
- Enova International
- Funding Circle Holdings
- HDFC Bank
- Hero FinCorp
- National Funding
- OnDeck Capital
- Poonawalla Fincorp
- Rapid Finance
- Standard Chartered
- Starling Bank
- Wells Fargo