


ヘルスケアフィンテック:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Healthcare Fintech - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155567
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
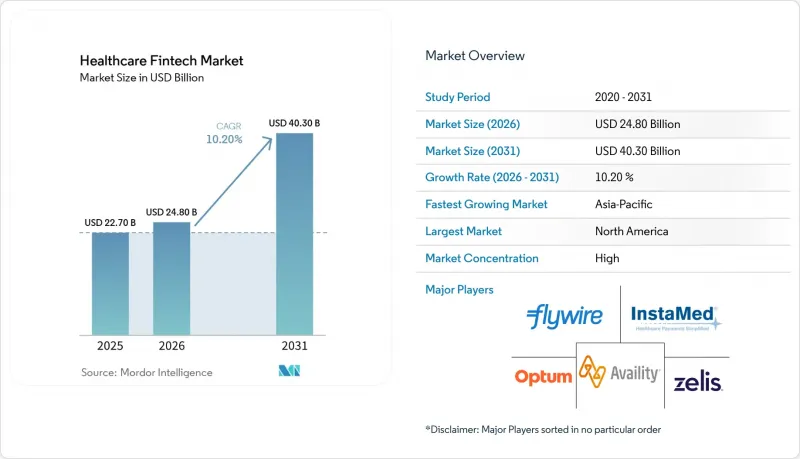
Mordor Intelligenceによると、ヘルスケア・フィンテック市場の規模は、2025年の227億米ドルから2026年には248億米ドルへと拡大し、2031年までに403億米ドルに達すると予想されており、2026年から2031年にかけてCAGR10.2%で成長すると見込まれています。
世界のヘルスケア・フィンテック市場の動向と洞察
医療費の高騰と患者の経済的負担の増加
患者の経済的負担は、医療費の分担により、多くの場合、医療が必要となるまさにその時点で、支払いの責任が世帯に直接のしかかるため、ヘルスケア・フィンテック市場にとって持続的な需要源となっています。2025年、雇用主が提供する保険プランの加入者における単身者向け平均自己負担額は1,886米ドルに達し、被保険者の34%が2,000米ドルを超える自己負担額を負担していました。高額自己負担型保険プランに加入している人は、そのようなプランに加入していない人よりも、推奨される医療を受ける確率が4.7パーセントポイント低かったことから、資金調達ツールは、患者が必要な治療を進める上で重要な役割を果たしています。2025年7月、連邦裁判所が医療費債務の信用情報報告に関する規則を無効としたため、患者の信用リスクは引き続き政策上の不確実性にさらされたままとなっています。患者の未払い残高が大きくなるほど、医療提供者はより迅速な回収を必要とします。特に、支払いの遅延がフォローアップ連絡、資金計画、スタッフの業務負荷に影響を与える場合はなおさらです。消費者向け融資、分割払いプラン、明確なデジタル請求書は、患者の医療アクセスを支援すると同時に、医療提供者にとって自己負担分の残高を管理するためのより体系的なプロセスを提供します。
医療支払いおよび金融取引のデジタル化
デジタル決済ツールにより、収益サイクルの業務は、事後請求から、早期の確認、自動化された意思決定、そして医療機関の業務全体にわたる迅速な入金処理へと移行しつつあります。医療機関の約80%が、収益サイクルにおいて生成AIツールの検討、試験導入、または実装を進めており、27%はすでに大規模に活用しています。この導入により、医療機関は、別々のチーム間で情報をやり取りするのではなく、支払い、送金、コーディング、および請求却下管理を同一の業務プロセス内で連携させるより強力な理由を得ることになります。自動化されたワークフローにより、請求が処理速度の遅い手動審査の待ち行列に入る前に、不備のある情報を特定することができます。手動審査の待ち行列では、遅延が生じ、スタッフと患者双方にさらなる負担がかかる可能性があります。リアルタイムの決済インフラやアプリケーション・プログラミング・インターフェース(API)を活用することで、審査、送金、仕訳、および財務フォローアップに必要な情報の利用可能になるまでの時間を短縮できます。こうした機能が、孤立した技術的なパイロットプロジェクトではなく、既存の収益サイクルプロセスと連携した日常的な運用ツールとなることで、ヘルスケア・フィンテック市場は恩恵を受けることになります。
医療および金融データのプライバシー、セキュリティ、サイバーセキュリティ上のリスク
サイバーセキュリティは重大な制約要因となります。なぜなら、医療金融プラットフォームは、複数の連携組織にまたがって、患者、支払い、請求、および身元に関する機密データを扱うからです。チェンジ・ヘルスケア(Change Healthcare)の情報漏洩事件は1億9,270万人に影響を及ぼし、決済インフラプロバイダーでの障害が、医療提供者ネットワーク全体の請求および請求処理を中断させる可能性があることを示しました。ベンダーは、医療プライバシー義務および決済カードセキュリティ要件を満たすとともに、調達、導入、および継続的な運用において、信頼性の高い管理体制を実証しなければなりません。これらの要件により、企業顧客を獲得するために必要なコストと時間が増加します。なぜなら、購入者は、機密情報が処理のあらゆる段階で保護され続けているという証拠を必要とするからです。また、セキュリティ対策、事業継続計画、監査対応体制、および重大なインシデントへの対応手順を文書化できる、定評のあるベンダーの価値も高まります。したがって、ヘルスケア・フィンテック市場では、製品設計、ベンダーの監督、運用プロセス、および顧客への保証資料に組み込まれたセキュリティ機能が重視されます。
セグメント分析
2025年、医療フィンテック市場において、医療消費者向け融資は29.1%のシェアを占め、最大の機能カテゴリーとなったほか、患者による直接支払いの責任の規模を如実に示しています。このカテゴリーは、治療の決定によって即時の支払いが必要となる可能性のある病院システム、専門診療所、および外来診療の現場において、患者向けクレジット商品が広く利用されていることを反映しています。CareCredit、PatientFi、PayZen、およびAccessOneは、診療現場での分割払い契約から長期の医療ローンに至るまで、借り手のさまざまなニーズに応えており、それぞれのアプローチが異なる経済状況に対応しています。患者による支払い、支払いの円滑化、および消費者主導の口座管理は、機能構成におけるその他の重要な要素であり、患者と医療提供者の財務業務を結びつけています。雇用主や口座保有者が、対象となる医療費を管理し、医療を受ける前に資金を確保するためにこれらの口座を利用するにつれ、ヘルス・セービング・アカウント(HSA)の管理は拡大を続けています。HealthEquityの報告によると、2026年7月時点のヘルス・セービング・アカウント数は前年比8%増の1,070万件、資産総額は380億米ドルに達しました。
医療分野のB2B決済および医療機関の買掛金管理は、2031年までCAGR14.4%で成長すると予測されており、これは機能カテゴリーの中で最も高い成長率です。この機能における医療フィンテック市場の規模は、請求情報、送金明細、支払計上、および内部会計記録をより迅速に整合させる必要性によって支えられています。決済と送金の経路が分離されているため、医療機関の経理チームは、特にバッチに多数の請求や支払記録が含まれている場合、自動化が可能な日常的な照合作業を余儀なくされています。ストレートスループロセッシング、リアルタイム決済手段、AIを活用した送金照合は、スタッフが関連情報をより迅速に特定できるよう支援することで、この業務負荷を軽減します。MediStreams社は、支払者データフィードの直接取り込みとインテリジェントな分類に向けたAPI接続を拡充した後、2025年に過去最高の業績を記録したと報告しています。請求、受給資格、および送金経路は、支払いの正確性とスピードに影響を与える支払拒否の防止や事前承認のワークフローを支えるため、依然として基盤となる要素です。大規模なプラットフォームや新規参入のサプライヤーは、これらの機能をより広範な収益サイクルソリューションに組み込んでおり、ヘルスケア・フィンテック市場の拡大を支えています。
地域別分析
2025年、北米はヘルスケア・フィンテック市場シェアの78.9%を占めました。これは、米国のマルチペイヤー保険構造、患者の自己負担率の高さ、および電子カルテの広範な利用に支えられたものです。同地域の事務負担は、収益サイクル管理、支払いの円滑化、給付口座、および患者向け融資に対する需要を生み出しています。カナダの単一支払者制度は、患者向け融資の潜在的な需要を制限していますが、それでも医療提供者への支払い自動化や雇用主給付口座は支えられています。メキシコは、多様な支払者および医療提供者の環境を通じて、地域的な需要をさらに高めています。OptumやWaystarといった米国のプラットフォームはシステム規模で運営されている一方、PayZenやPatientFiは患者の財務的ニーズにより直接的に焦点を当てています。2025年の雇用主プランの平均自己負担額が1,886米ドルであることは、これらのサービスを支える患者の経済的負担の大きさを示しています。
欧州は、各国の医療資金調達システムによって支払いニーズが異なるため、ヘルスケア・フィンテック市場において規模は小さいもの、独自の役割を担っています。英国のNHSを中心としたモデルでは、消費者向け資金調達よりも、管理効率や労働力に関連する支払いツールが重視されています。ドイツの公的保険と民間保険が混在する枠組みは、金融ワークフロー全体においてより多様な需要を生み出しています。「欧州ヘルスデータスペース(European Health Data Space)」は、デジタルヘルスにおける相互運用性と価値に基づく償還モデルを支援しています。南米は依然として初期段階にありますが、断片化した民間保険の仕組みが、請求の検証や支払いの仲介に対する需要を生み出しています。Osigu社はラテンアメリカに注力しており、130以上の病院を結びつけ、年間1,200万件の取引を処理しています。
アジア太平洋地域は、2031年までCAGR14.7%で成長すると予測されており、これはヘルスケア・フィンテック市場において地域別で最も高い成長率です。同地域全体のヘルスケア・フィンテック市場規模の拡大は、デジタルヘルスインフラの拡充と、確立されたデジタル決済エコシステムによって支えられています。インドの「アユシュマン・バーラト・デジタル・ミッション」は、2026年7月にユニークなヘルスIDの数が9億件を突破し、認証された医療取引のための大規模なデジタル基盤を構築しました。インドの決済インフラは、確立されたリアルタイム決済システムを通じて、患者からの徴収や医療提供者への支払いに対応可能です。中国には、ヘルスケア決済サービスを支えることができる、成熟した「アリペイ」および「WeChat Pay」の決済ネットワークがあります。サウジアラビアとアラブ首長国連邦(UAE)はデジタルヘルスケアの能力を整備中ですが、短期的な対象市場規模は北米やアジア太平洋地域を下回っています。プライバシー、決済、金融に関する規制により、同地域全体で参入要件が厳格化されており、コンプライアンスを証明できるサプライヤーが優位に立っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 医療費の高騰と患者の自己負担額の増加
- 医療分野における決済および金融取引のデジタル化
- 医療分野における収益、請求、および償還のワークフローの複雑化
- ケアの全過程における統合的な金融体験への需要の高まり
- デジタルおよび遠隔医療提供モデルの拡大
- 医療分野に特化した組み込み型決済および資金調達ソリューションの採用拡大
- 市場抑制要因
- 医療および金融データのプライバシー、セキュリティ、およびサイバーセキュリティ上のリスク
- 既存の医療・金融システムとの複雑な統合
- 支払者、医療提供者、および償還のエコシステムの断片化
- 医療および金融サービス分野における複雑な規制要件
- バリューチェーン分析
- 金融インフラおよび決済ネットワーク事業者
- ヘルスケア・フィンテック・プラットフォームおよびソリューション・プロバイダー
- ヘルスケア技術と統合プラットフォーム
- ヘルスケア・エコシステムのエンドユーザーおよび取引参加者
- 規制情勢
- 医療データのプライバシー、セキュリティ、および患者情報の保護に関する要件
- 決済処理および金融取引のセキュリティ要件
- 消費者保護および医療資金調達に関する規制
- 金融犯罪、本人確認、およびコンプライアンス要件
- 技術展望
- アプリケーション・プログラミング・インターフェース(API)、組み込み金融、および医療システムの統合
- 金融業務の自動化に向けた人工知能と機械学習
- クラウドベースかつAPI主導の金融インフラ
- リアルタイム決済、デジタルウォレット、および高度な決済認証
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 機能別
- 消費者主導型医療口座の管理
- ヘルスケア向け消費者金融
- 患者負担金および医療費支払いの円滑化
- 請求、受給資格、送金ルート
- 医療分野のB2B決済および医療提供者向け買掛金
- 経済的購買者別
- ヘルスケアプロバイダー
- ヘルスケア支払者
- 雇用主およびプランスポンサー
- 患者および個人消費者
- チャネル別
- ダイレクト・エンタープライズ
- 銀行/発行機関パートナー
- TPA/ブローカー/ベネフィット・コンサルタント
- 組み込み/API/OEM
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- Optum
- Zelis
- Availity
- Flywire
- InstaMed
- Rectangle Health
- Waystar
- Experian Health
- R1 RCM
- athenahealth
- FinThrive
- Cedar
- Phreesia
- RevSpring
- HealthEquity
- CareCredit
- PayZen
- AccessOne
- CarePayment
- PatientFi