


ECサイト最終配達:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
E-commerce Last-mile Delivery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155310
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、世界のEコマースラストマイル配送市場は2025年に2,079億2,000万米ドルの規模となり、2026年には2,316億1,000万米ドルに拡大し、2031年までに3,876億9,000万米ドルに達すると予測されています。
2026年から2031年までのCAGRは10.85%となる見込みです。
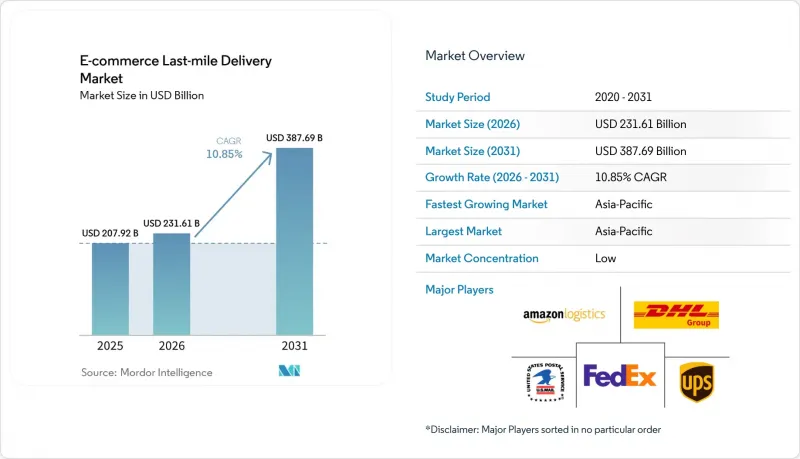
世界のEコマースラストマイル配送市場は、都市部における小包密度の増加、当日配送インフラの迅速な整備、および配送事業者ネットワーク全体でのルート最適化ツールの普及拡大により、勢いを増しています。本レポートは、配送タイプ(標準、当日、翌日)、配送モデル(B2C、B2B、C2C)、都市ランク(Tier 1、Tier 2、その他)、製品タイプ(食品・飲料、パーソナルケア、ファッション・ライフスタイル、家具、その他)、および地域(北米、南米、アジア太平洋、欧州、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のEコマースラストマイル配送市場の動向とインサイト
都市回廊におけるEコマース注文密度の伸び
都市部における注文の集中化が進んでいるため、世界のEコマースラストマイル配送市場では、1回あたりの配送コストが低下しています。配送ルートが密集していることで、車両の稼働率が向上し、配送範囲が狭い地域におけるルート計画の予測精度が高まります。インドのクイックコマースプラットフォームは、2026年初頭までに約1,900店舗のダークストアを運営しており、その数は年末までに5,000店舗を超えると予測されていました。これらのネットワークでは10~15分以内に注文を処理するため、小売業者には従来のハブ・アンド・スポーク型モデルではなく、超地域密着型のフルフィルメント能力が求められています。2026年5月にAmazonが「Amazon Supply Chain Services」を立ち上げたことは、大手運送会社が現在、物流ネットワークを、外部ブランドと自社小売事業の双方に対応できる商用製品として捉えていることを示しています。世界のEコマースにおけるラストマイル配送市場において、この変化は、依然として従来のコスト構造に依存し、ネットワークの再設計が遅れている運送会社への圧力を高めています。
当日・翌日配送サービスの普及率
世界のEコマースラストマイル配送市場において、多くの都市部では、当日・翌日配送がプレミアムなオプションから標準的な期待へと変化しています。この変化により、運送業者は在庫をエンドユーザーにより近い場所に配置し、配送時間帯の管理を厳格化せざるを得なくなっています。アラメックスは2025年4月、Shipsy社とマスターサービス契約を締結し、AIを活用したルート最適化、テリトリー管理、および時間枠管理ツールを導入して、当日配送サービスの展開を進めています。最も強い需要は、配送料金よりも緊急性が重視される使用事例、特に食品、返品、および定期購入型のカテゴリーから生じています。Geopost社の報告によると、2025年に欧州8カ国における温度管理輸送の取扱量は11%増加しており、これは生鮮品やデリケートな貨物における迅速な配送の重要性を裏付けています。世界のEコマースラストマイル配送市場において、配送の迅速化はもはや単なるサービスのアップグレードではなく、ネットワーク設計のルールとなりつつあります。
都市部における道路脇へのアクセス制約と配送時間帯の不足
都市部のアクセス規制により、人口密度の高い都心部において、eコマースのラストマイル配送を収益性高く拡大することが難しくなっています。低排出ガス区域、配送時間帯の制限、車両台数の制限は、配送ルートの複雑さを増し、配送の柔軟性を低下させます。2026年のSpringer Natureによる都市部のラストマイル配送ルートに関する研究では、ゼロエミッションゾーンの施行により、事業者は電動化によるコスト削減効果が十分に実現される前に、制限されたルートに電気自動車の車両群を割り当てることを余儀なくされる可能性があることが示されました。これにより、複数の管轄区域で依然として混合車両を運用している事業者にとって、初期段階から資本負担が生じることになります。この問題は、充電設備へのアクセス、路肩スペース、および地域の運用規則が都市ごとに異なる場合、さらに深刻になります。世界のECラストマイル配送市場において、小包の需要が堅調であるにもかかわらず、こうした摩擦がサービスの柔軟性を制限しています。
セグメント分析
2025年、標準配送は世界のECラストマイル配送市場シェアの58.20%を占めており、価格に敏感な消費者や大量発送を行う荷主が、依然として予測可能で低コストの配送時間帯を重視していることを示しています。標準配送の取扱量は、ネットワーク全体の稼働率を支える密度をもたらすため、世界のECラストマイル配送市場は依然としてこの基盤に依存しています。標準サービスは、配送の緊急性が低く、荷物の量が多い場合や時間的制約が緩やかな場合に、特に重要な役割を果たしています。翌日配送は、サービス範囲の中間に位置し続けており、配送に対する期待値が定着していることや、郊外への配送網の拡大といった恩恵を受けています。
当日配送は2031年までCAGR14.30%で拡大すると予測されており、その成長には、最終顧客から短距離圏内に在庫を配置することが必要となります。したがって、運送事業者には、単に長距離輸送能力を増やすだけでなく、ダークストアやマイクロフルフィルメント拠点、そしてよりスマートな配車システムの導入が求められます。アラメックスは2025年4月、当日配達サービスの展開を支援するため、Shipsy社のAIを活用した管轄区域およびルート最適化ツールを導入し、この課題に対応しました。ジオポストの欧州における「自宅以外」での取扱量は2025年に31%増加しました。これは、小包ショップやロッカーが、そうでなければコストのかかる戸口配送を必要としたであろう需要の一部を吸収していることを示しています。この需要緩和効果は重要です。なぜなら、当日配送ネットワークは収益性を維持するために高い稼働率を必要とし、自宅以外での受け取りオプションは、サービスのスピードと配送コストの抑制とのバランスを取るのに役立つからです。
2025年、世界のEコマースラストマイル配送市場規模の66.56%をB2Cが占めており、これは小売業者、ファッションプラットフォーム、家電販売業者が、市場全体における配送ルートの密度を高める上で中心的な役割を果たしていることを反映しています。世界のECラストマイル配送市場における消費者向け部門は、依然として、ほとんどの運送業者の稼働率モデルの基盤となる小包の流れです。また、ブランド各社がオムニチャネルや迅速配送モデルを支える、小規模で分散したフルフィルメント拠点を補充するにつれて、B2Bの取扱量も増加しています。Vinted、Poshmark、Shopeeなどのプラットフォームは、少量で繰り返し行われる個人向け発送を大量に生み出すため、この傾向に当てはまります。
C2Cは2031年までCAGR16.97%で成長すると予測されており、世界のECラストマイル配送市場において最も明確な拡大軌道の一つとなっています。これらの小包は通常、軽量で寸法が標準化されており、手作業を多用する配送モデルよりも、住宅や外出先での集荷ネットワークに適しています。そのため、C2Cは、配達失敗率を低減し、配達効率を高めるロッカーや宅配ボックスシステムと構造的に相性が良いと言えます。B2Bは目立ちにくいもの、分散した保管場所への補充には、従来の一括補充よりも頻繁で時間的制約のある輸送が必要となるため、その重要性が高まっています。
地域別分析
2025年、アジア太平洋地域は世界のEコマースラストマイル配送市場シェアの38.41%を占め、2031年までのCAGRが11.93%と、最も急速に成長している地域でもあります。世界のEコマースラストマイル配送市場は、アジア太平洋地域において特に活況を呈しており、規模と成長が相反する方向に進むのではなく、互いに補強し合っています。中国の主要物流事業者は、国内の事業モデルを東南アジア、欧州、南北アメリカへと拡大しており、それによって、従来は遅く、断片化されていた配送システムが持つ歴史的な優位性を縮小させています。Cainiaoは2026年初頭に米国・メキシコ間の貿易ルートを開設し、日本に物流技術専門オフィスを設立するとともに、広東省の事業拠点で倉庫用ロボット「ZeeBot」を導入しました。オーストラリア郵便公社(Australia Post)は、2026年7月から「オンデマンド即日配達サービス」を68の郵便番号区域にまたがる372の新たな郊外地域へと拡大しました。これは、アジア太平洋地域における地域戦略が、単に人口密度の高い大都市圏向けの戦略にとどまらず、柔軟なサービスモデルを必要とする広大な地域も包含していることを示しています。
北米は依然として極めて重要な事業拠点であり、同地域のグローバルECラストマイル配送市場は、協業と直接的な競合の両方を通じて再構築が進んでいます。米国郵政公社(USPS)は、低密度の配送ルートをすべて重複させることなく、全国的な広範なカバー範囲を求める民間運送業者にとって、共有型のラストマイルインフラとしてますます重要な役割を果たしつつあります。DHL eCommerceは2026年5月、USPSと100億米ドルを超える価値のある複数年独占契約を締結し、41,550以上のZIPコードおよび1億7,000万の配送拠点へのラストマイル配送をカバーすることになりました。カナダ郵便公社(Canada Post)は2026年4月、複数年にわたる変革に向けた準備作業を開始しました。これには、2026年末または2027年初頭に、約13万6,000件の住所について、戸別配達から共同郵便受けへの移行を計画することが含まれています。こうした動きは、北米の事業者が、すべてのルートにおいて単一の所有構造に依存するのではなく、ハイブリッドモデルを通じて、カバー範囲、コスト、配達密度のバランスを取っていることを示しています。
欧州は、世界のEコマースのラストマイル配送市場において最も多層的な競合情勢を呈しており、汎欧州の統合事業者、各国の郵便事業、そして中国からの新規参入企業が、同じ小包の需要を巡って競合しています。フェデックスが2026年2月、コンソーシアムと提携してInPostを買収した動きは、欧州全域における住宅向け小包事業の収益性を、ロッカーインフラとより密接に結びつけることを目的としたものでした。ジオポストのネットワークは2025年に15万カ所の小包ショップおよびロッカーを突破しましたが、これは「自宅外配送」が同地域の事業モデルにどれほど強く組み込まれているかを示しています。中東および南米は、絶対数では依然として小規模です。とはいえ、サービスモデルが現地のインフラ事情に適応されれば、都市部での急速な普及と国境を越えた需要がネットワークの拡大を支えることができるため、両地域は将来の成長にとって重要です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要と、Eコマース物流におけるラストマイル配送の役割
- Eコマースの支出動向
- 市場促進要因
- 都市回廊におけるEコマースの注文密度の伸び
- 当日・翌日配送サービスの普及率
- 国境を越えた小包ネットワークの拡大
- 小売業者が所有する配送ネットワークと自社車両
- 配送調整ソフトウェアおよびルート最適化の導入状況
- マイクロフルフィルメントとダークストアの近接性による経済効果
- 市場抑制要因
- 都市部における道路脇へのアクセス制限と配送枠の不足
- ドライバー不足とラストマイルにおける高い労働集約度
- 配送失敗、返品、およびリバースロジスティクスのコスト
- 住宅用電化と車両基地での充電体制におけるギャップ
- 規制の枠組み
- バリューチェーンおよび流通チャネルの構造分析
- 技術革新の展望
- ポーターのファイブフォース分析
- Eコマースにおけるラストマイル配送要件の変遷
- 価格設定とコスト構造の分析
- 消費者の行動と配送の選好に関する分析
- 持続可能な配送ソリューションとグリーンロジスティクスの取り組み
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測(金額、2026年~2031年)
- デリバリータイプ別
- 標準配送
- 当日配送
- 翌日配送
- 提供モデル別
- B2C(企業対消費者)
- 企業間取引(B2B)
- 個人間取引(C2C)
- 都市ティア別
- ティア1
- ティア2
- ティア3およびそれ以下
- 製品タイプ別
- 食品・飲料
- パーソナルケアおよび家庭用ケア
- ファッション・ライフスタイル(アクセサリー、アパレル、フットウェア)
- 家具
- 民生用電子機器および家庭用電化製品
- その他の製品
- 地域・国別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- 東南アジア
- その他のアジア太平洋諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amazon Logistics
- United Parcel Service(UPS)
- FedEx Corporation
- DHL Group
- United States Postal Service(USPS)
- Geopost(DPDgroup)
- GLS Group
- JD Logistics
- SF Express
- Cainiao Network
- Yamato Holdings
- J&T Express
- Delhivery
- Aramex
- Ninja Van
- Australia Post
- Canada Post
- Poste Italiane
- Sagawa Express
- Blue Dart Express
- InPost SA
- XpressBees
第7章 市場機会と将来の展望



