


英国のクイックコマース物流:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United Kingdom Quick Commerce Logistics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155629
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、英国のクイックコマース物流市場規模は2025年に15億2,000万米ドルと評価され、2026年の16億6,000万米ドルから2031年までに24億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.45%となる見込みです。
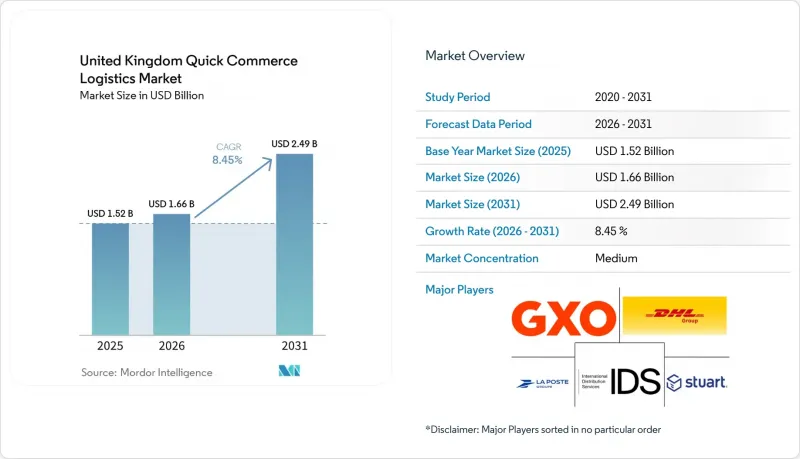
既存の小売業者は、迅速な配送を単なる試験的な取り組みとして扱うのではなく、継続的な事業能力として確立しつつあります。本レポートは、サービス種別(フルフィルメントおよびダークストア運営、ラストマイル配送、リバースロジスティクスなど)、フルフィルメントモデル別(ダークストアベース、MFCベースなど)、配送モデル別(B2C、B2B)、都市ランク別(Tier 1、Tier 2、Tier 3以下)、および地域別(イングランド、スコットランド、ウェールズ、北アイルランド)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
英国のクイックコマース物流市場の動向とインサイト
10~30分以内の食料品配送に対する需要の高まり
1時間以内の食料品配送に対する需要は、単なる嗜好調査だけでなく、実際の購買行動からも明らかになっています。これによると、クイックコマースの利用率は、2024年11月の英国の買い物客の19%から、2026年3月には22%へと上昇しました。この傾向は、単発の利便性重視の購入ではなく、食料品のニーズに対するより定期的な利用を示しています。また、都市部の繁忙期において、地域のフルフィルメントネットワークが処理する取扱量も増加させています。定期的な食料品の注文により、配送ルートや近隣の在庫の生産性が向上することで、英国のクイックコマース物流市場は恩恵を受けています。
小売業者による店舗の地域フルフィルメントハブへの転換
大手食料品チェーンは、既存のスペースと在庫により専用施設の必要性が低減されるため、店舗を地域ごとのピッキング・梱包拠点として活用しています。「テスコ・ウーシュ(Tesco Whoosh)」は2026年時点で1,800店舗を拠点として運営されており、英国の世帯の70%以上にサービスを提供しています。ウーシュの売上高は前年比51%増となり、5億1,200万米ドルを超えました。小売業者は、地域ごとに新たな拠点を建設するための資金を投じる代わりに、店舗の従業員を活用して注文のピッキングを行い、ラストマイルのパートナーと連携することができます。この仕組みにより、大都市圏以外にも迅速な配送を拡大するために必要な資本を削減できます。また、すでに地域に店舗網を構築している既存の小売業者にとって、英国のクイックコマース物流市場に参入するための現実的な道筋となります。
需要がまばらな地域における高い配送コスト
主要都市圏以外での迅速な配送は、注文密度が密集した配送先をカバーできない場合、依然として困難です。配送ルートの密度が低いと、注文ごとの配送コストが高くなり、専用の「ダークストア」モデルの適用範囲が制限されます。「2025年雇用権法」は、2026年2月、4月、8月に段階的に施行されました。同法では、労働者としての地位の保護、法定病気手当、有給年次休暇、および年金への自動加入が、プラットフォーム配送における人件費の下限を引き上げる要因として特定されています。配送ルートが密で、確立された労働力構造を持つ事業者は、利益率が低くギグ経済に依存するサービスよりも、この変化に容易に対応できます。ピーク時の配達員の確保や、注文額の小ささによる収益性の低さは、英国の低密度地域におけるクイックコマース物流市場の運営上の課題をさらに深刻化させています。
セグメント分析
2025年、ラストマイル配送サービスは、英国のクイックコマース物流市場規模の51.60%を占めました。このセグメントは、1時間以内のフルフィルメントチェーンにおける最終段階であり、時間的制約の厳しいリンクです。ロンドン、マンチェスター、バーミンガムへの注文が集中することで、同一地域内で複数の配送が行われる場合、1件あたりの配送コストを削減することが可能です。2025年9月4日、CMAはEvriとDHL eCommerce UKの合併を無条件で承認しました。合併後のグループには、3万人以上の宅配員とバン運転手、さらに1万2,000人のスタッフ、8,000台の車両が所属しています。その規模により、年間10億個以上の小包を処理する能力を備え、1万5,000カ所の自宅外配送拠点が追加されます。
リバースロジスティクスサービスは、2031年までのCAGRが12.81%と、サービス種別の中で最も急速な成長が見込まれています。これは、英国全体でオンライン商品の返品率が26%、ファッション分野では40%であることを示しています。DHLサプライチェーンは2025年10月、多品目返品に対応した専用施設11カ所を備えた「リターン・ネットワーク」を立ち上げました。この共有インフラは、複数の小売クライアントにおける検品および再入庫の時間を短縮するように設計されています。残りのサービス活動は、フルフィルメントおよびダークストアの運営、さらに付加価値物流が占めています。付加価値業務には、返品商品の再生、リコマース、および再入庫が含まれます。これにより、英国のクイックコマース物流市場において、返品処理がより大きな役割を果たすよう支援しています。
2025年、フルフィルメントモデル別に見ると、英国のクイックコマース物流市場シェアのうち、小売店舗を拠点としたフルフィルメントが34.99%を占めました。既存の店舗スペースを活用することで、専用施設建設に必要な資本支出を回避できます。また、食料品小売業者は、地域ごとの在庫、店舗スタッフ、配送プラットフォームとの提携関係を有しています。これらの特徴により、店舗は迅速な配送のための即座に利用可能な拠点となっています。テスコの1,800店舗からなる「Whoosh」ネットワークは、このアプローチによって達成可能な規模を実証しています。セインズベリーは、2025年にDeliveroo、Uber Eats、Just Eatを通じたオンデマンド販売で8億9,600万米ドルの売上を報告しました。複数のプラットフォームへのアクセスにより、既存の店舗運営の収益性を高めることが可能です。
マイクロフルフィルメントセンターを基盤としたフルフィルメントは、2031年までのCAGRが12.39%と予測されており、最も急速に成長しているモデルです。ダークストアを基盤としたフルフィルメントは、「Amazon Now」の都市部への展開を通じて再び注目を集めています。このモデルでは、鉄道のアーチ下や軽工業用施設など、専用のマイクロフルフィルメント施設を活用しています。ハイブリッド型運営では、店舗と専用施設によるフルフィルメントの要素を組み合わせています。オカド社は、2026年4月までに全6カ所の顧客向けフルフィルメントセンターに「Swift Router」を導入しました。このシステムは1時間あたり268ユニットを処理し、前年比で12%増加しました。また、フルバスケット注文に対して最短100分という配達時間枠を実現しました。したがって、地域ごとの取扱量が多く、必要な投資を正当化できる場合、自動化によって出荷スピードを向上させることができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要と、Eコマース物流におけるQコマースの役割
- 従来のEコマースとクイックコマースの物流
- 市場促進要因
- 10分から30分での食料品配送に対する需要の高まり
- 小売業者による店舗の地域フルフィルメントハブへの転換
- プラットフォーム主導のホワイトラベル・クイックコマース提携の拡大
- 一級都市における小口配送需要の多い都市型マイクロキャッチメントの拡大
- アマゾンとスーパーマーケットによる高密度なダークストア・ネットワークの強化
- リピート注文を支えるリテールメディアとロイヤリティ・エコシステムの収益化
- 市場抑制要因
- 需要がまばらな路線における高い運営コスト
- 都心部のフルフィルメント拠点における計画上の課題
- ライダーの確保状況とピーク時のキャパシティの制約
- 複数注文バスケットによる利益率の圧迫
- 規制の枠組み
- バリューチェーンおよび流通チャネルの構造分析
- 技術革新の展望
- ポーターのファイブフォース分析
- Qコマースの物流要件の変遷
- 価格設定とコスト構造の分析
- 消費者の行動と選好の分析
- ダークストアとフルフィルメントインフラの分析
- 持続可能な配送ソリューションとグリーンロジスティクスの取り組み
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測(金額、2026年~2031年)
- サービスタイプ別
- フルフィルメントおよびダークストア運営
- ラストマイル配送サービス
- リバースロジスティクスサービス
- 付加価値型物流サービス
- フルフィルメントモデル別
- ダークストアを活用したフルフィルメント
- マイクロフルフィルメントセンター(MFC)を活用したフルフィルメント
- 小売店舗を拠点としたフルフィルメント
- ハイブリッド・フルフィルメント・モデル
- 提供モデル別
- B2C(企業対消費者)
- 企業間取引(B2B)
- 都市ティア別
- ティア1
- ティア2
- ティア3およびそれ以下
- 地域別
- イングランド
- スコットランド
- ウェールズ
- 北アイルランド
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- DHL Group(Including Evri)
- La Poste Group(Including DPD Group)
- GXO Logistics(Including Wincanton plc)
- International Distribution Service(Including Royal Mail)
- Stuart
- Beelivery
- InPost(Including Yodel and Menzies Distribution)
- CMA CGM Group(Including CEVA Logistics)
- Relay Technologies
- Gophr
- Addison Lee
- United Parcel Service of America, Inc.(UPS)
- FedEx
- Quiqup
- DX Express
- Ocado Group plc
- XPO, Inc.
- HIVED
- Whistl Group Limited
- Absolutely Couriers
- Speedy Freight
- Zedify
第7章 市場機会と将来の展望



