


南米のエアバッグシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Airbag Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155308
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
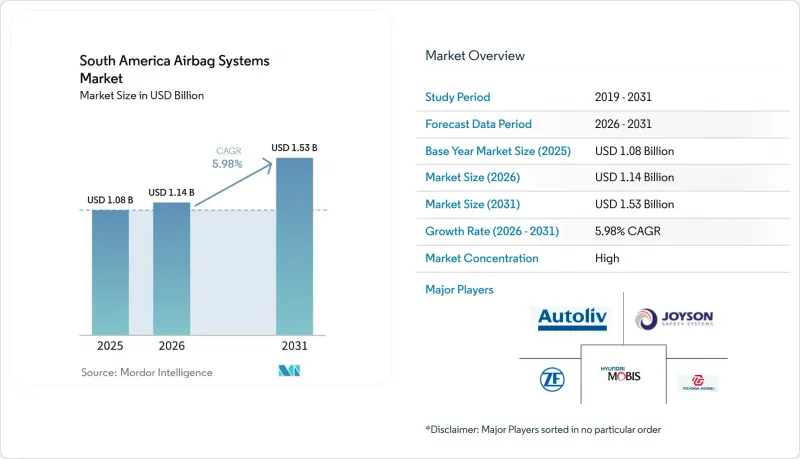
Mordor Intelligenceによると、南米のエアバッグシステム市場規模は2025年に10億8,000万米ドルと評価され、2026年には11億4,000万米ドルと推定されており、2031年までに15億3,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.98%で成長すると見込まれています。
南米エアバッグシステム市場の動向と洞察
地域全体でのエアバッグ規制の厳格化
南米全域における安全基準は、最低限の装備要件から衝突性能への期待へと移行しつつあります。ブラジルのCONTRAN決議第964/2022号は、M1およびN1車両へのフロントエアバッグの搭載を義務付けており、国内生産車および輸入車の双方に対して明確な基準を定めています。また、決議第949/2022号では、セダン、SUV、ピックアップトラックに対する側面乗員保護試験の要件も定められました。Latin NCAPの2026~2029年プロトコルでは、時速60 kmの側面バリア試験および時速32 kmの側面ポール試験が導入され、車両設計における側面およびカーテンエアバッグによる保護の重要性がさらに高まっています。また、このプロトコルでは、ISOFIXの装備状況や助手席エアバッグの無効化機能も考慮されており、これにより、子どもの安全機能と拘束システムの決定が結びつけられています。これらの要件により、自動車メーカーは、マイナーチェンジや新型車の発売に先立ち、より広範なエアバッグパッケージの標準化を促進することになります。
ブラジルにおけるOEMの生産拡大
ブラジルの新車プログラムは、現地供給されるエアバッグシステムに対する継続的な需要を生み出しています。ゼネラル・モーターズ(GM)は、ハイブリッド車、製造設備の近代化、およびエンジニアリング能力の強化に向け、ブラジルにおける投資計画を拡大しました。長安汽車(Changan)とCAOAは、2026年から2028年にかけての9億5,000万米ドルの投資サイクルの一環として、2026年3月にアナポリスでSUV「Uni-T」の現地生産を開始しました。新しいプラットフォームには専用の型式認定が必要となり、サプライヤーにとっては各生産サイクルの期間にわたって契約を確保する機会となります。ブラジルに進出する中国の自動車メーカーは、一般的に包括的な安全装備を備えた車両を導入しており、これにより現地生産車1台あたりのエアバッグ平均搭載数が向上する可能性があります。南米のエアバッグシステム市場は、現地組立プログラムが単なる生産台数に依存するのではなく、生産量の増加と安全装備の充実を組み合わせることで恩恵を受けます。
価格に敏感なエントリーレベルセグメントが導入を制限
規制で義務付けられていない場合、エントリーレベル車に追加のエアバッグを装備することは依然として困難です。このカテゴリーの自動車メーカーは、装備のアップグレードと、購入者が期待する手頃な価格とのバランスを取らなければなりません。この制約は、輸入部品やマクロ経済の不確実性により調達コストが高騰する可能性があるブラジルやアルゼンチンで、より顕著です。メーカーは、車両価格の範囲内で安全装備パッケージを組み込みやすい高価格帯のSUVやピックアップトラックに、4つまたは6つのエアバッグをより容易に追加することができます。その結果、南米のエアバッグシステム市場では二極化が生じており、ミドルレンジ車やプレミアム車において装備の増加が顕著になっています。エントリーレベルセグメントでは、オプションの拘束システムの導入が依然として鈍化しています。
セグメント分析
フロントモジュールはすでに新車への搭載率が100%に近づいていますが、その膨大な数量により、2025年の売上高の46.24%を占めています。カーテンエアバッグは、コロンビアとチリが放出軽減性能を法規制化することから、2026年から2031年にかけてCAGR6.19%で成長すると予測されており、この10年の終わりまでに南米エアバッグシステム市場の4分の1近くを占める見込みです。サイド・ソラックスユニットは、NCAPのポール衝突基準の恩恵を受けており、市場価値の相当な割合を占めています。ニーエアバッグはプレミアム機能として位置づけられており、フォルクスワーゲン「タオス」やトヨタ「カローラクロス」のグレードを差別化する役割を果たしています。センターエアバッグやシートベルトエアバッグの市場シェアはごくわずかですが、これらは主に高級クロスオーバー車やドイツからの高級輸入車に搭載されています。サプライヤー各社は、カスケード式ルーフレールやドア取り付け型カーテンエアバッグなどの革新技術に、利益率拡大の最大の可能性を見出しています。
フロントモジュールは規模の経済をもたらし市場を独占していますが、その成長は頭打ちになりつつあります。一方、アンデス諸国の各市場で規制の導入スケジュールが具体化するにつれ、カーテンエアバッグや胸部保護ユニットが、車両に新たな装備層をもたらす見込みです。将来の技術動向としては、より軽量な生地への移行、充填ガス量を削減するシール加工された縫い目、そして乗員の姿勢に適応するAI駆動のインフレーター制御ロジックが注目されています。エアバッグ関連収益の縮小は、南米のエアバッグシステム市場の成長の大部分を牽引すると予想されます。
2025年、南米のアirbagシステム市場において乗用車が73.16%を占めており、これは同地域におけるこの車種カテゴリーの台数の多さを反映しています。乗用車は、フロントエアバッグモジュールおよび関連する電子制御装置の基礎的な需要源となっています。小型商用車は、2031年までCAGR6.23%で成長すると予測されています。ピックアップトラックは、個人用および商用輸送の両方に使用されるため、この拡大の主要な部分を占めています。これらの車両には通常、標準的な安全装備として4~6個のエアバッグが搭載されています。搭載されるエアバッグの数が多いため、登録台数だけから推測されるよりも、エアバッグの売上高への寄与度は大きくなります。したがって、現在進行中のピックアップトラックおよびSUVへのシフトは、乗用車の需要基盤を超えてエアバッグの需要を支えています。
中型および大型商用車、ならびにバスや長距離バスは、絶対的なシェアは小さいもの、同地域における乗用車の安全要件に比べ、その安全要件の整備は歴史的に遅れてきました。それにもかかわらず、フリート運営事業者は、乗員保護や保険上の考慮事項をより重視するようになっています。ボルボ・トラックは、2026年2月、北米向けの新型VNLおよびVNRモデルに、一体型サイドカーテンエアバッグを標準装備しました。この動きは、世界のプラットフォーム間で車両の安全仕様が収束しつつあることを示す好例と言えます。南米における商用車の安全装備の普及は、フリート購入者がより広範な安全装備を求めるようになれば、正式な規制スケジュールに先駆けて進む可能性があります。すでに地域のフリートに製品を供給している老舗サプライヤーは、この需要に対応できる体制を整えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 地域全体でのエアバッグ規制の強化
- ブラジルにおけるOEM生産の拡大
- SUVおよびピックアップトラックの普及率の上昇が、マルチエアバッグの搭載台数を押し上げています
- NCAP安全評価に対する消費者の関心の高まり
- サイドカーテンエアバッグに対するフリート保険の優遇措置
- インフレーター製造の現地化により、コスト面での障壁が低減
- 市場抑制要因
- 価格に敏感なエントリーレベルセグメントが普及を制限しています
- 偽造エアバッグの輸入が横行している
- 特殊推進剤用化学物質のサプライチェーンの混乱
- 従来のプラットフォームへのセンターエアバッグの統合における課題
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- エアバッグの種類別
- フロントエアバッグ
- サイドエアバッグ
- カーテンエアバッグ
- ニーエアバッグ
- センターエアバッグ
- シートベルト用エアバッグ
- 車両タイプ別
- 乗用車
- 小型商用車(LCV)
- 中型・大型商用車(MHCV)
- バスおよび長距離バス
- コンポーネント別
- エアバッグモジュール
- 衝突センサー
- インフレーター
- 診断用センサー
- 制御ユニット
- その他
- 販売チャネル別
- 相手先ブランド製造業者
- アフターマーケット
- 国別
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Autoliv Inc.
- ZF Friedrichshafen AG(ZF TRW)
- Joyson Safety Systems
- Toyoda Gosei Co., Ltd.
- Hyundai Mobis Co., Ltd.
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Faurecia SE
- Yanfeng Safety Systems
- Kolon Industries, Inc.
- Toyobo Co., Ltd.
- TE Connectivity Ltd.
- Key Safety Systems
第7章 市場機会と将来の展望



