


中国の産業製造物流:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
China Industrial Manufacturing Logistics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155307
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
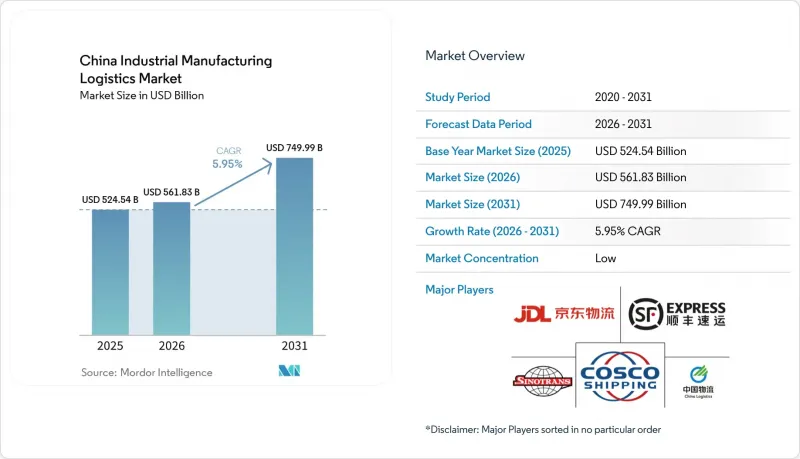
Mordor Intelligenceによると、中国の工業製造物流市場の規模は2025年に5,245億4,000万米ドルと評価され、2026年の5,618億3,000万米ドルから2031年までに7,499億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.95%となる見込みです。
中国の工業製造物流市場の動向と洞察
設備およびハイテク製造分野における産業の高度化
先進的な製造技術の普及により、標準的な貨物輸送サービスでは必ずしも満たせない物流要件が生じています。精密機器、航空宇宙部品、半導体基板には、温度管理、保税倉庫、および文書化された保管体制が必要です。こうした要件により、専門的な取り扱いと信頼性の高いプロセス管理の重要性が高まっています。より統合された生産システムを採用する製造企業は、工場システムと連携できる物流パートナーも必要としています。これにより、ベンダー選定の基準は運賃や納期だけにとどまらなくなっています。相互運用可能な倉庫システムと調整されたデジタル運用体制を備えたプロバイダーは、中国の産業製造物流市場において、こうした顧客にサービスを提供する上で有利な立場にあります。
製造業者による非中核物流機能のアウトソーシング
自動車、医療機器、新エネルギー機器の製造メーカーは、サプライチェーン業務のより多くの部分を専門の物流プロバイダーに委託しています。この変化により、製造企業は生産、製品開発、および顧客への約束に集中できるようになります。SFホールディングスの報告によると、ハイテク、産業機器、自動車、食品の各セクターにおける総合物流収益は、2025年に20%以上増加しました。この成長率は関連業界の物流成長率を上回っており、バリューチェーンにおける付加価値の高いサービスに対する需要が高まっていることを示しています。また、製造業者は、生産計画や在庫管理の意思決定を支援できる可視化データも求めています。これにより、中国の工業製造物流市場において、より大規模で長期的なサービス契約が成立しやすくなっています。
内陸部の製造拠点における物流インフラの不均衡
中国中部および西部のいくつかの地域では、産業の移転が物流インフラの整備を追い越しています。「第14次五カ年計画」期間中に鉄道や高速道路の網は改善されましたが、工業団地と複合輸送ターミナル間の接続は依然として不均一なままです。発展の遅れている内陸地域の事業者にとっては、ルートの断片化、復路輸送能力の未活用、および高い運営コストといった課題に直面する可能性があります。これらの問題は、中国の工業製造物流市場におけるサービス拡大を遅らせる要因となり得ます。
セグメント分析
2025年、中国工業製造物流市場における輸送部門のシェアは59.50%を占めました。工業製品は依然として、サプライヤー、工場、倉庫、港湾、顧客の間で物理的な移動を必要とするため、このセグメントが主導的な地位を占めています。製造クラスター間の短・中距離配送においては、依然として道路貨物輸送が重要な役割を果たしています。鉄道は、沿岸部と内陸部の生産拠点を結ぶ長距離の国内ルートにおいて、その重要性を高めています。航空貨物輸送は、運賃よりも配送速度や取り扱い管理が重視される電子機器や医薬品の輸送に利用されています。河川・海上輸送も、低炭素なインターモーダル輸送の選択肢として活用されています。中国初の河川・海上ゼロカーボン輸送回廊が2026年6月30日に運用を開始し、嘉興港と寧波・舟山港を電気内陸船で結んでいます。報告されたプロジェクトデータによると、この回廊によりコンテナ1個あたりの二酸化炭素排出量が60キログラム削減されました。
付加価値サービスおよびその他のセグメントは、2031年までCAGR7.90%で成長すると予測されています。このセグメントには、キッティング、リバースロジスティクス、コールドチェーン管理、サプライチェーン・ファイナンスの統合などが含まれます。製造業者は、単なる貨物輸送だけでなく、より複雑な業務を外部委託する傾向にあります。これにより、生産や流通に関連するサービスを管理できるプロバイダーへの需要が高まっています。倉庫・保管は、輸送拠点と工場への入荷フローをつなぐ接点であり続けています。倉庫業務と専門サービスを組み合わせたプロバイダーは、顧客との長期的な関係を築くことができます。したがって、中国の工業製造物流業界には、複雑な顧客要件に対応するサービスバンドルの展開余地があります。この成長は、輸送の中心的な役割を損なうものではありませんが、輸送を取り巻くサービスに付加される価値を高めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 設備およびハイテク製造業における産業の高度化
- 製造業者による非中核物流機能のアウトソーシング
- デジタル貨物可視化とスマート倉庫の急速な普及
- 「二酸化炭素排出量ピークアウト・カーボンニュートラル」の公約に基づくグリーン・ロジスティクスへの投資
- 中国中部・西部への地域間産業移転
- 輸出志向型製造業には、強靭なインバウンドおよびアウトバウンド物流が求められます
- 市場抑制要因
- 内陸部の製造拠点間で物流インフラにばらつきが見られる
- 業界横断的なサービス標準化の低さ
- 事業者間の価格競合が依然として続いている
- 業務、業界プロセス、デジタルシステムにおけるハイブリッド人材の不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 地政学的出来事が市場に与える影響
第5章 市場規模と成長予測
- サービス別
- 輸送
- 道路
- 鉄道
- 航空
- 海上/内航船
- 倉庫・保管
- 付加価値サービスおよびその他
- 輸送
- エンドユーザー産業別
- 自動車
- エレクトロニクス・半導体
- 機械・産業用機器
- 医薬品および医療機器
- 航空宇宙・防衛
- その他のエンドユーザー産業
- ロジスティクス・モデル別
- アセットライト
- 資産集約型
- ハイブリッド
- 地域別
- 中国北部
- 中国東部
- 中国南部
- 中国中部
- 中国西部
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- JD Logistics, Inc.
- Sinotrans Limited
- SF Holding Co., Ltd.
- China Logistics Group Co., Ltd.
- Kuehne+Nagel International AG
- Deutsche Post AG
- DSV A/S
- A.P. Moller-Maersk A/S
- CMA CGM S.A.
- C.H. Robinson Worldwide, Inc.
- GEODIS SA
- NYK Line
- Nippon Express Holdings, Inc.
- Hankyu Hanshin Express Co., Ltd.
- BEST Inc.
- Annto Supply Chain Technology Co., Ltd.
- Rokin Logistics Supply Chain Co., Ltd.
- China COSCO SHIPPING
- CIMC Wetrans Logistics Technology
- JUSDA Supply Chain Management Co., Ltd.
- SAIC Anji Logistics Co., Ltd.
- Kintetsu World Express, Inc.(KWE)
- Expeditors International of Washington, Inc.
- Dachser SE