


米国の産業製造物流:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Industrial Manufacturing Logistics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155299
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、米国の工業製造物流市場は2025年に3,981億6,000万米ドルの規模となり、2026年の4,151億5,000万米ドルから2031年までに4,946億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは3.57%となる見込みです。
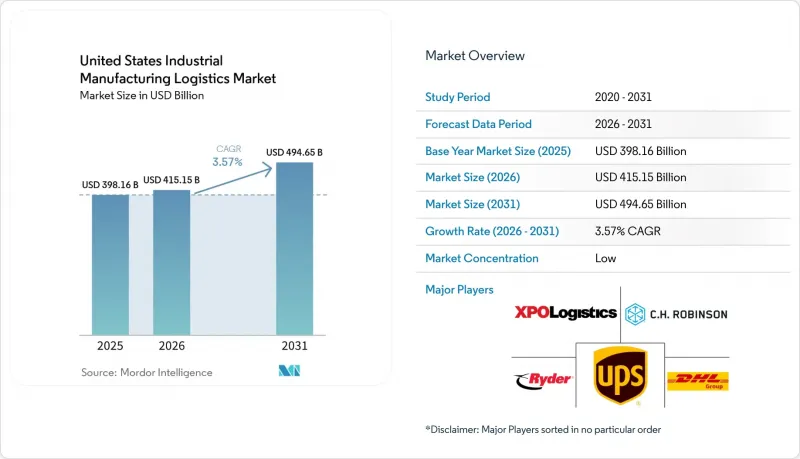
米国の工業製造ロジスティクス市場の成長は、広範な貨物サイクルというよりも、国内生産、地域的なサプライヤー基盤、およびより迅速な補充サイクルを軸とした製造ネットワークの再構築に起因しています。本レポートは、サービス別(輸送、倉庫・保管、付加価値サービス)、エンドユーザー産業別(自動車、エレクトロニクス、機械・設備、その他)、ロジスティクスモデル別(アセットライト、アセットヘビー、ハイブリッド)、および地域別(北東部、南西部、西部、南東部、中西部)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
米国の工業製造ロジスティクス市場の動向と洞察
ニアショアリングと米国製造ネットワークの再構築
ニアショアリングは、米国の産業製造ロジスティクス市場における貨物需要の構造を変えつつあります。これは、より多くの生産プログラムが、長距離の海上輸送に依存する補充モデルではなく、地域的なサプライヤーネットワークに依存するようになっているためです。2025年、米国とメキシコ間の国境を越える貨物輸送額は8,728億米ドルに達し、これはすでに北米の輸送回廊を通じて移動している生産関連貿易の規模を示しています。最終組立が消費地に近い場所へ移行するにつれ、需要や部品調達もより地域密着型となり、製造業者は内陸部の生産回廊全体において、複数発地からのインバウンドスケジューリング、クロスドッキング、およびサプライヤー管理在庫(SMI)のサポートをさらに必要としています。これにより、物流構造は輸入貨物の集約から、より高密度な国内輸送、より短い輸送計画サイクル、そして工場への引き渡し頻度の増加へと移行しており、これにはより強力な現地での実行力が求められます。米国の工業製造物流市場において、中西部、南東部、およびテキサス州とメキシコを結ぶ貨物ルート付近に、すでに資産、運送業者との提携関係、および運営チームを保有しているプロバイダーが最も恩恵を受けています。契約の受注においては、製造業者に、拡張にコストがかかり、人員確保も困難な社内物流能力の構築を強いることなく、生産活動の増加に対応できるオペレーターがますます優遇されるようになっています。
カナダおよびメキシコとの国境を越えた産業貨物流量の拡大
米国の工業製造物流市場は、北米の工業貿易の拡大から直接的な後押しを受けています。これは、地域の生産計画が依然として、部品、半完成品、完成品の安定した国境を越えた移動に依存しているためです。2025年の米国・メキシコ間の貨物価値のうち、トラック輸送が73.6%を占めており、この回廊における製造関連貨物の主要な輸送手段が依然として陸上輸送であることを裏付けています。また、この回廊の業績はますます不均一になってきており、電子機器関連のルートは力強い勢いを見せている一方で、一部の自動車関連ルートは、生産スケジュールの変更や部品供給の混乱の影響を受けやすい状況が続いています。この状況の多様性が重要となるのは、国境を越えた成長がもはや単に輸送量の増加だけにとどまらず、在庫を最小限に抑えて運営する製造業者にとっては、書類手続き、通関、タイミング、そして例外事案の管理といった課題も伴うものとなっているからです。貿易規則の見直しや原産地規則の遵守は、業務の複雑さをさらに増す要因となっており、より厳格な品目分類の徹底と、国境手続きの一貫した実行の必要性を浮き彫りにしています。米国の工業製造物流市場において、通関サポート、通関業者の調整、および専用の越境輸送能力を組み合わせたプロバイダーは、単なるポイント・ツー・ポイントの幹線輸送のみを提供する事業者よりも、この需要を取り込む上で有利な立場にあります。
倉庫・輸送業界全体におけるドライバーおよび技術者の不足
米国における工業製造ロジスティクス市場では、労働力不足が依然として現実的な制約となっています。この不足はドライバーにとどまらず、倉庫業務、設備のメンテナンス、技術サポートの役割にまで及んでいます。これは重要な問題です。なぜなら、車両の輸送能力は、利用可能なトラクターやトレーラーだけでなく、設備を稼働させ続け、貨物を正しく積み込み、スケジュールの変更に対応できる有資格者の数によっても左右されるからです。技術者の不足は、需要がある場合でも利用可能な車両の輸送能力を静かに低下させる可能性があり、これにより、固定された生産期間に依存する製造業者にとって、対応時間の予測が難しくなります。国境を越える輸送ルートでは、ライセンシング、就労資格、書類要件によって、かつて国境付近のトラック輸送業務を支えていた労働力プールが狭まるため、さらなる負担が生じています。こうした要因が相まって、部品の流れにおけるサービスリスクが高まります。集荷の漏れや引き渡しの遅延は、工場の生産量やサプライヤーの工程順に即座に影響を及ぼす可能性があるからです。したがって、米国の工業製造物流市場では、製造投資の伸びが、日々の貨物輸送を支える労働力基盤の拡大を上回る輸送ルートにおいて、事業拡大のペースが鈍化しています。
セグメント分析
2025年、輸送は米国の工業製造ロジスティクス市場の62.50%を占めました。これは、最終納品までに繰り返しの移動を必要とする、地域的な製造ネットワークを横断する部品、半製品、完成品の膨大な流れを反映したものです。米国の生産クラスターは、短いリードタイム、柔軟なルート設定、頻繁な工場への補充に依存しており、これらは速度の遅い輸送手段だけでは大規模にサポートすることが難しいため、道路貨物輸送は依然として最大の輸送サブセグメントとなっています。鉄道は依然として重要な構造的役割を果たしており、製造業者が長距離輸送やインターモーダル輸送を活用して、より安定した輸送ルートの経済性を実現することを可能にしています。特に、工場の稼働継続を脅かすことなく、やや余裕のあるリードタイムを確保できる回廊においては、その重要性が際立っています。航空貨物、海上輸送、内陸水路は、範囲は狭いもの重要な機能を担っており、航空輸送は緊急かつ高価値な輸送を支え、水路による貨物輸送は、時間的制約が比較的緩やかな化学製品、バルク金属、重機の輸送において依然として重要な役割を果たしています。
付加価値サービス部門は、2026年から2031年にかけてCAGR4.20%で成長すると予測されており、製造業者が保管と輸送の間に位置する業務特化型のオペレーションをますます外部委託するにつれ、最も急速に成長するサービス層となる見込みです。倉庫・保管サービスは依然として最も資本集約的なサービス層であり、これは、現代的な建物設計、立地条件、コンプライアンスプロセス、システム統合が、床面積や単純なパレット収容能力と同様に、契約価値をますます左右するようになっているためです。製造業者は、キッティング、シーケンス処理、ベンダー管理在庫(VMI)、ラベリング、コンプライアンス関連書類の作成といった業務について、外部プロバイダーを活用しています。これらの機能には、訓練を受けた労働力や運用システムが必要であり、工場組織内で迅速に立ち上げることは困難だからです。米国の工業製造ロジスティクス業界では、工場隣接の倉庫、管理された輸送、実行支援を単一の運用モデルで結びつけることができるサービスプロバイダーが、依然として各機能を個別に販売している企業に対して優位性を高めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ニアショアリングと米国製造ネットワークの再構築
- カナダおよびメキシコとの国境を越えた産業用貨物輸送の拡大
- 倉庫業務および資材運搬における自動化による生産性の向上
- 時間厳守・温度管理型産業物流の成長
- マルチノード製造サプライチェーンにおけるコントロールタワーの導入
- コンプライアンスに起因するトレーサビリティおよび出荷可視化への需要
- 市場抑制要因
- 倉庫・輸送業界全体におけるドライバーおよび技術者の不足
- 契約物流における運賃の変動と利益率の圧迫
- 産業貨物輸送回廊における混雑と輸送能力の制約
- デジタル化された物流ネットワークにおけるサイバーセキュリティおよびデータ統合のリスク
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 地政学的出来事が市場に与える影響
第5章 市場規模と成長予測
- サービス別
- 輸送
- 道路
- 鉄道
- 航空
- 海上および内陸水路
- 倉庫・保管
- 付加価値サービス
- 輸送
- エンドユーザー産業別
- 自動車
- エレクトロニクス・半導体
- 機械・機器
- 化学・素材
- 航空宇宙・防衛
- その他のエンドユーザー産業
- ロジスティクス・モデル別
- アセットライト
- 資産集約型
- ハイブリッド
- 地域別
- 北東
- 南西部
- 西
- 南東
- 中西部
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- C.H. Robinson Worldwide, Inc.
- XPO, Inc.
- United Parcel Service, Inc.
- DHL Group
- DSV A/S
- Kuehne+Nagel International AG
- Ryder System, Inc.
- Hub Group, Inc.
- J.B. Hunt Transport Services, Inc.
- GXO Logistics, Inc.
- FedEx Corporation
- Penske Logistics, LLC
- NFI Industries, Inc.
- Geodis S.A.
- CMA CGM Group
- Expeditors International of Washington, Inc.
- Lineage, Inc.
- Americold Realty Trust, Inc.
- Kenco Group, Inc.
- Saddle Creek Corporation
第7章 市場機会と将来の展望



