


クローズドループネットワーク自動化ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Closed-Loop Network Automation Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155298
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
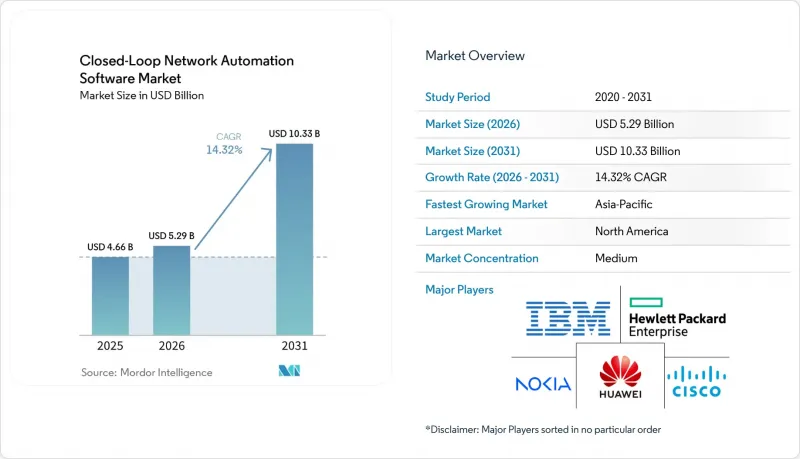
Mordor Intelligenceによると、クローズドループ・ネットワーク自動化ソフトウェアの市場規模は、2025年に46億6,000万米ドル、2026年に52億9,000万米ドルとなり、2031年までに103億3,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR14.32%で成長すると見込まれています。
世界のクローズドループ・ネットワーク自動化ソフトウェア市場の動向と洞察
ハイブリッドおよびマルチクラウドネットワークの複雑化
組織では、レガシーサイト、エッジノード、分散型アプリケーションと並行して複数のクラウド環境を運用するケースが増えており、日常的な変更の調整が難しくなっています。クローズドループ・ネットワーク自動化ソフトウェア市場は、別々の環境にわたるネットワークの状態、ポリシー、および自動化されたアクションを連携させることで、この運用上の負担を解消します。自動化が統合されていない場合、ネットワークチームは複数の監視・管理コンソールを跨いで作業を行うことが多く、調査の遅延や運用慣行の不統一を招いています。マイクロソフトは、AIオーケストレーションエージェントを活用することで、ハイブリッドクラウドの統合を数ヶ月かかる手動プロセスから1日で完了する自動化されたワークフローへと変革した2025年の社内プログラムについて説明しました。シスコは2026年に「Multicloud Fabric」を導入し、Cisco Cloud Controlを通じて、サイト間およびクラウド間の自動ファブリックを提供しました。新しいクラウドやネットワークドメインが追加されるたびに、共有制御フレームワークの運用上の価値が高まります。特に、チームがそれらのドメイン全体でセキュリティおよびサービスポリシーを維持しなければならない場合には、その価値が顕著になります。
AI駆動型の予測運用とネットワーク分析
AI駆動型の運用は、基本的な異常の特定から、定義されたポリシー制御の下で日常的な是正措置を推奨または実行できるシステムへと移行しつつあります。ネットワーク運用センターにおいて、オペレーターが障害対応の迅速化や手作業の削減を求めるようになると、閉ループ型ネットワーク自動化ソフトウェア市場は恩恵を受けます。ノキアとインドサット・オオリードゥ・ハッチソンは2026年、ネットワーク運用向けに検証済みの自動化機能を活用した自律型ネットワークの取り組みについて説明しました。この変化は、人材ニーズにも変化をもたらします。ポリシーの設計、データ品質、モデルガバナンス、マルチベンダー統合には、従来のネットワーク管理とは異なるスキルが求められるためです。そのため、ベンダー各社は、分析速度だけでなく、説明可能性、データ管理、自律的なアクションに関する安全対策においても競争を繰り広げています。中核となるAI機能がより一般的になるにつれ、AIによる推奨事項を監査可能な運用ワークフローに結びつけるプラットフォームは、規制対象の通信事業者や企業において、より明確な優位性を確立できるでしょう。
レガシー環境およびマルチベンダー環境における高い統合コスト
レガシーの運用支援システム、ネットワーク管理プラットフォーム、およびマルチベンダー機器には、プログラムによる制御のための一貫したインターフェースが欠けていることがよくあります。このため、ソフトウェアのライセンス自体の価格が手頃であっても、統合の労力がクローズドループ型ネットワーク自動化ソフトウェア市場における導入の主要な障壁となっています。ルーティング、スイッチング、SD-WAN、セキュリティ、および無線ネットワークでは、それぞれ異なるAPI、構成モデル、データ構造が使用される場合があります。こうした違いにより、自動化されたワークフローが環境全体で安全に動作するようになるには、コネクタの導入やテストが必要となります。ノキアとエリクソンは2026年、ノキアの「SMOマーケットプレース」とエリクソンの「rApp Ecosystem」間の連携を含む相互運用性の取り組みを発表しました。標準に準拠した管理インターフェースの普及により、こうした障壁を軽減することは可能ですが、導入機器が混在している状況では、完全自動化された導入の進展が引き続き遅れることになります。
セグメント分析
2025年、クローズドループ型ネットワーク自動化ソフトウェア市場において、ソフトウェアが58.21%のシェアを占め、2031年までCAGR15.54%で成長すると予測されています。この状況は、通信事業者が資本集約的なハードウェアの更新から、インテリジェンスおよびオーケストレーション層への継続的な投資へとシフトしていることを反映しています。ソフトウェアには、インテントベースのネットワーキングエンジン、ポリシー主導の自動化、分析、および複数のインフラストラクチャドメインにまたがって動作する制御機能が含まれます。これらの機能により、チームは孤立した設定作業から、より連携の取れた運用モデルへと移行することが可能になります。
ハードウェアに組み込まれた自動化は、新規導入や、ネットワークオペレーティングシステムやコントローラーに直接関連する機能においては依然として重要ですが、オーケストレーションロジックがベンダー中立のソフトウェア層へと移行するにつれ、その拡大ペースは鈍化しています。また、導入、統合、およびマネージド運用により、社内に自動化チームを持たない顧客の導入障壁を低減できるため、サービスも引き続き重要な役割を果たしています。構成要素の構成から、商業的価値は単一の物理デバイスカテゴリではなく、ソフトウェア層にますます集中していることがわかります。この動向は、顧客の要件の進化に合わせて機能を継続的に更新できるサプライヤーにとって有利です。また、顧客に導入済みのハードウェアの交換を強いるのではなく、既存の機器全体で動作するプラットフォームの価値を高めます。
2025年には、クラウド導入が収益の45.44%を占める一方、ハイブリッド導入は2031年までCAGR16.54%で成長すると予測されています。クラウド経由で提供されるOSS、BSS、およびオーケストレーション・プラットフォームは、初めて自動化を導入する組織にとって、導入の障壁を低減することができます。また、分散した拠点全体で、分析や一元化されたポリシー管理をより利用しやすくします。ハイブリッド導入は、機密性の高いトラフィック、監査データ、または変更の実行を管理された環境内に保持しつつ、クラウドベースの分析機能を利用できるようにすることで、異なる要件に対応します。このモデルは、医療、BFSI(銀行・金融・保険)、エネルギー・公益事業、政府機関、およびその他の規制対象のエンドユーザーにとって特に重要です。
オンプレミス展開は、データ居住要件によりホスト型オーケストレーション・プラットフォームの利用が制限される防衛、公共部門、および主権事業者にとって、依然として重要です。したがって、展開の選択は、単なる技術的な好みではなく、運用上およびコンプライアンス上の要件を反映したものとなります。ハイブリッド・モデルにより、顧客はすべての運用制御を直ちにパブリッククラウドに移行することなく、クラウドの俊敏性を活用することができます。その結果、ハイブリッド展開は、より高いレベルの自律性に向けて慎重に前進する組織にとって、重要な移行経路を提供します。
地域別分析
2025年には、北米がクローズドループ・ネットワーク自動化ソフトウェア市場において33.32%のシェアを占めると予想されています。この地域は、堅調な企業向けテクノロジー投資、活発な5Gイニシアチブ、および主要なクラウド・ネットワークプラットフォームプロバイダーの存在という恩恵を受けています。AIインフラの構築により、動的なネットワーク管理の必要性を高めるトラフィックパターンや運用要件が生まれています。金融サービスおよび医療機関は、信頼性が高く、安全で、監査可能なネットワークサービスを必要とするため、主要な企業導入者となっています。カナダでは、金融サービスおよび天然資源セクターのユーザーから需要が生まれています。一方、メキシコでは、通信事業者がネットワークの合理化を進める中、CSP(通信サービスプロバイダー)にとって新たなビジネスチャンスが生まれています。シスコは、ラスベガスで開催される「Cisco Live 2026」において、「Multicloud Fabric」および「AgenticOps」モデルを発表する予定です。これらの動きは、統一された運用環境内でクラウド接続、セキュリティ、自動化を統合することに、同地域が注力していることを反映しています。
アジア太平洋地域は、2031年までCAGR16.54%で拡大すると予測されており、最も成長の速い地域となる見込みです。中国では、2026年初頭までに400万基以上の5G基地局が導入されると見込まれており、無線、コア、トランスポートネットワーク全体で多大な自動化ニーズが生まれています。インドではデジタルおよび5Gインフラの整備が進んでおり、加入者の需要が高まるにつれ、通信事業者がAIベースの最適化を導入するよう促されています。日本と韓国も、ネットワークスライシングやプライベート5Gの取り組みを通じて需要を牽引しています。NTTドコモとNECは、2026年にAWS上で日本初の商用5Gコアを立ち上げる見込みです。インドネシア、マレーシア、ベトナムでは、5Gネットワークの拡大に伴い、自動プロビジョニングが導入されています。マレーシアは、新興の通信事業者市場において、実証済みの高度な自律化の初期事例として注目されています。クローズドループ型ネットワーク自動化ソフトウェア市場は、大規模ネットワーク全体で再現性のある標準ベースの運用を必要とするこうした導入の恩恵を受けています。
欧州は依然として重要な市場であり、ドイチェ・テレコム、オレンジ、ボーダフォン、テレフォニカ各社は、オープンRANに準拠した自動化およびスライシング・オーケストレーションへの投資を続けています。オレンジとエリクソンは、欧州全域の事業において、企業および加入者向けの使用事例に向けた自動化された5Gサービス構築で協力しています。南米では、ブラジルやアルゼンチンにおけるCSPの自動化イニシアチブを通じて発展が進んでおり、初期の導入はプロビジョニングと障害管理に重点が置かれています。中東では、サウジアラビアのインフラ整備プログラムや、UAEにおける5G-Advancedの導入を通じて、勢いを増しています。ノキアは、MWC 2026において、エージェント型AIを活用したネットワークスライシングの早期導入事業者としてduを選定しました。アフリカは依然として導入の初期段階にありますが、南アフリカやナイジェリアの通信事業者は自律型ネットワークのアプローチを模索しています。ファーウェイは、2025年に南アフリカのMTNおよびスペインのMasOrangeとの間で、レベル4の自律型ネットワーク導入実績を報告しました。こうした地域ごとの違いは、基礎的なプロビジョニングツールから、より広範なインテントベースのオーケストレーションプラットフォームに至るまで、サプライヤーにとって多様なビジネスチャンスを生み出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイブリッドおよびマルチクラウド・ネットワークの複雑化の進展
- AIを活用した予測型運用とネットワーク分析
- 5Gの普及、ネットワークスライシング、およびプログラム可能な接続性の拡大
- ゼロタッチ・プロビジョニングへの需要と運用コストの削減
- 通信サービスプロバイダーによる「Network-as-Code」の収益化
- デジタルツインによる検証を備えた、信頼性の高いエージェント型自動化
- 市場抑制要因
- レガシー環境およびマルチベンダー環境における高い統合コスト
- ネットワーク自動化およびAI運用に関するスキルの不足
- 自律的な変化の説明可能性の限界とガバナンス
- 運用システム間のデータ品質および状態同期のギャップ
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- ハードウェア組み込み型オートメーション
- サービス
- 展開別
- クラウド
- オンプレミス
- ハイブリッド
- ネットワークインフラ別
- 物理ネットワークインフラ
- 仮想ネットワークインフラ
- クラウドネイティブ・ネットワーク・インフラストラクチャ
- ハイブリッド・ネットワーク・インフラストラクチャ
- エンドユーザー別
- 通信サービスプロバイダー
- モバイルネットワーク事業者
- 固定通信事業者
- ケーブルおよびブロードバンド事業者
- インターネットサービスプロバイダー
- 企業
- 銀行・金融サービス・保険
- 製造業
- ヘルスケア
- エネルギー・ユーティリティ
- 政府・公共部門
- 小売・Eコマース
- メディア・エンターテイメント
- 運輸・物流
- マネージドサービスプロバイダーおよびクラウドサービスプロバイダー
- 通信サービスプロバイダー
- 組織規模別
- 大企業
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Ciena Corporation
- IBM Corporation
- Arista Networks, Inc.
- Extreme Networks, Inc.
- VMware by Broadcom
- Amdocs Limited
- Netcracker Technology Corporation
- Oracle Corporation
- NEC Corporation
- Red Hat, Inc.
- Forward Networks, Inc.
- NetBrain Technologies, Inc.
- Itential, Inc.
- Gluware, Inc.
- BackBox Software Inc.
第7章 市場機会と将来の展望



