


通信業界向けインテント管理プラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Intent Management Platforms For The Telecom - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 137 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154751
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
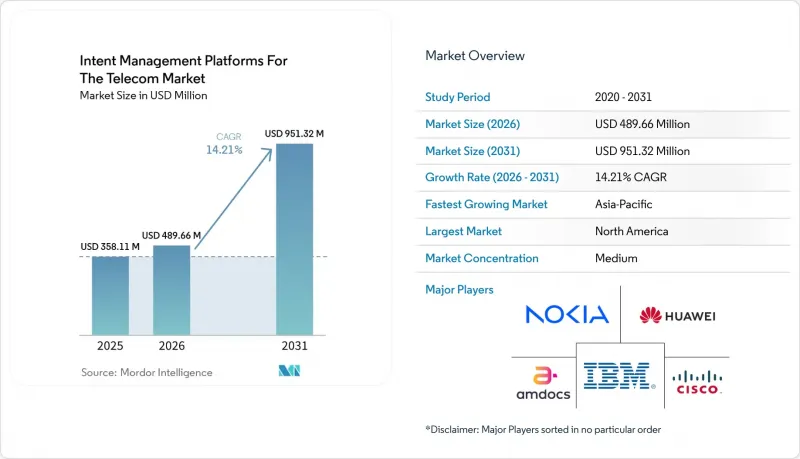
Mordor Intelligenceによると、通信市場向けのインテント管理プラットフォームの市場規模は、2025年の3億5,811万米ドルから2026年には4億8,966万米ドルへと拡大し、2031年までに9億5,132万米ドルに達すると予想されており、2026年から2031年にかけてCAGR14.21%で拡大する見込みです。
通信市場向けグローバル・インテント管理プラットフォームの動向とインサイト
5Gスタンドアロンおよびネットワークスライシングの複雑性
5Gスタンドアロンの導入においては、通信事業者は共通のサービス目標に向けて、無線、伝送、コア、およびアプリケーションのリソースを調整する必要があります。TMフォーラムは2026年3月に「IG1358インテントベース運用ユーザーガイド」を承認し、マルチドメイン環境全体でインテントを表現・報告するための共通フレームワークを確立しました。このフレームワークは、ベンダーや通信事業者に相互運用性のためのより明確な基盤を提供することで、通信市場におけるインテント管理プラットフォームを支援します。Mavenir社は、5Gスタンドアロン・ネットワークスライスを介したドイツテレコム社のビデオ電話サービスを支援し、サービス提供がネットワーク機能とアプリケーション間の連携にどのように依存するかを示しました。通信事業者は、スライスの設定および維持にかかるコストを、そのスライスが生み出す収益以下に抑えなければなりません。インテントベースのオーケストレーションは、サービス目標を反復可能なネットワークアクションに変換し、ドメイン間の設定負担を軽減することで、この要件に対応します。
クローズドループ型ネットワーク自動化への需要
クローズドループ自動化は、実際のネットワーク状況を宣言されたサービス目標と比較し、パフォーマンスが目標から逸脱した場合に是正措置を適用します。3GPPの「Coordinated Closed Control Loop」フレームワークは、最小スライススループットなどの目標を含む、パフォーマンスベースの制御ループをサポートしています。この標準化作業により、通信市場向けのインテント管理プラットフォームに対し、ポリシー定義から実ネットワーク実行に至る道筋が提供されます。楽天モバイルは、2026年2月、実稼働中のOpen RAN環境におけるRANのエネルギー効率最適化について、TM Forumのレベル4自律性検証を取得しました。この導入により、自律的かつインテント駆動型の運用を通じて、RANのエネルギー消費量を20%削減できると推定されています。反復的な是正サイクルを自動化できる通信事業者は、コスト管理を改善し、サービス保証のための対応時間を短縮することができます。
レガシーOSSおよびBSSの統合における複雑さ
レガシーOSSおよびBSS環境は、通信市場におけるインテント管理プラットフォームの展開を遅らせる可能性があります。多くの通信事業者は、4G以前に設計された、独自仕様のインターフェースやバッチ処理パターンを備えた仲介層やOSSコンポーネントを依然として維持しています。これらのシステムは、インテント駆動型制御に必要なリアルタイムのデータ交換を容易にはサポートしていません。通信事業者は、プラットフォームを大規模に展開する前に、データアクセス手法の更新、インベントリ記録の正規化、信頼性の高いAPIの公開を行う必要があることがよくあります。こうした作業により、導入スケジュールが長期化し、システムインテグレーターの役割が拡大する可能性があります。この問題は、ネットワークの近代化がOSSの更新サイクルを上回るペースで進む南米、中東・アフリカ、およびアジア太平洋地域の一部において、特に顕著です。
セグメント分析
2025年、インテント管理プラットフォームにおける通信市場シェアの67.55%を「プラットフォームおよびソリューション」が占めました。初期の導入段階では、インテントを捕捉し、ポリシーを設定し、ネットワーク動作を制御するコアソフトウェアの取得に重点が置かれていました。深く組み込まれたシステムの置き換えには多額のコストがかかり、業務に支障をきたす可能性があるため、通信事業者は既存のOSS環境と統合可能なプラットフォームを好む傾向があります。エリクソン、ノキア、アムドックス、ネットクラッカーは、こうした統合と長期的な運用関係を通じて強固な地位を確立しています。その結果、大規模な自動化プログラムの初期段階においても、プラットフォームの収益は依然として大きな割合を占めています。
サービス市場は、2026年から2031年にかけてCAGR15.76%で成長すると予測されており、通信業界のインテント管理プラットフォーム市場全体を上回るペースで拡大する見込みです。初期のソフトウェア導入を経て、需要は統合、マネージド運用、AIモデルのチューニング、および継続的なポリシー維持へとシフトしつつあります。2026年2月、Amdocsは、通信事業者向けのBSSおよびOSSに依存しないインテリジェンス層である「aOS」をリリースしました。Amdocsは、このプラットフォームが350社以上のサービスプロバイダー向けに設計されたものであると述べています。したがって、通信業界向けのインテント管理プラットフォームは、ソフトウェアの機能だけでなく、実稼働中のネットワーク全体に展開・運用するために必要な提供能力にも依存しています。
2025年、インテント管理プラットフォームの通信市場シェアのうち、クラウド導入が57.88%を占めました。通信事業者は、ポリシー評価、アシュアランスデータ、および動的なネットワークワークロードの処理能力を拡張するために、クラウド環境を活用しています。ドイツテレコムは、AIを活用したワークロードスケジューリングにより、5Gコア運用において最大65%のエネルギー節約が可能になると報告しました。こうした運用効率の向上は、ネットワーク機能の近代化に着手した通信事業者にとって、クラウド導入の正当性をさらに強める要因となっています。また、クラウド環境により、ソフトウェアの更新が迅速化され、データ駆動型の自動化ツールとの統合も可能になります。
通信市場におけるインテント管理プラットフォームにおいて、ハイブリッド展開は2026年から2031年にかけてCAGR 16.41%で成長すると予測されています。多くの通信事業者は、長寿命の機器を引き続き運用しており、オンプレミスシステムも確立されているため、すべてのネットワーク機能をクラウド環境に移行することはできません。ハイブリッドプラットフォームであれば、即時の全面的な移行を必要とせずに、レガシードメインやクラウドネイティブ機能全体にポリシーを適用することが可能です。オンプレミス展開は、ローカル処理や厳格なデータ管理を必要とする主権ネットワークや企業のプライベート5Gアプリケーションにおいて、依然として重要な役割を果たしています。したがって、通信業界向けのインテント管理プラットフォームは、単一の運用モデルではなく、多様な導入条件に対応できる必要があります。
地域別分析
2025年には、北米が通信市場におけるインテント管理プラットフォームの27.66%を占めると予測されています。同地域は、先進的な5Gスタンドアロン展開と、自律型ネットワークプログラムへの持続的な投資の恩恵を受けています。Proximus社の予測によると、2026年4月には、北米の5G接続の32%をスタンドアロンアーキテクチャが占める見込みです。この環境により、米国およびカナダの通信事業者は、ネットワークスライシングのサービスおよび運用要件に関して、より豊富な実務経験を積むことができます。エリクソン社は、マルチベンダーRAN管理およびインテントベースの運用に向けた「インテリジェント・オートメーション・プラットフォーム」を展開しています。メキシコでは、通信事業者が周波数割当プログラムを通じて5Gのカバー範囲を拡大しているため、新たなビジネスチャンスが生まれています。
欧州では、5Gスタンドアロンの展開、マルチベンダーインフラ、および自動化された意思決定に関するガバナンス要件が引き続き市場を形作っています。プロキシムスは、2026年4月にベルギーで商用5Gスタンドアロンサービスを開始する見込みであり、その使用事例は緊急サービス、決済トラフィック、メディア配信に及びます。欧州の通信事業者は、AI駆動型のポリシーエンジンを導入する際、説明可能性、追跡可能性、および監査記録を必要としています。通信市場向けのインテント管理プラットフォームは、これらの制御機能が個別のツールとして導入されるのではなく、運用プラットフォームに統合されることで、その利点が発揮されます。EANTCによる2026年の相互運用性テストでは、多様なベンダー環境を横断して運用する際の技術的課題が浮き彫りになると予想されます。英国、ドイツ、フランス、スペイン、および北欧諸国は、ネットワーク投資や自動化プログラムが進んでいることから、引き続き重要な市場となっています。
アジア太平洋地域は、2026年から2031年にかけてCAGR16.65%で成長すると予測されており、通信インテント管理プラットフォーム市場において地域別で最も高い成長率を示すと見込まれています。中国では、成熟した5Gスタンドアロンネットワーク環境により、消費者向けおよび企業向けの使用事例にわたる商用ネットワークスライシングがサポートされています。NTT東日本は、2026年3月に26社が参加し、RIC(ネットワークインテリジェンスコントローラー)を活用した制御を行うプライベート5G最適化の実証実験を発表する見込みです。この実証実験では、特定の条件下で消費電力が最大65%削減されることが示される見込みです。日本と韓国も、政府主導のプログラムを通じてネットワークの自動化を推進しています。サウジアラビアとアラブ首長国連邦(UAE)は、国家レベルのデジタルトランスフォーメーションや主権ネットワーク構想を通じて中東地域の需要を牽引しており、一方、アフリカにおける導入は、エネルギー効率や運用コストの抑制とより密接に関連しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5Gスタンドアロンおよびネットワークスライシングの複雑性
- クローズドループ・ネットワーク自動化への需要
- クラウドネイティブおよびマルチベンダーの通信インフラの成長
- Network-as-Codeおよびプログラム可能な接続性の収益化
- 無線ネットワークおよび輸送ネットワークにおける意図認識型エネルギー最適化
- コンテキスト認識型通信運用に向けたエージェント型AI
- 市場抑制要因
- レガシーOSSおよびBSSの統合における複雑さ
- 通信自動化およびAIエンジニアリングのスキル不足
- 生成AIポリシーエンジンの非決定論的挙動
- 断片化された意図オントロジーとベンダー間相互運用性
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 人工知能のガバナンスおよび説明可能性に関する要件
- データ主権と国境を越えた通信データの管理
- 重要インフラのサイバーセキュリティ要件
- テレコムクラウド、オープンRAN、およびネットワークAPIの標準規格
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- プラットフォームおよびソリューション
- サービス
- 展開モデル別
- クラウド
- オンプレミス
- ハイブリッド
- プラットフォームの機能別
- 意図の把握と自然言語の解釈
- インテント・モデリングとオントロジー管理
- ポリシーの変換と設定の生成
- その他のプラットフォーム機能
- 企業規模別
- 大手通信事業者
- 地域事業者およびチャレンジャー事業者
- プライベートネットワークおよびニュートラルホスト事業者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems, Inc.
- Nokia Corporation
- Juniper Networks, Inc.
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson
- Hewlett Packard Enterprise Company
- IBM Corporation
- Ciena Corporation
- Amdocs Limited
- Netcracker Technology Corporation
- Blue Planet, a division of Ciena Corporation
- NEC Corporation
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- VMware, Inc.
- Arista Networks, Inc.
- Forward Networks, Inc.
- NetBrain Technologies, Inc.
- Gluware, Inc.
- Itential, LLC
- Anuta Networks, Inc.
- Wipro Limited
- Accenture plc