


IoT請求と収益化ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
IoT Billing and Monetization Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 189 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155275
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、IoT課金・収益化ソフトウェアの市場規模は、2025年の22億米ドルから2026年には27億6,000万米ドルへと拡大し、2031年までに60億8,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR17.11%で成長すると見込まれています。
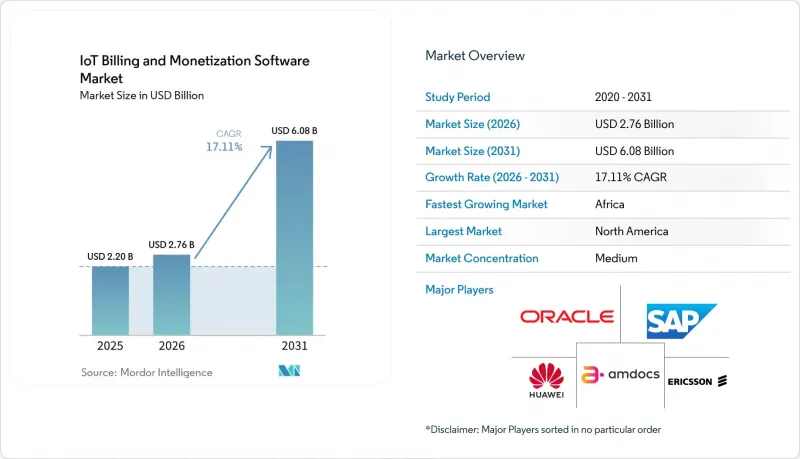
世界のIoT課金・収益化ソフトウェア市場の動向と洞察
接続デバイス数および利用イベントの拡大
2025年末時点で、セルラーIoT接続数は45億件に達し、IoT接続総数は2031年までにCAGR13%で471億件に達すると予測されています。この規模の拡大に伴い、課金プラットフォームが収集、分類、評価、照合しなければならないイベントの量も増加します。例えば、公共料金メーターは少量のデータを定期的に送信する一方、5G RedCap対応のビデオデバイスは、変動するサービス品質(QoS)条件の対象となる継続的なトラフィックを生成する可能性があります。こうした異なるパターンに対応するためには、デバイスの種類、利用レベル、ネットワーク状況、および支払責任者を認識する料金設定ルールが必要となります。ドイツでは、2026年末までに9,600万枚以上のマシン用SIMカードが導入されると予想されており、マシン向けの課金プロセスを必要とするデバイス基盤が大幅に拡大することになります。したがって、通信事業者が、より単純な消費者向けトラフィック向けに設計されたシステムを、多様なイベント構造を処理できるプラットフォームに置き換えることで、IoT課金および収益化ソフトウェア市場は恩恵を受けることになります。
サブスクリプションおよび利用量ベースのビジネスモデルの導入
コネクテッド製品プロバイダーは、デバイスの単発販売から、サブスクリプション、利用料金、サービスバンドルへと移行しつつあります。この移行には、計測された利用量を処理し、ハイブリッドな価格設定ルールを適用し、1つのワークフロー内で収益認識をサポートできるプラットフォームが必要です。Stripeは2026年3月、自律的なマシン間決済のオーケストレーションを実現するオープンなアプローチとして、「Machine Payments Protocol」を導入しました。この動向は、マシン発の決済イベントが、コネクテッドサービスプロバイダーにとって現実的な課題になりつつあることを示しています。Golioth社がモジュール式の利用量ベースの価格設定に移行したことも、多様なデバイス群にわたるきめ細かなデバイスアクティビティを適切に割り当てる必要性を反映したものです。プロバイダーが、デバイスが何を消費したか、どの契約が適用されたか、どの顧客やパートナーに請求すべきかについて、信頼できる記録を必要とするにつれ、IoTの課金および収益化ソフトウェア市場の重要性は高まっています。
レガシーOSS/BSSの統合における複雑さ
旧式のビジネスサポートシステムでは、製品カタログ、料金算定ルール、プロビジョニングプロセス、顧客記録が、密接に連携したコンポーネント内に統合されていることがよくあります。稼働中の課金を中断することなくこれらの機能を分離するには、並行運用、データ同期、および各製品ラインに対する徹底的なテストが必要となります。また、新しいIoTサービスでは、ネットワーク運用システムと課金システム間の追加の連携が必要になる場合もあります。これにより、通信事業者が複数のデバイスプラットフォーム、パートナーアプリケーション、ネットワーク技術を接続する必要が生じた際、導入の負担が増大します。また、近代化プロジェクトの開始後に、文書化されていないビジネスルールが明らかになり、予定されていたサービスの開始が遅れる可能性もあります。これらの問題は、特にプロバイダーが多数の導入基盤を持ち、課金業務の中断に対する許容度が低い場合、IoT課金・収益化ソフトウェア市場における導入を遅らせる要因となり得ます。
セグメント分析
2025年、ソフトウェアソリューションはIoT課金・収益化ソフトウェア市場シェアの71.98%を占めました。この結果は、接続型サービスの提供において、料金算定、課金、請求、仲介、決済ソフトウェアが果たす中心的な役割を反映したものです。料金算定エンジンが通信事業者の本番環境に統合されると、その変更は既存の顧客、製品カタログ、パートナー契約に影響を及ぼす可能性があります。これにより、高い切り替えコストが発生し、複数年にわたるライセンス、サポート、保守契約の関係が維持されます。この分野では、プラットフォームの完全な置き換えではなく、AIを活用した構成管理やコンポーザブル・ソフトウェアへの移行が進んでいます。Amdocs社は2026年3月、大規模なサービス提供に向けた専用の収益化エージェントと、構成主導型の統合課金機能を備えた「CES26」を発表しました。Aria Systems社は2026年5月、スタック全体を置き換えることなく導入可能な課金コンポーネントへの需要を反映し、「Aria Allegro」をスタンドアロン製品として発表しました。TM Forumの「Open Digitalアーキテクチャ」への準拠も重要です。これは、将来的な統合への依存を軽減するオープンなインターフェースを求める購入者が増えているためです。
サービスには、統合、コンサルティング、移行、設定、およびマネージド・ビリング運用が含まれます。通信事業者が従来のBSSシステムからクラウドベースの環境へ移行する際、これらの活動は依然として重要です。サービスプロバイダーは、組織がレガシーの料金算定ロジックをマッピングし、データを照合し、請求結果をテストし、稼働中の顧客の移行を支援するお手伝いをします。通信事業者が既存の消費者向けおよび企業向け製品に加えて新しいIoT使用事例を導入する際、サービスへの需要が最も高まる可能性があります。同時に、AIを活用したルール設定により、労働集約的なプロフェッショナル・サービスの長期的な必要性が軽減される可能性があります。したがって、ベンダーは、短期的な導入収益と、より簡素で再現性の高いソフトウェア導入の価値とのバランスを取る必要があります。IoT課金・収益化ソフトウェア業界は両方のカテゴリーに依存していますが、ソフトウェアは継続的な課金プロセスに組み込まれ続けるため、より大きな価値を占めています。安定したソフトウェア基盤は、顧客が新製品、パートナー、またはデバイスグループを導入する際にも、サービス収益を支えることができます。
2025年、IoT課金・収益化ソフトウェア市場シェアの67.11%をクラウドベースの導入が占めました。通信事業者は、需要のピークごとに同等のインフラを構築することなく、クラウドの容量を活用して、デバイス数やトランザクション量の変動に対応しています。クラウドネイティブな課金システムは、設定可能なサービスやコンテナ化されたワークロードを通じて、新しい利用プランを導入することができます。これにより、データ使用量、デバイスの状態、サービス階層、またはネットワーク品質に応じて変化するコネクテッドサービスがサポートされます。また、プロバイダーがAPIを通じて課金機能と顧客向けアプリケーションを連携させるのにも役立ちます。タイのAISは、B2C、B2B、およびIoTサービス向けにNetcrackerのクラウドネイティブBSSプラットフォームを導入し、複数の事業部門にわたって共通のプラットフォームを活用する事例を示しました。この導入により、より高いスケーラビリティが実現され、新しいコネクテッドサービスの立ち上げまでの時間が短縮されました。こうした機能により、IoT課金・収益化ソフトウェア市場におけるクラウド提供の役割が強化されています。
プライバシー規制、セキュリティポリシー、またはデータ居住要件によりクラウドホスティングが制限される場合、オンプレミスでの導入は依然として有効です。また、既存の課金プロセスが社内アプリケーションと密接に連携しているため、ローカルシステムを維持している通信事業者もあります。EUデータ法のデータアクセス要件は、顧客がオンプレミス環境を維持している場合でも、インターフェースの近代化に向けた圧力を高める可能性があります。レガシーシステムでは、文書化されたデータアクセスプロセスをサポートするためにカスタムコネクタが必要になる場合がありますが、クラウドネイティブシステムには、多くの場合、API機能が標準要素として含まれています。Cerillionは2025年にMVNXとの提携により事業を拡大し、プリペイドおよびポストペイドの加入者向けモジュールを追加するとともに、MVNO顧客向けのマルチテナント課金を可能にしました。この事例は、SaaS指向の提供形態が、サービスプロバイダーの資本負担や導入負担をどのように軽減できるかを示しています。導入の選択肢は、今後も顧客の運用モデル、コンプライアンス上の義務、および旧式システムの近代化能力によって左右されるでしょう。
地域別分析
2025年、北米はIoT課金・収益化ソフトウェア市場シェアの32.22%を占めました。この地域の地位は、ティア1通信事業者の近代化および企業によるコネクテッドサービスプラットフォームの導入によって支えられました。AmdocsとAWSは2026年2月、AIサービス、ネットワークAPI、IoT接続向けのクラウドベースのプラットフォームに焦点を当てた、複数年にわたる戦略的提携を発表しました。これは、共通の運用環境を通じて複数のデジタルサービスの価格設定が可能なプラットフォームに対する需要を反映しています。また、CMSコードの変更により、テレメトリ記録と償還ワークフローを連携させるシステムに対する、医療関連の需要も生じています。カナダは、製造業および公益事業分野における企業向けプログラムを通じて市場に貢献しています。メキシコは、コネクテッドカーのテレマティクスおよびスマート公益事業プログラムを通じて貢献しています。
欧州では、大規模なエンタープライズ導入パイプラインと、厳しい規制環境が共存しています。EUデータ法、データ収集に対する期待の変化、および今後施行されるサイバーレジリエンス法の義務により、ベンダーはアクセス、セキュリティ、および報告に関する管理機能を製品機能として扱うことが求められています。ドイツでは、2026年末までに9,600万枚以上のマシン用SIMカードが導入されると予想されており、これにより、マシン向けの課金および精算を必要とする接続数が増加することになります。また、ドイツテレコムが2028年6月に予定している2Gサービスの終了は、旧式のIoTデバイスをサポートする通信事業者にとって、料金体系の見直しに伴う移行の期限となるでしょう。英国情報コミッショナー事務所(ICO)は、2026年6月11日に消費者向けIoT製品およびサービスに関するガイダンスを更新しました。ハンセン・テクノロジーズは、数百万人の顧客をクラウド、AI、およびAPIを活用したBSSソリューションへ移行させるため、2026年5月にテレフォニカ・ドイツとのパートナーシップを更新しました。こうした状況から、欧州はコンプライアンスに準拠し、適応性の高い課金プラットフォームにとって重要な市場となっています。
アフリカは2031年までCAGR18.84%で拡大すると予測されており、これはIoT課金および収益化ソフトウェア市場において地域別で最も高い成長率です。アジア太平洋地域は最大の接続基盤を有しており、2025年末時点で、北東アジアがセルラーIoT接続の70%を占めています。日本、韓国、中国、インドでは、高スループットの課金処理能力を必要とする大規模なデバイス群が運用されています。中東では、Cerillion社によるOmantel社の変革事例が、現地のホスティング要件がいかにプラットフォームのアーキテクチャを形作るかを示しました。モバイル技術は2025年にアフリカ全域で2,400億米ドルの経済価値を生み出し、2030年までに2,900億米ドルに達すると予測されています。GSMAの報告によると、2026年5月時点で、アフリカ37市場の61の通信事業者が5Gサービスを開始していました。南米では、ブラジルやアルゼンチンにおいて、スマートユーティリティメータリングや企業の車両管理プログラムが進展しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- 接続デバイスの台数および利用機会の拡大
- サブスクリプションおよび利用量ベースのビジネスモデルの導入
- 通信およびエンタープライズBSSのクラウドネイティブ化
- リアルタイムの収益保証および課金精度に関する要件
- 自律型デバイスおよびM2M(マシン・トゥ・マシン)コマース
- 共有IoTインフラにおけるマルチパーティ決済
- 市場抑制要因
- レガシーOSS/BSSの統合における複雑性
- データプライバシー、サイバーセキュリティ、およびデータ主権に関する要件
- デバイスプロトコルの断片化と、使用状況テレメトリの不統一
- ARPUの低い導入事例における経済的価値の立証の難しさ
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェアソリューション
- サービス
- 展開モード別
- クラウドベース
- オンプレミス
- 組織規模別
- 大企業
- 中小企業
- 用途別
- コネクテッドカーおよびフリートサービス
- 産業用IoT(IIoT)と予知保全
- スマートユーティリティおよびメーター・トゥ・キャッシュ
- スマートシティおよびスマートビルディング
- コネクテッド・ヘルスケアおよび医療機器
- 小売、決済、コネクテッド・コマース
- その他の用途
- エンドユーザー別
- 通信事業者
- 企業
- マネージドサービスプロバイダー
- 政府および公共部門の組織
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amdocs Limited
- Oracle Corporation
- SAP SE
- Telefonaktiebolaget LM Ericsson(publ)
- Huawei Technologies Co., Ltd.
- CSG Systems International, Inc.
- Nokia Corporation
- Comarch S.A.
- MATRIXX Software, Inc.
- Cerillion plc
- Aria Systems, Inc.
- Zuora, Inc.
- LogiSense Corporation
- PortaOne, Inc.
- Optiva, Inc.
- Netcracker Technology Corporation
- Hansen Technologies Limited
- Eseye Limited
- Aeris Communications, Inc.
第7章 市場機会と将来の展望



