


ネットワークAPI集約プラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Network API Aggregation Platforms - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155257
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
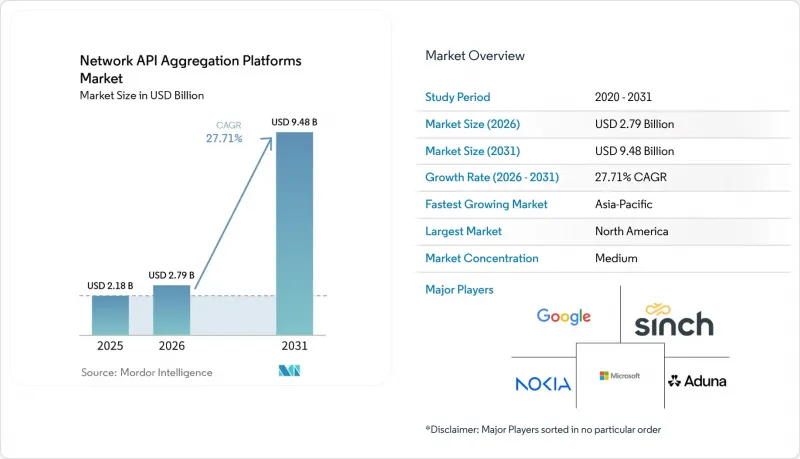
Mordor Intelligenceによると、ネットワークAPI集約プラットフォームの市場規模は、2025年の21億8,000万米ドル、2026年の27億米ドルから、2031年までに94億8,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は27.71%となる見込みです。
世界のネットワークAPI集約プラットフォーム市場の動向と洞察
統一されたマルチオペレーター・ネットワークアクセスへの需要の高まり
従来、企業の開発者は各モバイル通信事業者との個別の連携契約を結ぶ必要があり、そのためネットワークインテリジェンスの使用事例は、大規模な直接契約先に限定されていました。ネットワークAPI集約プラットフォーム市場は、複数の通信事業者がサポートする単一の標準化されたエンドポイントを通じて、この障壁を解消します。このアプローチにより、最初のAPI統合にかかる時間を数ヶ月から数時間に短縮することが可能です。Adunaは2026年3月、米国、ドイツ、スペイン、カナダ、フランス、オランダの40の通信事業者に拡大し、オーストラリア、ブラジル、インド、英国も積極的に展開を進めています。Google CloudマーケットプレースやAWSマーケットプレースを利用することで、企業は通信予算ではなく、クラウドインフラへの投資を通じてキャリアインテリジェンスを取得できるようになります。製造、運輸、物流の各業界では、ネットワークAPIの導入準備度評価が100点満点中70点以上を記録しており、通信部門以外の分野でも需要があることが示されています。
GSMA Open GatewayおよびCAMARAの標準化の拡大
CAMARAの2025年秋メタリリースには、10の安定版API、23の新規API、および2025年春にリリースされたAPIの27件の更新が含まれていました。開発者が最新かつ一貫性のある標準規格のポートフォリオを活用できることで、ネットワークAPI集約プラットフォーム市場は恩恵を受けます。2026年第1四半期までに、GSMA Open Gateway認証プログラムは、CAMARAのタグ付きリリースポートフォリオから33の認証済みAPIをカバーし、さらに40が開発中となりました。オープンな仕様により、競合の焦点は独自のインターフェースから、ネットワーク品質、地理的カバー範囲、およびサービスレベルのパフォーマンスへと移行しています。この仕組みは、ネットワークAPI集約プラットフォーム市場の集約事業者が、より互換性の高い供給源を接続できるようにすることで、彼らを支援しています。TM ForumのODA TMF 93x Operate API、ETSIのネットワーク・エクスポージャー・ファンクション(NEF)規格、およびCAMARAのガバナンスにより、APIの定義は公開された技術プロセスの中で維持されています。
通信事業者のAPI導入状況と地理的カバレッジの不均衡
ネットワークAPIアグリゲーションプラットフォーム市場は、商用APIの提供状況にばらつきがあることで依然として制約を受けています。GSMA Open Gatewayの報告によると、2026年第1四半期時点で、85のネットワークにわたり280の商用APIインスタンスが展開されていました。アフリカ、東南アジア、南米の多くの通信事業者は、依然として商用化前の段階または計画段階にとどまっています。加入者がサービス提供範囲外の通信事業者のネットワークにローミングした場合、世界の不正防止ワークフローの連続性が失われ、SMSによる認証に戻らざるを得なくなります。これにより、国境を越えて事業を展開する企業にとって、統合プラットフォームの価値が低下してしまいます。アフリカでは54の国の規制枠組みが存在するため、より広範な展開を拡大させるには、国ごとのコンプライアンス対応が必要となります。
セグメント分析
2025年には、卸売再販業者による集約が、ネットワークAPI集約プラットフォーム市場の31.09%を占めると予想されています。このモデルは、複数の通信事業者のサプライチェーンにわたる単一の統合エンドポイントを提供します。CAMARA準拠のAPI標準化は、通信事業者間のインターフェースのばらつきを低減することで、このモデルを支えています。Adunaは、AT&T、ドイツテレコム、オレンジ、テレフォニカ、ボーダフォン、バーティ・エアテル、リライアンス・ジオなどの通信事業者からの供給をアグリゲートしています。「マーケットプレース・アグリゲーション」モデルでは、開発者向けにハイパースケーラーのストアフロントにAPIを配置します。ノキアは、2025年7月にGoogle Cloud Marketplaceに「オンデマンド品質保証(QoS)」、「番号検証」、および「端末位置情報検証」を掲載する見込みです。Vonageは、2025年12月にAWSマーケットプレースを通じて自社のネットワークAPIポートフォリオを提供開始する見込みです。「ダイレクト・オペレーター」および「マルチテナント・アグリゲーション」は、プライベートエンドポイントや専用のサービスレベル契約(SLA)を必要とする顧客に対応しています。これらの要件は、共有プラットフォームでのデータ居住性が許容されない規制対象セクターにおいて特に重要です。
「フェデレーションおよびエクスチェンジ・アグリゲーション」は、2026年から2031年にかけてCAGR28.87%で拡大すると予測されています。ネットワークAPIアグリゲーション・プラットフォーム市場のこのセグメントは、アグリゲーター間のエクスチェンジや通信事業者の境界を越えてトラフィックを移動させることを可能にします。Aduna、Bridge AllianceのBAExエクスチェンジ、および地域プラットフォームは、二国間連携を重複させることなく、カバレッジを拡大することができます。Syniverseは、2025年6月にAdunaと提携し、Adunaの統合プラットフォームを通じて、企業顧客にSIMスワップ、番号検証、および端末位置情報APIを提供する見込みです。Syniverseは、金融サービス、旅行、小売、メディアなどの分野にわたるGlobal 2000企業に対し、年間1兆件以上のメッセージを配信しています。フェデレーションにより、各プラットフォームが通信事業者との接続を個別に確立する必要性が軽減されます。また、プラットフォームの境界を越えて決済や計測を標準化することも可能です。TM ForumのODA TMF 93x Operate APIは、フェデレーショントランザクションのためのガバナンス基準を提供しています。
2025年には、パブリッククラウドが市場の38.11%を占めると予想されています。開発者は、従量課金制やトランザクション単位のAPI課金をサポートする弾力的なインフラストラクチャを好みます。Vonage、Sinch、Infobipは、サービス開始時点におけるAdunaの開発者向けプラットフォームパートナーであり、クラウドネイティブな提供モデルを運用しています。プライベートクラウドの導入は、特に加入者レベルのデータに転送制限が課されている市場において、データ居住要件に対応します。オンプレミスおよび通信事業者ホスト型モデルは、加入者データの管理権限をサードパーティのプラットフォームに移譲したくないティア1通信事業者にとって、依然として重要な選択肢となっています。また、国家安全保障上の要件により、国内での処理が求められる場合もあります。導入の決定は、開発者への幅広いアクセスと通信事業者の管理権限とのバランスを反映したものです。このバランスにより、同一のプラットフォームポートフォリオ内で複数の導入アプローチが必要となっています。
ネットワークAPI集約プラットフォーム市場において、ハイブリッドクラウドは2026年から2031年にかけてCAGR29.66%で拡大すると予測されています。ハイブリッドモデルでは、通信事業者側が管理する環境や主権環境において、ネットワークエクスポージャー機能(NEF)の統合や同意管理を維持しつつ、開発者向けのゲートウェイやソフトウェア開発キット(SDK)をパブリッククラウド環境に配置します。この構成により、ネットワークAPI集約プラットフォーム市場は、機密データに対するローカルな管理を維持しつつ、開発者のアクセスをサポートすることが可能になります。Heksagonの「Network API Operator Platform」は、単一の技術レイヤー内で、OAuth2フロー、GDPRに準拠した同意ガバナンス、およびテナントレベルのアクセス制御を統合しています。このアプローチは、プロバイダーがコンプライアンス要件を製品レイヤーにどのように組み込んでいるかを示しています。ハイブリッド展開により、通信事業者の管理と開発者向けの柔軟な提供との間のギャップを縮めることができます。ただし、国ごとのプライバシー要件への準拠が必要なくなるわけではありません。むしろ、異なる環境にわたってこれらの要件を管理するためのフレームワークを提供するものです。
地域別分析
2025年、北米はネットワークAPI集約プラットフォームの市場シェアの28.98%を占めました。AT&T、T-Mobile、Verizonによる商用展開が、同地域の主導的地位を支えました。2026年2月、Adunaは米国の主要キャリア3社すべてと契約を締結し、3億件以上の接続をカバーしました。これらの契約により、米国の主要キャリア全体で、CAMARAに準拠した包括的な番号検証およびSIMスワップの対応が可能となります。また、同地域にはキャリアが集中しているため、広範なカバレッジを実現するために必要な二国間連携の数を削減することもできます。
アジア太平洋地域は、2026年から2031年にかけてCAGR29.87%で成長すると予測されています。インドにおけるフィンテックの需要、日本の大規模な通信事業者エコシステム、そして中国の大規模なアプリ経済が、同地域での導入を後押ししています。9,100万人以上の加入者にサービスを提供するNTTドコモは、2026年1月29日付でAdunaと提携契約を締結しました。この契約により、Adunaのグローバルプラットフォームを通じて、ドコモの番号認証およびSIMスワップAPIの提供が可能となります。中国移動(チャイナモバイル)は、CAMARAの番号認証により認証プロセスの煩わしさが軽減され、アプリ内広告のコンバージョン率が2倍になったと報告しています。
中東およびアフリカは、ネットワークAPI集約プラットフォーム市場において、独特な商業的条件を呈しています。サウジアラビアとアラブ首長国連邦は、「Open Gateway」への準拠および5Gスタンドアロンプログラムを通じて進展を遂げています。NetAPI Telecomは、東・西・南アフリカをカバーするチャネルパートナーとして、GSMA Open Gatewayに加盟しました。しかし、アフリカの54カ国における規制の枠組みは、より広範な商用展開にとって依然として大きな制約となっています。南米は依然として発展の初期段階にありますが、Adunaによるブラジルへの進出計画は、同地域最大のフィンテック市場における需要を反映しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- マルチオペレーター対応の統合ネットワークアクセスに対する需要の高まり
- GSMA Open GatewayおよびCAMARAの標準化の拡大
- 5Gスタンドアロンおよびエッジ機能の収益化
- リアルタイムの不正防止およびパスワードレス認証への需要
- ハイパースケーラーマーケットプレースにおけるネットワーク機能の分布
- ネットワークAPIの自律型AIによる利用
- 市場抑制要因
- 通信事業者のAPI導入状況と地理的カバー範囲のばらつき
- 同意、プライバシー、およびデータ主権をめぐる摩擦
- 事業者、アグリゲーター、開発者間における価値の獲得状況が不明確
- APIバージョンのばらつき、SLA、および運用プロセス
- 業界バリューチェーン分析
- 規制情勢
- プライバシー、同意、およびデータ保護
- 通信および電子認証に関する規則
- 国境を越えたデータ転送とデータローカリゼーション
- 競合、相互運用性、およびオープンスタンダード
- 技術展望
- CAMARAサービスAPIおよびGSMA Open Gateway
- TM Forum Operate API
- 5Gコアネットワークのエクスポージャー機能とサービスエクスポージャー
- APIゲートウェイ、フェデレーション、ルーティング、および正規化
- 開発者向けポータル、SDK、サンドボックス、および可観測性
- AIエージェント、モデルコンテキストプロトコル、および意図に基づく消費
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- プラットフォームモデル別
- 卸売・再販業者・アグリゲーション
- マーケットプレースの集約
- フェデレーションおよび取引所集約
- 直接運営型およびマルチテナント型アグリゲーション
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- オンプレミスおよび通信事業者によるホスティング
- エンドユーザー別
- モバイルネットワーク事業者および通信サービスプロバイダー
- 企業
- 通信プラットフォーム・アズ・ア・サービス(CPaaS)プロバイダー
- ハイパースケーラーおよびクラウドマーケットプレース
- その他のエンドユーザー
- 用途別
- 不正検知・防止
- 認証およびアカウントセキュリティ
- カスタマーエクスペリエンスとパーソナライゼーション
- 産業用IoTおよびコネクテッドデバイス
- モビリティ、物流、および自律システム
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Aduna AB
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Vonage Holdings Corp.
- Infobip Ltd.
- Bridge Alliance Cooperatief U.A.
- Sinch AB
- Google LLC
- Microsoft Corporation
- Proximus Global SA
- Telesign Corporation
- Route Mobile Limited
- Syniverse Technologies, LLC
- Comviva Technologies Limited
- Axonect
- Glide Identity, Inc.
- Sekura.id Ltd.
- NetAPI Telecom
- Heksagon
- Shabodi
第7章 市場機会と将来の展望



