


アスファルト添加剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asphalt Additives - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155229
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
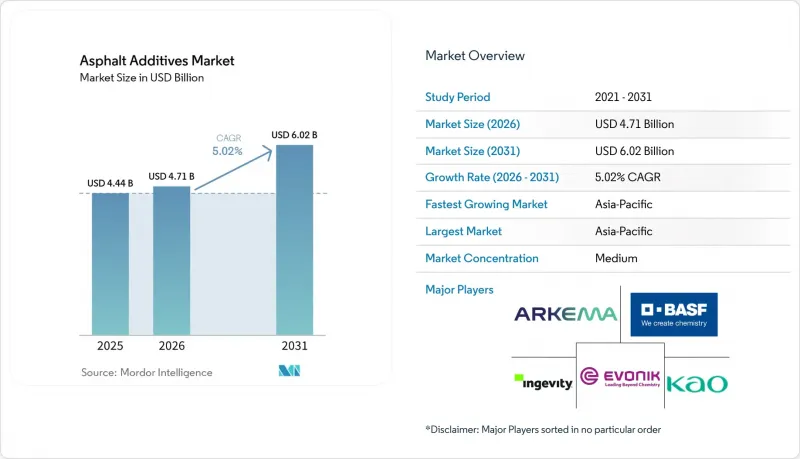
Mordor Intelligenceによると、アスファルト添加剤の市場規模は2025年に44億4,000万米ドルと評価され、2026年の47億1,000万米ドルから2031年までに60億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.02%となる見込みです。
世界のアスファルト添加剤市場の動向と洞察
インフラの近代化と舗装の改修
各舗装プロジェクトには、現地の交通状況や気候条件に適した結合剤システムが必要となるため、道路建設投資はアスファルト添加剤市場にとって直接的な需要の指標となります。インドは2026~27年度、道路運輸・高速道路省に対し344億米ドルを割り当てました。これは前会計年度比7.9%の増加であり、高地、凍結融解、湿潤な路床といった課題のある地域での道路整備事業を支援するものです。中国は2026年度に総額2,950億人民元(422億米ドル)に上る大規模インフラプロジェクトを承認し、過酷な条件によりポリマーの添加量を増やす必要がある省における舗装工事を継続しています。道路網の老朽化に伴い、コールドミックス用乳化剤、速硬剤、再生剤の需要が高まっていることから、道路当局の支出において維持管理予算の重要性がますます高まっています。これらの購入は、大規模な新規建設契約よりも調達サイクルが短く、建設スケジュールが変更された場合でも需要を維持するのに役立ちます。道路管理当局が舗装の維持管理を「先送りすべき経費」ではなく「資産管理上の必要性」として捉えるようになれば、アスファルト添加剤市場は恩恵を受けることになります。
性能基準に基づくバインダー仕様と高軸重
性能等級に基づくバインダー仕様により、貨物輸送ルートや利用頻度の高い高速道路におけるポリマー添加剤の要件が高まっています。性能等級(PG)76-22またはPG 82-22のバインダーでは、通常、バインダー質量の5~7%のスチレン・ブタジエン・スチレン(SBS)が使用され、これと相性の良い加工安定剤および分散剤が必要となります。2025年の研究によると、SBS改質バインダーは、管理された車輪轍試験において、引張強度比と弾性係数を30~35%向上させると同時に、轍の深さを42%低減させました。これらの結果は、耐用年数と維持管理の成果を優先する仕様を裏付けるものです。高速道路管理機関がより高性能なグレードを採用すると、未改質バインダーシステムでは必要な舗装設計基準を満たせなくなるため、アスファルト添加剤市場は恩恵を受けます。パキスタン、東南アジア、およびその他のASEAN諸国の道路システムでの採用は、単にアスファルトの生産量を増やすだけでなく、添加剤の使用量を高めることにもつながります。
揮発性ポリマー、ビチューメン、およびバイオ原料のコスト
スチレン・ブタジエン・スチレン(SBS)ポリマー、ベースビチューメン、および芳香族エクステンダーオイルは、ポリマー系改質剤および再生剤のコストの大部分を占めています。SBSの価格は、ブタジエン原料およびナフサのクラッキングマージンに連動するため、石油化学製品の設備稼働率の影響を受けやすい傾向にあります。ブタジエンのコストが高騰すると、サプライヤーの利益率が低下し、公共契約の価格が毎年設定される場合、仕様のアップグレードが遅れる可能性があります。バイオ由来の原料については、タールオイルがクラフトパルプの生産量に依存し、植物油が天候やバイオ燃料政策の影響を受け、リグニンの供給量が製紙生産量に左右されるため、独自の供給リスクに直面しています。環境配慮型調達によりバイオ由来の再生剤への需要が高まる中、こうした動向が供給を制約する可能性があります。中小の特殊配合メーカーが、統合型化学メーカーほど効果的に原料価格の変動に対応できない場合、アスファルト添加剤市場ではさらなる業界再編が進む可能性があります。
セグメント分析
2025年、アスファルト添加剤市場におけるポリマー系改質剤のシェアは41.56%を占めました。これは、性能等級別バインダーにおけるスチレン・ブタジエン・スチレン(SBS)ブロックコポリマーおよびスチレン・ブタジエンゴム(SBR)の広範な使用に支えられたものです。要求の厳しい用途では、SBSの含有量は通常、バインダー質量の4%から7%の範囲にあります。アジア、北米、中東の高速道路システムでは、交通量、気温、設計寿命の要件が未改質バインダーの能力を上回る場合、これらの改質剤が使用されています。一度、行政機関が性能等級を採用すると、改質剤を除去することは舗装の設計基準を損なう恐れがあります。アンチストリップ剤および接着促進剤は、骨材とバインダーの分離が一般的な破損モードとなる熱帯地域や降雨量の多い地域において、同様の役割を果たします。乳化剤は、常温での補修工法により加熱式混合プラントが不要となるコールドミックスや維持管理作業を支援します。アスファルト添加剤市場は、これらの確立された製品群が通常の道路および維持管理の仕様を満たしているため、引き続きこれらに依存し続けています。
再生剤およびリサイクル剤は、2031年までCAGR5.45%で成長すると予測されており、これは製品セグメント内で最も高い成長率です。これらの使用量は、再生アスファルト舗装(RAP)の含有量が増えるにつれて増加します。これは、経年劣化したバインダーが、未使用の材料と同等の性能を発揮するには、あらかじめ修復処理が必要となるためです。2024年の調査によると、RAPを45%含有する混合物において、若返剤の投与量を最適化することで、低温ひび割れ抵抗性と中温疲労寿命が、未使用バインダーと同等のレベルまで回復することが判明しました。欧州のリサイクル材含有率に関する要件や、中国における維持管理工事の拡大が、いずれもこれらの製品への需要を支えています。フィッシャー・トロプシュワックス、反応性改質剤、特殊安定剤などの化学改質剤は、特定の性能要件に対応しています。その他の製品には、低騒音多孔質舗装用の添加剤、凍結防止表面処理剤、および汚染にさらされる空港舗装用製品などが含まれます。これらの用途は使用量は少ないもの、特定の性能要件が求められるため、付加価値が高いものとなっています。
地域別分析
アジア太平洋地域は2025年にアスファルト添加剤市場シェアの38.78%を占め、2031年までCAGR5.94%で成長すると予測されています。中国では、高速道路網が16万kmを超え、より多くの舗装区間が最初の主要な補修サイクルを迎えるにつれ、建設主導の需要から維持管理主導の需要へと移行しつつあります。この移行に伴い、維持管理プログラムでは、新しい路床専用の材料を指定するのではなく、既存の舗装の性能を回復させることが求められるため、若返剤、乳化剤、および急速補修用添加剤の使用が増加しています。インドは依然として新規道路建設に重点を置いており、同国の国家インフラ計画には3,906件の道路・橋梁プロジェクトが含まれており、2026会計年度(FY26)のインフラ資本支出は1,213億米ドルと推定されています。こうした対照的な需要動向により、サプライヤーは、新規路線向けの高投与量ポリマー改質剤パッケージと、既存ネットワーク向けの実用的な補修システムの両方を提供することが求められています。日本と韓国では、予防保全プログラムを通じて需要を支えており、道路管理機関は、将来的に大規模な改修が必要となるのを避けるため、耐久性の高い処置を求めています。播磨化学グループが公共事業研究所(PWRI)および日本大学と共同で進めている2025年のバイオマス由来リサイクル添加剤プロジェクトは、低炭素な舗装更新技術およびバインダーの繰り返し修復に重点を置く日本の姿勢を反映しています。ベトナム、タイ、インドネシアにおいても、湿度の高い環境下での舗装工事向けに耐湿性改質剤や剥離防止剤が求められており、骨材とバインダーの接着性は、この地域における製品の必須要件となっています。
北米および欧州は、性能基準に基づく仕様や、排出量削減に結びついた調達基準により、高付加価値の需要地域となっています。米国では、連邦道路局(FHWA)の技術指針を通じてウォームミックスの採用が支援されており、これが各州の交通仕様にも影響を与え、低温舗装工法の一貫した評価を促進しています。カナダでは、低温ひび割れ抵抗性、凍結防止性能、および凍結融解耐久性が求められており、季節ごとの大きな気温変化に適した、地域に特化した添加剤パッケージが支持されています。欧州では、各国固有のウォームミックス要件への移行が進んでおり、これは、承認された配合、実証済みの性能、および公共調達条件を満たす能力を持つサプライヤーにとって重要な意味を持ちます。ドイツでは2026年12月までに低温生産への移行が進められており、イタリアでは住宅地周辺でのウォームミックス使用が義務付けられていることから、これらの要件への準拠が契約上の必須条件となっています。フランス、ノルウェー、英国でも、調達インセンティブ、健康要件、自主的な取り組みを組み合わせることで、ウォームミックスの利用が拡大しています。これらの地域では、承認や試験結果がサプライヤーのプロジェクト参入資格を左右するため、アスファルト添加剤市場においては、原材料の入手可能性と同様に製品の検証が重視されています。
南米、中東・アフリカは重要な需要源となっていますが、それぞれの需要パターンは異なります。ブラジルの道路網は200万kmに及び、コンセッション方式による改修や都市高速道路の改良により、交通量の多い路線の舗装寿命を延ばす製品に対する地域的な需要が支えられています。ビチューメンの価格変動や自治体の予算制約により、二次道路での高仕様添加剤の使用は制限されており、主要幹線道路と地域の舗装工事との間に明確な違いが生じています。アルゼンチンでは、財政的制約により、主要な農産物輸出回廊以外では仕様水準が低くなっています。一方、主要回廊では、車軸荷重が大きいため、ポリマー改質材の採用に対する費用対効果が高くなります。サウジアラビアの「ビジョン2030」プログラムや物流回廊では、特に酷暑により路面にさらなる負荷がかかる地域において、高温耐性・わだち掘れ耐性に優れたポリマー改質バインダーの使用が促進されています。Sasobitタイプのウォームミックス用添加剤は、従来の生産条件の管理が困難になる暑い夏の舗装期間中にも、作業性を向上させることができます。南アフリカは特殊添加剤の配合および流通における地域拠点としての役割を果たしており、一方、エジプト、エチオピア、および湾岸諸国では、主要な道路回廊で性能仕様や維持管理基準が採用されるにつれて、長期的なビジネスチャンスが期待されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インフラの近代化と舗装の改修
- 性能基準に基づくバインダー仕様と高い車軸荷重
- 再生アスファルト舗装の採用と結合材の再生
- ウォームミックス・アスファルトおよび低炭素建設の要件
- 再生プラスチック、タイヤ、およびバイオ由来原料を用いた、仕様対応型の循環型配合
- 市場抑制要因
- ポリマー、アスファルト、バイオ原料の価格変動
- 初期コストの高さと請負業者の技術能力の限界
- 自治体の仕様変更の遅れと、一貫性のない試験体制
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 高分子系改質剤
- 剥離防止剤および接着促進剤
- 乳化剤
- 化学改質剤
- 再生剤およびリサイクル剤
- その他
- 技術別
- ホットミックスアスファルト
- ウォームミックス・アスファルト
- コールドミックスアスファルト
- その他
- 用途別
- 道路建設および舗装
- 空港の滑走路および飛行場舗装
- 駐車場
- 屋根材
- 産業
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Arkema
- BASF
- Cargill
- Dow
- Dynasol Group
- Evonik Industries AG
- Honeywell International Inc.
- Ingevity Corporation
- Iterchimica S.p.A.
- Kao Corporation
- LCY Chemical Corp.
- LUCOBIT Aktiengesellschaft
- McAsphalt Industries Limited
- Nouryon
- Sripath Technologies, LLC