


スマートシティデータ交換プラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Smart City Data Exchange Platforms - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 142 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154991
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
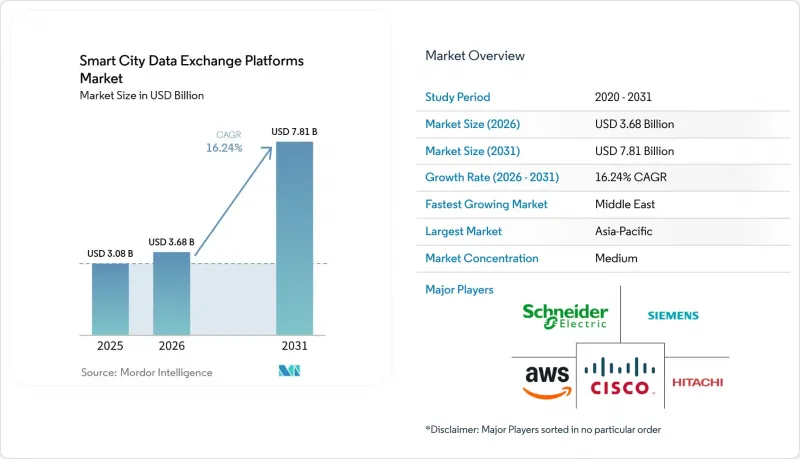
Mordor Intelligenceによると、スマートシティデータ交換プラットフォームの市場規模は、2025年に30億8,000万米ドル、2026年に36億8,000万米ドルとなり、2031年までに78億1,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR16.24%で成長すると見込まれています。
世界のスマートシティデータ交換プラットフォーム市場の動向と洞察
自治体のデータサイロ間における相互運用性の需要の高まり
交通、公益事業、公共安全、都市計画などの自治体機関では、依然としてデータを容易に交換できないシステムが使用されています。このような断片化により、共通のデータ形式、アクセスルール、運用プロセスを確立するプラットフォームへの直接的なニーズが生まれています。2026年に欧州で実施されたDS4SSCCイニシアチブに関する調査では、モジュール型アーキテクチャ、共通のガバナンス、セマンティックな整合性、調達条項、能力構築が、「設計段階からの相互運用性(interoperability by design)」を実現するための核心的な条件として特定されました。ETSIは2025年7月、分散環境およびデジタルツインの統合に対応するため、NGSI-LD API仕様を更新しました。標準ベースの交換レイヤーを採用する都市には、ガバナンス設計、意味論的整合性、継続的な運用サポートも必要となるため、スマートシティデータ交換プラットフォーム市場は恩恵を受けています。こうしたニーズにより、サプライヤーとの関係は、初期のプラットフォーム導入段階を超えて継続する可能性があります。
セクター横断的な都市データ共有プログラムの拡大
公的機関、公益事業体、モビリティ事業者間のデータ共有は、限定的なパイロット事業から、より大規模な運用プログラムへと移行しつつあります。インドの「インテリジェント・ユニバーサル・データ・エクスチェンジ(IUDX)」は、2026年4月までに55のスマートシティに導入され、モビリティ、公益事業、環境モニタリング、公共サービスにおけるリアルタイムのデータフローを支援しました。このプラットフォームは、機密コンピューティングやセキュア・エンクレーブを通じて所有権とプライバシーを保護することを目的とした、ガバナンスが施された設計を採用しています。2026年4月、ONESTRUCTION社とDataKaveri社は、都市計画およびデジタルツイン業務に向け、IFC準拠のopenBIM建設データをIUDXと統合する協定を締結しました。調印式には日本とインドの省庁の代表者が出席し、この連携に対する公的支援が示されました。都市プラットフォームが、より広範な国境を越えた公共データプログラムと連携することで、スマートシティデータ交換プラットフォーム市場は恩恵を受けることができます。
分断された自治体の調達と長い販売サイクル
データ交換プラットフォームの導入に技術的な根拠がある都市であっても、自治体の調達体制は依然として大きな障壁となっています。年間予算は通常、別々の部署が管理しているため、統合された複数年契約を構築することが困難です。また、省庁横断的なプログラムには、経営陣の支持に加え、役割、支出、アクセス権に関する正式な合意も必要となります。自治体が中央集権的な管理から連合型ガバナンスに移行する場合、この問題はさらに複雑になります。ベンダーは、参加する各組織ごとに個別の責任および補償条項について交渉する必要が生じる可能性があります。こうした長引く交渉は、販売前の技術リソースを消費し、スマートシティデータ交換プラットフォーム市場からの収益獲得を遅らせることになります。
セグメント分析
2025年、相互運用性および統合プラットフォームは、スマートシティデータ交換プラットフォーム市場のシェアの25.59%を占めました。このセグメントは、共有された意味論的およびガバナンスの枠組みを通じて、交通管理、公益事業のSCADA、緊急通報、およびビルシステムを接続するという根本的なニーズに対応しています。欧州の調達要件では、相互運用性の原則やNGSI-LD APIへの言及がますます増えています。これらの要件は、より高度なアプリケーションを展開する前に共通の交換レイヤーを必要とする都市における導入を後押ししています。
デジタルツイン対応データ交換プラットフォームは、2026年から2031年にかけてCAGR18.71%で成長すると予測されています。欧州の公共プログラムや中東における国家主導のインフラ投資が、その導入を後押ししています。TWINVERSEプロジェクトには、欧州7カ国にわたる26のパートナーが参加しており、ミラノやコークを含む5つのEUミッションシティと連携しています。このプロジェクトは、地域のデジタルツインが組織の境界を越えて機能することを可能にするデータ交換インフラへの需要を生み出しています。ISO 37187:2026は、都市情報モデリング(CIM)プラットフォームを通じたデータ交換の指針を示しています。この規格は、GIS、BIM、IoT、および業務データの統合を網羅しています。この指針により、国際規格を参照する入札において、デジタルツイン対応プラットフォームの採用がより説得力を持つようになります。また、都市開発者が資産の建設や運用に先立ちシミュレーションツールを必要とする場合にも、このセグメントは恩恵を受けます。
2025年時点で、スマートシティデータ交換プラットフォーム市場規模の46.72%をクラウド導入が占めており、2026年から2031年にかけてCAGR19.22%で成長すると予測されています。クラウドネイティブのプラットフォームは、都市に対し、柔軟な容量、定期的なセキュリティ更新、およびベンダー管理によるコンプライアンス対応機能を提供します。これらの機能は、社内の技術チームが限られている小規模な自治体にとって特に重要です。IBMコンサルティングは2025年11月、AWS、FIWAREのGarnet Framework、およびNGSI-LDコンテキスト管理を活用した「GICA」ソリューションを発表しました。このソリューションは、マネージドサービスがスマートシティの標準規格を、すぐに利用可能なプラットフォームとしてパッケージ化できることを実証しています。このアプローチは、複数の自治体システムを接続する際の技術的負担を軽減することで、スマートシティデータ交換プラットフォーム市場にメリットをもたらします。また、分散したユーザーベース全体にわたる一貫したメンテナンスもサポート可能です。
規制により機密情報の処理を国内で行うことが義務付けられている管轄区域では、オンプレミス展開が依然として重要視されています。ローカルでのホスティングにより、公的機関はセキュリティ、アクセス、データの保管場所についてより直接的な管理を行うことができます。ハイブリッドモデルは、このローカルでの管理と、分析や人工知能(AI)のワークロードのためのクラウド容量を組み合わせています。このアプローチにより、機密性の高い運用データはローカルに保持しつつ、機密性の低い処理には集中管理されたリソースを活用することが可能になります。データ主権に関する要件は、自治体がプラットフォームの機能を評価する前の段階で、プラットフォームのアーキテクチャに影響を与える可能性があります。また、サプライヤーがローカルコンポーネントとクラウドコンポーネントの両方を設計・運用しなければならないため、導入プロジェクトのコストが増加する可能性もあります。スマートシティのデータ交換プラットフォーム市場は、クラウドの導入を単一の代替手段として扱うのではなく、こうした多様な要件に対応しなければなりません。データの移動を明確に制御できるプラットフォームは、公共部門に対する要件が厳しい管轄区域において、より有利な立場に立つことができます。
地域別分析
2025年には、アジア太平洋地域がスマートシティデータ交換プラットフォーム市場の33.29%を占めると予測されています。同地域は、孤立した都市レベルのパイロット事業ではなく、相互接続された都市ネットワークにまたがる国家レベルのデータ交換プログラムの恩恵を受けています。深センデータエクスチェンジは、国家レベルのデータ取引プラットフォームを運営し、2026年5月にZetrix AIと協定を締結して、ASEANと中国間の国境を越えたデータ活動を支援する見込みです。この取り組みは、公的機関がデータ交換インフラを支援することで実現可能な規模の大きさを浮き彫りにしています。インドのIUDXは、2026年4月までに55のスマートシティに展開される見込みです。同国のインド・日本間の協定には、建設データや都市型AIワークフローが組み込まれるものと予想されます。韓国と日本もまた、国内のテクノロジーサプライヤーに支えられた成熟したスマートシティプログラムを維持しています。2026年8月に開設が予定されているシンガポールのコマンドセンターは、統合された都市運営への地域的な投資が継続していることを示しています。
欧州は、スマートシティ・データ交換プラットフォーム市場において、第2位の規模を持つ地域になると予想されています。同地域の規制環境は、相互運用可能なプラットフォームアーキテクチャに向けた公共調達をますます促進しています。「相互運用可能な欧州委員会(Interoperable Europe Board)」は、2026年2月3日に「2026年相互運用可能な欧州アジェンダ」を採択する予定です。このアジェンダでは、セマンティックレジストリ、APIの標準化、再利用可能な語彙、DCAT-APソリューションなどの優先事項が特定されています。また、「相互運用可能な欧州法(Interoperable Europe Act)」は、関連するデジタル公共サービスにおける相互運用性評価の要件も定めています。GDPRの要件は、明確な管理措置を通じて国境を越えたデータ共有を管理するガバナンスモデルを後押ししています。ドイツの自治体による「ガイア・エックス(Gaia-X)」イニシアチブは、クラウドベースのデータプラットフォームを通じて、ハンブルク、ダルムシュタット、ヴォルフスブルクなどの都市を結びつけています。
中東地域は、2026年から2031年にかけてCAGR19.11%で拡大すると予測されています。大規模なインフラ整備計画、主権データに関する要件、および人工知能(AI)能力への公的投資が、同地域の成長を支えています。これらの要因により、定義されたデータ共有ルールのもとで、行政サービス、都市運営、インフラ事業者を結びつけるプラットフォームへの需要が生まれています。現地のデータホスティング要件により、ハイブリッド型または現地管理型の導入が好まれる可能性があります。都市規模の開発においても、初期段階からモビリティ、エネルギー、水、建築に関する統合データが必要となります。アトランタでの導入事例が示すように、北米では引き続き、コマンドセンターや相互運用性に関するプロジェクトが活発に行われています。南米とアフリカは依然として開発の初期段階にありますが、確立されたコマンドセンターのモデルが地域の基準として台頭しつつあります。リオデジャネイロのCORセンターは、センサー、カメラ、各機関のデータを統合することで毎月1,200件の都市インシデントを管理しており、他の都市が参考にできる運用モデルを示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自治体のデータサイロ間における相互運用性の需要の高まり
- セクター横断的な都市データ共有プログラムの拡大
- オープンAPIおよびオープン標準の採用拡大
- 都市のリアルタイム運用および指揮センターの拡大
- プライバシーを最優先とするデータ連携モデルが注目を集めています
- フェデレーテッド・データ・スペースおよびソブリン・データ・エクスチェンジに対する需要の高まり
- 市場抑制要因
- 地方自治体の調達体制の分散化と長い販売サイクル
- レガシーITとOTの統合における複雑さ
- 中小都市におけるデータガバナンスの成熟度の低さ
- マルチ利害関係者によるデータ共有におけるサイバーセキュリティと責任に関する懸念
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- プラットフォームタイプ別
- オープンデータ交換プラットフォーム
- 相互運用性および統合プラットフォーム
- データマーケットプレースおよび収益化プラットフォーム
- 指揮・統制および都市作戦用プラットフォーム
- デジタルツイン対応のデータ交換プラットフォーム
- 展開モデル別
- クラウド
- オンプレミス
- ハイブリッド
- データガバナンスモデル別
- 集中型
- フェデレーテッド
- データスペースベース
- エンドユーザー別
- 地方自治体
- 交通機関
- ユーティリティ
- 公共安全機関
- 都市開発業者およびシステムインテグレーター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Siemens AG
- International Business Machines Corporation
- Cisco Systems, Inc.
- Microsoft Corporation
- Oracle Corporation
- Amazon Web Services, Inc.
- Schneider Electric SE
- SAP SE
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Ericsson AB
- Hitachi, Ltd.
- Bentley Systems, Incorporated
- ESRI, Inc.
- FIWARE Foundation e.V.
- Dawex Systems
- Monotch B.V.
- Cityzenith, Inc.
- Pangea Data Limited
- NEC Corporation
- Tata Communications Limited
- Advantech Co., Ltd.
第7章 市場機会と将来の展望



