


南米の映像監視ストレージ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Video Surveillance Storage - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154971
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、南米のビデオ監視用ストレージ市場規模は2025年に1億9,851万米ドルと評価され、2026年の2億2,474万米ドルから拡大し、2031年までに3億7,315万米ドルに達すると予測されています。
2026年から2031年までの予測期間におけるCAGRは10.67%となる見込みです。
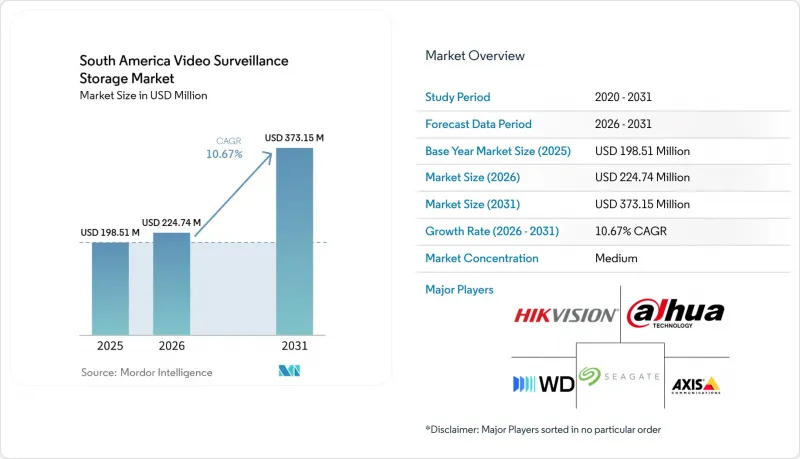
南米の映像監視ストレージ市場の動向と洞察
スマートシティおよび公共安全向け映像ネットワークの拡大
公共安全プログラムにより、南米の映像監視ストレージ市場全体で、一元化された録画および検索可能なアーカイブに対する持続的な需要が生まれています。リオデジャネイロのCIVITASセンターは、2026年に年間運営予算を1,600万レアルから1億8,000万レアルに引き上げ、1万台以上の監視デバイスを管理しました。同市は、2024年6月の運用開始時点では5,300台だった市所有のスーパーカメラを、2026年末までに6,000台に増設する計画です。これらの設置には、管制室の運用を中断することなく、連続録画、迅速な検索、およびシステムの拡張に対応できるストレージが必要です。メデジン市が計画しているC5iコマンドセンターは、カメラ、自動ナンバープレート認識装置、IoTセンサーを、統一された指令プラットフォームの下で統合するものです。このようなプロジェクトが試験運用段階から恒久的な都市インフラへと移行することで、南米の映像監視用ストレージ市場は恩恵を受けることになります。
アナログ録画からIPおよびAI対応監視への移行
アナログDVRシステムからIPベースの録画システムへの移行は、ストレージ需要の規模と性質の両方を変えます。H.265エンコーディングを採用した4K IPカメラは、連続録画の場合、毎月2 TBの生映像データを生成する一方、AI機能によりイベント画像や検索可能な記録が追加されます。旧式の機器を置き換える際には、各拠点において保存ポリシー、ネットワーク容量、および録画プラットフォームの設計を見直す必要もあります。シーゲートは2026年1月、注釈付き映像を保存するAI対応NVRシステム向けに、32 TBの「SkyHawk AI」ドライブを発表しました。このドライブは、10,000時間以上のAI注釈付き映像に対応しており、標準的な監視用ドライブの3倍のワークロード定格を備えています。高解像度カメラには互換性のある録画・アーカイブ容量が必要となるため、この更新サイクルは南米の映像監視ストレージ市場の需要を支えています。
長期的な映像保存に伴う高いインフラおよびライフサイクルコスト
保存期間が長くなると、解像度やメタデータの使用に伴いストレージ要件が増加するため、監視システムの総コストが上昇します。監視システムのアップグレードが他の公共サービスと競合する場合、自治体の購入担当者にとってハードウェア費用の捻出は困難となる可能性があります。完全な置き換えには州または連邦政府からの共同資金援助が必要となるため、多くの地方自治体では依然としてハイブリッドDVRやアナログシステムを使い続けています。ハイパーコンバージド・プラットフォームは管理の複雑さを軽減できますが、標準的なNVRの更新に比べて初期投資額が大きくなります。このコストの差により、資本予算が限られている公共部門の購入者による導入が遅れる可能性があります。したがって、南米の映像監視ストレージ市場は、資金調達構造や調達タイミングの影響を受けやすい状況が続いています。
セグメント分析
2025年時点で、NVRはストレージシステムセグメントの27.52%を占めており、商業施設や政府施設において確立された録画アーキテクチャとなっています。その導入実績は、IPカメラとのシームレスな統合と、地域のサプライヤーを通じた幅広い入手可能性を反映しています。地方自治体は、内部のITリソースを多用することなく、地元のパートナーがシステムの設定やサポートを行えるため、NVRを好んで採用する傾向があります。NASおよびDASシステムは、キャンパスや分散した拠点を運営する企業ユーザー向けに提供されています。DVRは、資金面の制約により完全なIP移行が遅れている公共施設において、限定的な役割を維持しています。
ハイパーコンバージドインフラストラクチャ(HCI)ベースの監視用ストレージは、2026年から2031年にかけてCAGR11.25%で拡大すると予測されています。都市規模のコントロールルームでは、リアルタイム分析や継続的な映像記録のために、処理能力とストレージ容量を組み合わせたものが必要となります。ノード間でリソースをプールすることで、単一のアプライアンスの故障に伴うリスクを低減できます。Axis Communicationsは2025年6月、28の同時ストリームライセンスと12 TBのローカルストレージを備えた「AXIS S1228 AI-Optimized Server」を発売しました。この製品は、南米の映像監視ストレージ市場において、演算機能と録画機能がますます密接に連携しつつあることを示しています。
2025年の製品セグメントにおいて、ハードウェアが64.83%を占めました。これは、初期プロジェクトにおいてドライブ、NVR、サーバー、ストレージエンクロージャーが必要とされるためです。旧式のDVRシステムがIP中心の機器に置き換えられるにつれ、ハードウェアは依然として重要な地位を維持しています。また、政府や企業の購入担当者にとっては、継続的な接続に依存できない拠点においても物理的な容量が必要となります。プロフェッショナルサービスは、大規模な導入における統合、試運転、および容量計画を支援します。こうした要件により、事業者がクラウドツールを導入する場合でも、機器への支出は依然として中心的な位置を占め続けています。
ソフトウェアおよびソリューションは、2026年から2031年にかけてCAGR11.40%で拡大すると予測されています。映像管理プラットフォームには、AIベースの検索、クラウド同期、自動保存制御などが標準機能としてますます組み込まれるようになっています。マネージドサービスは、専任のセキュリティITチームを持たない金融サービスや小売企業にとって重要です。オープンプラットフォームは、数世代にわたる機器や異なるベンダーの機器を含むカメラ群をサポートできます。この柔軟性により、顧客関係の一部がサブスクリプション、アップデート、アーカイブ管理へと移行し、南米の映像監視ストレージ市場に変化をもたらしています。
2025年には、データ管理要件やローカル録画システムの導入基盤が広範であることから、オンプレミス型導入が市場の61.36%を占めました。政府機関では、ローカルストレージが単なる好みではなく、実用上の要件となるネットワークを運用しているケースが多く見られます。一部の自治体では通信環境が不安定であるため、継続的な録画にはローカル録画が不可欠となっています。生体認証画像を取り扱う組織は、機密性の高い個人データを規制するルールを考慮しなければなりません。これらの要因により、南米の映像監視ストレージ市場において、ローカル機器は依然として重要な役割を果たし続けています。
クラウドおよびビデオ監視サービス(VaaS)は、2026年から2031年にかけてCAGR11.19%で拡大すると予測されています。複数の拠点を持つ小売業者、金融機関、および運輸事業者は、初期のハードウェア購入コストを大幅に抑えつつ、一元管理を実現できる点を重視しています。一方、接続が不安定な車両群、鉱山、農業現場においては、エッジストレージやデバイス内ストレージが依然として重要な役割を果たしています。ハイブリッドシステムでは、ローカルのNVRキャッシュと、フラグが立てられたイベントや長期のアーカイブ期間のためのクラウドへのアップロードを組み合わせています。このモデルにより、ユーザーは運用上の制御を維持しつつ、物理的な拠点の外にもアクセス範囲を広げることができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- スマートシティおよび公共安全用映像ネットワークの拡大
- アナログ録画からIPおよびAI対応監視システムへの移行
- 高解像度および連続的な映像保存に対する需要の高まり
- 複数拠点を持つ組織におけるクラウドおよびハイブリッド型ビデオストレージの成長
- 接続環境が制約される監視拠点におけるローカルデータ処理
- 地域ごとのデータセンターの拡張により、低遅延の動画ストレージが実現
- 市場抑制要因
- 長期的な動画保存に伴う高いインフラコストおよびライフサイクルコスト
- 帯域幅、電力の信頼性、および接続性の格差
- 断片化されたプライバシーと顔認識のガバナンス
- 輸入関税、為替相場の変動、および交換部品のリードタイム
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ストレージシステム別
- ネットワーク接続型ストレージ
- ストレージエリアネットワーク
- ダイレクト・アタッチド・ストレージ
- ネットワークビデオレコーダー
- デジタルビデオレコーダー
- ハイパーコンバージド・インフラストラクチャ(HCI)ベースの監視用ストレージ
- その他のストレージシステム
- 提供別
- ハードウェア
- ソフトウェアおよびソリューション
- マネージドサービス
- プロフェッショナルサービス
- 展開モード別
- オンプレミス
- クラウドおよびビデオ監視サービス(aaS)
- エッジおよびオンデバイス・ストレージ
- ハイブリッドストレージ
- 記憶媒体別
- ハードディスクドライブ
- ソリッドステートドライブ
- ハイブリッドメディアアーキテクチャ
- ストレージ容量別
- 1テラバイト以下
- 1テラバイト超~2テラバイト
- 2テラバイト超~4テラバイト
- 4テラバイト以上
- 組織規模別
- 中小企業
- 大企業
- エンドユーザー業界別
- 政府・公共安全
- 銀行・金融サービス・保険
- 小売・消費財
- 運輸・物流
- 製造・産業
- ヘルスケア・ライフサイエンス
- エネルギー・ユーティリティ
- 教育
- 住宅および集合住宅
- 鉱業および遠隔地
- メディア・エンターテイメント
- 用途別
- 公共の安全および法執行
- 交通監視および自動ナンバープレート認識
- 小売業における盗難防止
- 境界および侵入防止
- 産業安全およびプロセス監視
- 遠隔地および鉱山監視
- 住宅用モニタリング
- 地域別
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Western Digital Corporation
- Seagate Technology Holdings plc
- Toshiba Electronic Devices and Storage Corporation
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Dahua Technology Co., Ltd.
- Axis Communications AB
- Hanwha Vision Co., Ltd.
- Synology Inc.
- QNAP Systems, Inc.
- VIVOTEK Inc.
- MOBOTIX AG
- i-PRO Co., Ltd.
- Milestone Systems A/S
- Genetec Inc.
- Verkada Inc.
- Avigilon Corporation
- Arecont Vision Costar, LLC
- March Networks Corporation
- GeoVision Inc.
- Uniview Technologies Co., Ltd.
- Tiandy Technologies Co., Ltd.
- Intelbras S.A. Industria de Telecomunicacao Eletronica Brasileira
- Infinova International, Inc.
- Pelco, Inc.
第7章 市場機会と将来の展望



