


南米の医薬品包装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Pharmaceutical Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154966
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、南米の医薬品包装市場の規模は2025年に61億5,000万米ドルと評価され、2026年から2031年にかけてCAGR6.79%で推移し、2031年には91億米ドルに達すると予測されています。
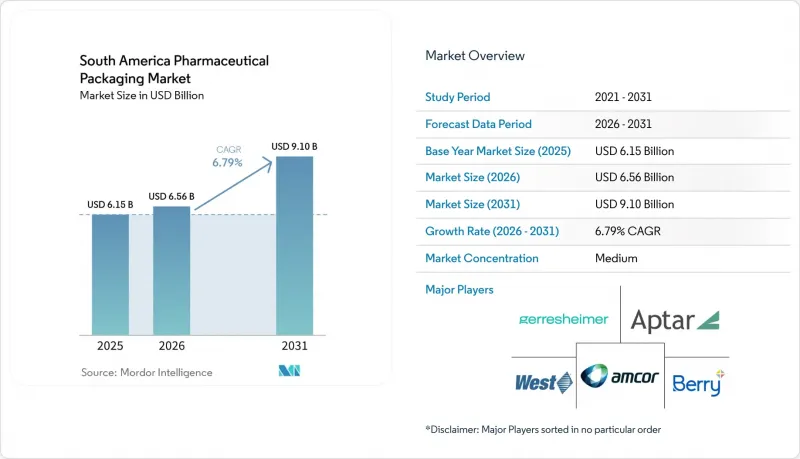
南米の医薬品包装市場の動向と洞察
ブラジルおよびアルゼンチンにおける医薬品製造の拡大
ブラジルとアルゼンチンでは医薬品の生産能力が拡大しており、これにより、複数の医薬品カテゴリーにわたる一次包装および二次包装への需要が支えられています。ブラジルのジェネリック医薬品メーカーは2025年に数十億単位を販売し、2024年比で大幅な増加となりました。その販売数量の大部分は、国内の製薬会社が占めています。ブラジルの統一保健制度(SUS)に基づく公共調達では、高血圧や糖尿病の治療薬について、バルクボトルではなく、個別にブリスター包装された単回投与量が優先されています。この要件により、確立されたジェネリック医薬品であっても、ブリスター包装への需要が支えられています。BNDESは2025年、Bionovis社に対し6億5,000万レアル(1億1,100万米ドル)の融資を承認し、国内のバイオ医薬品生産および将来的な高複雑性注射剤包装への需要を支援しました。
慢性疾患の増加とジェネリック医薬品の販売量の拡大
慢性疾患の治療は、南米全域において経口固形ジェネリック医薬品の包装に対する安定した販売数量基盤を生み出しています。2025年、ブラジルにおける主要なジェネリック医薬品には、ロサルタン、エナラプリル、アテノロール、アムロジピンなどが挙げられます。ロサルタンは、2025年4月までに5,640万箱の販売を記録しました。同地域の小売薬局では、これらの医薬品に対して、一般的にストリップパックや単回投与用ブリスター包装が使用されています。このような傾向により、バルクボトル形式よりも、アルミ箔ラミネートや印刷済み包装への需要が高まっています。また、長期にわたる治療期間にわたり調剤される大量生産医薬品について、継続的な生産体制を支えることにもつながっています。ジェネリック医薬品の販売量が増加しても、必ずしも包装の要件が減少するわけではありません。単回投与の仕様やトレーサビリティに関する規制により、有効成分のコストが低下しても、医薬品1つあたりの包装内容量が増加する可能性があります。
輸入樹脂、アルミニウム、医薬用ガラスのコスト変動
原材料コストの変動は、南米の医薬品包装加工業者にとって大きな経営上の課題となっています。ブラジルで使用される高純度ホウケイ酸ガラス管の70%以上は輸入に依存しています。NCMコード7010に該当する医薬品用ガラス容器に対する輸入関税は、12%から18%の範囲です。ブラジル・レアルが10%下落すると、相殺メカニズムがない場合、ガラス容器の着荷コストが5%から8%上昇する可能性があります。ロンドン金属取引所(LME)におけるアルミニウム価格は、2023年から2025年の間に±30%変動しました。こうした価格変動により、ブリスター用ホイル加工業者は、複数年にわたる固定供給契約を結んでいる可能性のある製薬バイヤーとの契約を再交渉せざるを得なくなりました。生産能力の制約も、このコストリスクに拍車をかけています。ホウケイ酸チューブの成形ラインについては、欧州や日本の資本財サプライヤーからの納期が18~24ヶ月を要します。価格変動によって需要が変化しても、生産者は供給量を迅速に調整することができません。
セグメント分析
2025年、南米の医薬品包装市場において、プラスチックが48.62%のシェアを占めました。HDPEボトルやPET容器は経口固形ジェネリック医薬品に用いられ、一方、LDPEおよびLLDPE製のパウチやチューブは、液剤および半固形製剤に使用されています。バイオ医薬品やワクチン向けのタイプIホウケイ酸ガラス製容器にはプレミアム価格が設定されているため、ガラス製品は数量シェアに比べて売上高に占める割合が大きくなっています。金属、バイオポリマー、その他の素材は、ブリスター包装の蓋材として使用されるアルミ箔など、特殊なニーズに対応しています。バイオポリマーの利用は、検証済みの医薬品グレードの代替品の入手可能性によって依然として制限されています。
紙および板紙は、2026年から2031年にかけてCAGR7.45%で拡大すると予測されており、最も成長の速い素材カテゴリーとなる見込みです。チリの回収規制やブラジルの持続可能性プログラムが、リサイクル可能なカートンやブリスターカードへの需要に影響を与えています。スザノ社の「Pharma Plus」板紙は、医薬品の外装カートンやブリスターカード用途向けに設計されました。クロックナー・ペンタプラス社とコンスタンティア・フレキシブルズ社は、リサイクル可能な包装の目標を支援しつつ、防湿性および酸素バリア性能を維持する単一素材のブリスターラミネートを開発しています。南米の医薬品包装業界は、持続可能性の要件と医薬品の保護、および規制上の文書化とのバランスを取る必要があります。
2025年時点で、一次包装は南米の医薬品包装市場規模の74.62%を占めました。2031年までCAGR7.78%で拡大すると予測されており、これは包装レベルの中で最も高い成長率です。このセグメントには、医薬品を直接保護する容器や閉鎖システムが含まれており、その市場規模は注射剤、バイオ医薬品、ワクチンのニーズを反映しています。メーカーがバイアル・シリンジシステムから即用型構成へと移行するにつれ、プレフィルドシリンジは一次包装形態の中で最も急速に成長しています。バイアルやアンプルは、依然として非経口抗生物質やワクチンにおいて最大の取扱量を占めています。
SCHOTT Pharmaのブラジル・イトゥペバ工場は2026年に操業25周年を迎え、500名の従業員を擁しています。同工場では、現地市場向けにアンプル、バイアル、カートリッジを生産しています。二次包装には、カートン、スリーブ、ラベル、添付文書が含まれ、三次包装には、段ボール製輸送箱やパレットが含まれます。ANVISAのRDC 885/2024デジタルリーフレットパイロットプログラムでは、規制情報電子リポジトリに対応した2Dデータマトリックスコードを記載できるよう、二次カートンの変更が求められています。バイオシミラーやワクチンのコールドチェーン流通により、一次、二次、三次包装の連携したソリューションに対する需要が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ブラジルおよびアルゼンチンにおける医薬品製造の拡大
- 慢性疾患の増加とジェネリック医薬品の販売量の増加
- 生物製剤、ワクチン、および非経口療法の成長
- 持続可能性を背景とした、リサイクル可能な包装への移行
- 単回投与包装におけるシリアル化およびトレーサビリティの要件
- 充填・封止および受託包装能力の地域別分布
- 市場抑制要因
- 輸入樹脂、アルミニウム、および医薬用ガラスのコストの変動
- 無菌包装およびバリア包装における高いバリデーションコスト
- 断片化された廃棄物収集・リサイクルインフラ
- 包装資材の購入企業に対する為替、輸入、運転資金の圧力
- 業界価値/ バリューチェーン分析
- 規制情勢
- ブラジル、ANVISAの表示およびパッケージ情報に関する要件
- アルゼンチンにおける電子処方箋とトレーサビリティへの影響
- チリ、生産者責任拡大制度および包装材の回収
- 適正製造規範(GMP)および一次包装の品質基準
- 技術展望
- シリアル化対応ブリスター印刷およびビジョン検査
- 充填用バイアル、カートリッジ、およびプレフィルドシリンジ
- 再生素材含有および単一素材の包装形態
- デジタルリーフレット、QRコード、コネクテッドパッケージング
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 素材別
- プラスチック
- HDPE
- LDPEおよびLLDPE
- PET
- その他のプラスチック
- ガラス
- I型ホウケイ酸ガラス
- II型処理ソーダ石灰ガラス
- タイプIIIソーダ・ライムガラス
- 金属
- 紙・板紙
- バイオポリマーおよびその他の材料
- プラスチック
- 包装レベル別
- 一次包装
- ボトル
- プレフィルドシリンジ
- バイラル・アンプル
- ブリスターパック
- 二次包装
- カートンおよびスリーブ
- ラベルおよびインサート
- 三次包装
- 段ボール製出荷用箱
- パレットおよび保護システム
- 一次包装
- 製品タイプ別
- ボトル
- プレフィルドシリンジ
- バイラル・アンプル
- ブリスターパック
- キャップおよびクロージャー
- チューブおよびパウチ
- その他の製品タイプ
- エンドユーザー別
- 製薬会社
- 受託開発・製造機関(CDMO)
- 研究機関
- その他のエンドユーザー
- 国別
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor plc
- Gerresheimer AG
- West Pharmaceutical Services, Inc.
- Berry Global Group, Inc.
- AptarGroup, Inc.
- Smurfit WestRock plc
- Becton, Dickinson and Company
- Stevanato Group S.p.A.
- SCHOTT Pharma AG and Co. KGaA
- Nipro Corporation
- SGD Pharma
- Klockner Pentaplast Group
- Constantia Flexibles Group GmbH
- Huhtamaki Oyj
- Tekni-Plex, Inc.
- Evertis S.A.
- Grupo HZ
- Condensa S.A.
- TGI Pack S.R.L.
- SG+PACK
第7章 市場機会と将来の展望



