


南米の危険廃棄物処理自動化:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Hazardous Waste Handling Automation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154951
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、南米の有害廃棄物処理自動化市場の規模は2025年に1億4,548万米ドルと評価され、2026年の1億5,661万米ドルから拡大し、2031年までに2億3,489万米ドルに達すると予測されています。
2026年から2031年までの予測期間におけるCAGRは8.44%となる見込みです。
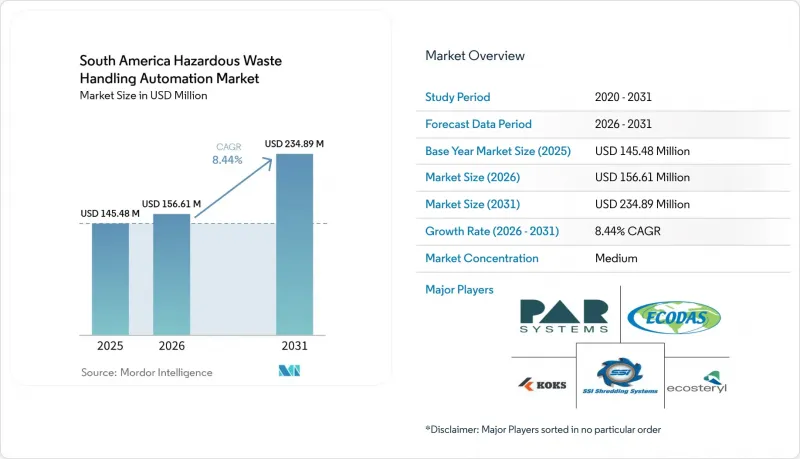
南米の有害廃棄物処理自動化市場の動向と洞察
ブラジルの産業有害廃棄物発生量の拡大
ブラジルには化学製品製造、石油精製、非鉄金属加工が集中しており、同地域で最も広範な産業有害廃棄物発生源を有しています。サンパウロ・カンピナス回廊およびパラ州のカラジャス鉱区は、その産業活動によって封じ込め、輸送、分類、処理を必要とする物質が生成されるため、重要な拠点となっています。この廃棄物発生源は、単発的なプロジェクト需要にとどまらず、処理設備に対する継続的な需要を支えています。事業者には、管理された条件下で、有毒、反応性、可燃性、および汚染物質を処理できるシステムが求められています。南米の有害廃棄物処理自動化市場は、大規模な工場が廃棄物処理プロセスの改善に向けて設備投資を前倒しすることで恩恵を受けています。また、デジタル記録や監査可能な廃棄物管理計画が通常のコンプライアンス慣行の一部となるにつれ、小規模な地域の排出事業者も設備の購入者となる可能性があります。
義務付けられたデジタルトレーサビリティとコンプライアンス文書
2026年7月15日に発令されたコロンビアの政令第766号は、有害廃棄物の発生者、運搬業者、および管理者の責任を再定義しました。この措置では、国家廃棄物登録簿と国家輸送登録簿間の相互運用可能な情報フローが義務付けられています。また、有害廃棄物処理チェーンの各移動地点における信頼性の高い記録をより重視しています。自動化設備は、移送イベント、センサー、封じ込めユニット、および運用記録を連携させることで、このニーズに対応できます。2024年に実施されたコロンビアのRESPEL枠組みに関する学術的レビューでは、認可を受けた管理事業者のカバー範囲が限定的であること、および技術投資に対するインセンティブが不十分であることが、廃棄物管理の改善を妨げる制約要因として指摘されました。したがって、南米の有害廃棄物処理自動化市場には、物理的な処理とトレーサビリティ機能を組み合わせたシステムに対する需要の余地があります。
輸入機器および予備部品のコストの高さ
高度なマニピュレーターアーム、AI搭載の選別装置、および産業用シュレッダー設備は、一般的に南米域外から供給されています。購入者は、これらの機器やその交換部品を米ドルで支払うことが多く、これによりプロジェクトは現地通貨の変動リスクにさらされます。アルゼンチンのペソ安やブラジルレアルの変動は、予算サイクル中にプロジェクトの採算性を変化させる可能性があります。為替状況が悪化した場合、事業者は購入を延期したり、プロジェクトの規模を縮小したり、統合機能の少ない機器を購入したりすることがあります。輸入規制、ライセンシング要件、関税は、国境を越えた廃棄物処理に関連するシステムに対し、さらなるコストや事務作業の負担をもたらす可能性があります。こうした条件は、長期にわたる資本設備のライフサイクルにおいて為替リスクを管理できない中規模の事業者において、導入を最も著しく制限する要因となります。
セグメント分析
2025年、南米の有害廃棄物処理自動化市場において、「特定廃棄物」は38.47%のシェアを占めました。この地位は、化学製品製造、石油精製、および非鉄金属加工によって発生する、有毒、反応性、腐食性、および可燃性の残留物が大量に生じていることを反映しています。これらの物質は、手作業による取り扱いが安全性や環境上のリスクを高める可能性があるため、管理された封じ込めが必要です。このカテゴリーには、輸送、処理、または処分前に文書化された分類が必要となる廃棄物流が含まれます。自動移送、密閉保管、および選別システムは、施設がこれらの廃棄物流の取り扱いを標準化するのに役立ちます。「指定廃棄物」および「汎用廃棄物」は、使用済み電池、蛍光灯、農薬容器、および類似の物質からさらなる需要を生み出しています。ブラジルやコロンビアにおける拡大生産者責任(EPR)プログラムは、これらの廃棄物種の組織的な収集および処理の必要性を高めています。処理施設には、積み込みや積み下ろしの際にさらなる曝露を引き起こすことなく、物質を隔離できる設備が必要です。南米の有害廃棄物処理自動化市場は、産業事業者が分類および取り扱い要件をどの程度一貫して適用しているかに依然として左右されています。このセグメントは、強力な封じ込め能力とサービス能力を持つサプライヤーにとって、引き続き安定した基盤を提供しています。
混合廃棄物は、2031年までCAGR9.24%で拡大すると予測されています。製薬廃水、廃棄物発電の残渣、および電子機器や特殊材料施設からの混合化学物質ストリームには、多くの場合、単一の単純なプロセスでは処理できない複数の材料種が含まれています。これにより、材料を識別・分離し、適切な処理経路へ誘導するシステムの価値が高まっています。搬入される物質の組成が変動する場合、事業者はセンサー、画像処理ツール、密閉型コンベア、および制御された選別ステーションを活用することがあります。2024年にペルーのキルマナにある埋立地で実施された調査では、AI、IoT、およびブロックチェーンを基盤とした埋立地管理システムが評価され、12か月間で埋立地に送られる残留廃棄物が35%減少し、メタン(CH4)排出量が40%減少したことが報告されました。この研究は、すべての有害廃棄物処理用途における性能を立証するものではありませんが、廃棄物管理の現場におけるデジタル分類およびモニタリングの地域的な事例を示しています。ベンダーは、同様の証拠を用いて、自動化が複雑な資材の分別をどのように支援できるかを説明することができます。混合ストリームを扱うオペレーターは、積荷ごとの包装、水分、汚染のばらつきも管理する必要があります。また、混合ストリームは、施設が単独の封じ込め設備ではなく、統合システムを検討するよう促します。この要件により、南米の有害廃棄物処理自動化市場において、柔軟な構成に対する需要が高まる可能性があります。
2025年には、マニピュレーターアームが製品売上高の36.19%を占めました。これらは、ドラムの移動、コンテナの選別、グローブボックス作業、作業者が直接触れてはならない物質の移送など、高度な操作性を要する作業に使用されます。その確固たる地位は、可動範囲、制御された動作、および作業者と有害物質との分離を組み合わせる必要性に由来しています。マニピュレーターアームは、化学プラント、研究所、処理施設、および特定の鉱業用途で使用可能です。また、カメラ、リモートコントロール、力覚フィードバック、あるいは密閉セルと統合することもできます。2026年3月にRAICoとNuclear Restoration Servicesが実施した実証実験では、瓦礫の選別において、3D可視化と力覚フィードバック制御を組み合わせたハプティック遠隔操作システムが披露されました。このようなシステムは、直接的な視認性や物理的なアクセスが制限される用途において、有用な動作原理を示しています。また、顧客は、現場の大幅な再設計を必要とせずに、限られた空間で動作できるアームを高く評価しています。伸縮式マスト、クレーン、トラスは、繊細な操作よりも吊り上げ能力やリーチが重視されるタンクファーム、大規模な廃棄物ピット、公益事業施設において、依然として重要な役割を果たしています。こうした機器の選択肢により、南米の有害廃棄物処理自動化市場は、精密作業とインフラ規模の作業の両方に対応することが可能となります。
破砕システムは、2031年までCAGR9.41%で成長すると予想されています。事業者は、材料のサイズ、形状、または包装が下流工程での効率的な処理を妨げる場合、焼却や安全な埋立処分に先立ち、破砕、造粒、前処理装置を使用します。これらのシステムは、一貫した前処理を必要とする化学固体、医薬品廃棄物、容器、その他の有害物質において特に重要です。また、この設備は、かさばる素材や不規則な形状の素材を扱いやすい形に処理することで、処理作業の予測可能性を高めることができます。設計にあたっては、封じ込め、洗浄、メンテナンス、および作業員の安全性を十分に考慮する必要があります。需要を牽引しているのは、未処理の素材を直接処分場に送るのではなく、最終処理の前に廃棄物を適切に前処理する必要性です。ベンダーは、耐久性、封じ込め性能、およびサービスサポートを通じて、自社のシステムを差別化することができます。また、顧客は、システムが頻繁な停止や困難な洗浄手順を伴わずに、変動する原料に対応できるかどうかも評価します。施設が保管負担の軽減や処理ワークフローの簡素化を図る場合にも、この製品カテゴリーはメリットをもたらします。その性能は、南米全体の有害廃棄物処理自動化市場にとって重要であり、なぜなら、原料の減容処理は、その後のあらゆる処理段階に影響を与えるからです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ブラジルの産業有害廃棄物処理施設の拡大
- デジタルトレーサビリティの義務化およびコンプライアンス関連文書
- 高リスクな産業活動における労働者の曝露低減
- 鉱業、化学、エネルギー、医療分野における廃棄物流の増加
- 医療廃棄物の現場処理に対する需要の高まり
- 老朽化した手作業による荷役インフラからの改修需要
- 市場抑制要因
- 輸入機器および予備部品のコストの高さ
- 南米諸国における法執行および許可取得の不均一さ
- 現地における自動化・サービスおよび保守能力の不足
- 廃棄物処理量の分散化と設備の投資回収期間の長期化
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 廃棄物タイプ別
- 指定廃棄物
- 代表的な廃棄物
- 一般廃棄物
- 混合廃棄物
- 製品タイプ別
- マニピュレーターアーム
- 伸縮式マスト
- クレーン
- トラス
- 粉砕システム
- 自動化アーキテクチャ別
- 半自動システム
- 完全自動化システム
- AIを活用した自律システム
- エンドユーザー産業別
- 製造業
- 化学・石油化学
- エネルギー・ユーティリティ
- 鉱業・金属
- 製薬企業および研究機関
- 政府・防衛
- 廃棄物管理事業者
- 地域別
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- PaR Systems, Inc.
- KOKS Group B.V.
- ECODAS S.A.S.
- Ecosteryl S.A.
- Tesalys S.A.S.
- Celitron Medical Technologies B.V.
- SSI Shredding Systems, Inc.
- Granutech-Saturn Systems Corporation
- International Waste Industries, Inc.
- Pallmann Maschinenfabrik GmbH & Co. KG
- Cleanrobotics
- Fortive Corporation
- Sutco Contracting GmbH
- STADLER Anlagenbau GmbH
- Vecoplan AG
- BHS-Sonthofen GmbH
- ZenRobotics Oy
- Recycleye Ltd.
- Waste Robotics Inc.
- Danu Robotics Ltd.
第7章 市場機会と将来の展望



