


リー症候群:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Leigh Syndrome - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154944
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
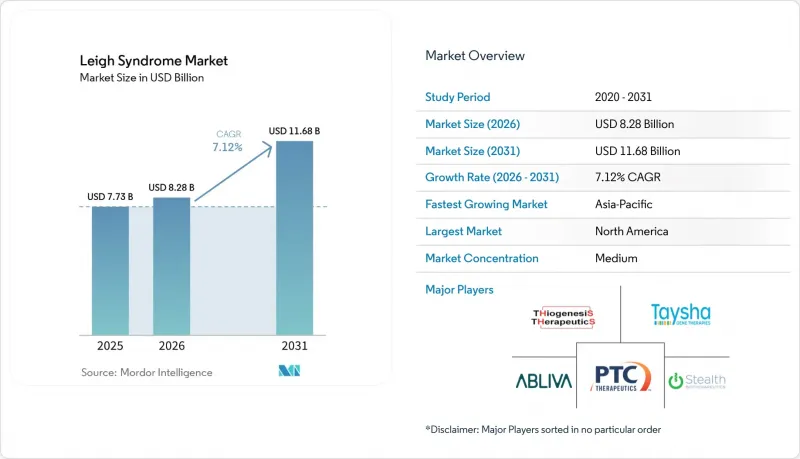
Mordor Intelligenceによると、リー症候群の市場規模は、2025年に77億3,000万米ドル、2026年に82億8,000万米ドルとなり、2031年までに116億8,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR7.12%で成長すると見込まれています。
世界のリー症候群市場の動向と洞察
遺伝子検査の増加と早期診断
早期の遺伝子検査は、患者が専門医療を受けられる時期を変えるため、リー症候群市場における短期的な主要な要因となっています。2025年7月時点で、NCBI遺伝子検査レジストリには、世界32の検査機関によるリー症候群スペクトラムを対象とした271件のシーケンシングベースの検査が登録されていました。グローバル患者レジストリの報告によると、48カ国から400名以上の参加者が登録されており、患者特定に向けた取り組みの広範さが示されています。早期の確定診断により、治験の被験者登録が始まる前に、特定の変異を持つ患者を特定することが可能になります。Thiogenesis社は、確定された遺伝的サブタイプに基づいて第2a相試験の被験者登録を構成しており、こうした患者プールの実用的な価値を示しています。NIH希少疾患臨床研究ネットワークを通じて支援を受けているNAMDCは、診断、専門医療、研究参加を結びつける全国的な枠組みを提供しています。確定診断例が増えることで、リー症候群市場の臨床的ニーズが、治療センターやプログラムのスポンサーにとってより明確になることも期待されます。
ミトコンドリア標的療法および遺伝子治療の進展
ミトコンドリア標的療法および遺伝子治療は、リー症候群市場の開発見通しを変えつつあります。2026年の『Nature Biotechnology』誌に掲載された研究では、エンジニアリングされた塩基エディターを用いてラットの受精卵における疾患関連ミトコンドリア変異を修正し、野生型対立遺伝子の平均53.00%の回復が報告されました。また、2025年の『Brain』誌に掲載された研究では、集束超音波を補助としたAAV9の送達により、Ndufs4ノックアウトマウスにおいて血液脳関門を通過し、生存率、心機能、および脳機能が改善されたことが明らかになりました。これらの知見は、中枢神経系に到達することを目的とした治療法における主要な送達障壁に対処するものです。Taysha社のTSHA-104プログラムは、SURF1関連リー症候群に対する変異特異的アプローチを示すものであり、「希少小児疾患」および「オーファンドラッグ」の指定を受けています。2025年に報告された改良型AAV9ベクター設計は、ラットモデルにおいて有効性を維持しつつ細胞毒性を低減しており、これは将来の再申請に向けた安全性計画の強化につながる可能性があります。
遺伝的および表現型の不均一性
遺伝的および表現型の異質性により、リー症候群市場において単一のプログラムがカバーできる範囲は限られています。リー症候群は、ミトコンドリアゲノムおよび核ゲノムにまたがる100以上の遺伝子に起因する可能性があります。同じMT-ATP6 m.9176T>C変異であっても、ヘテロプラズミー負荷に応じて、重度のリー症候群またはより軽度のNARP表現型を引き起こす可能性があります。SURF1関連疾患に焦点を当てたプログラムは、患者のわずか10.00%から15.00%にしか到達できない可能性がありますが、MT-ATP6関連プログラムは別の患者群を対象としています。SIMPATHIC試験はMT-ATP6関連疾患に限定されており、遺伝的選別によって各研究対象集団がどのように狭められるかを示しています。この区分は臨床試験の被験者募集を複雑にし、特定の変異に対する承認に伴う収益源を縮小させます。
セグメント分析
2025年時点で、遺伝的病因別リー症候群市場規模のうち、核DNA関連リー症候群が58.24%を占めました。SURF1、NDUFAF6、PDHA1を含む核変異は、確定症例において高頻度に認められ、より明確な分子標的を有しています。グローバル患者レジストリによると、登録参加者の64.00%が核DNA変異を有していました。そのレジストリにおける核DNA変異コホートの72.00%をSURF1が占めていました。ミトコンドリアDNA関連リー症候群は2番目に大きなカテゴリーであり、主にMT-ATP6およびMT-NDサブユニットの変異と関連しています。
コエンザイムQ10欠乏症の市場規模は、2031年までCAGR11.42%で拡大すると予測されています。シーケンシング技術の向上により、生合成経路の変異をより高精度で特定できるようになりました。CoQ10の補充および次世代アナログは、このサブタイプに対して臨床的に有効な治療法となります。登録済みの薬剤転用研究では、iPS細胞由来の神経細胞モデルを用いて、核DNAおよびミトコンドリアDNA関連の各サブタイプを対象に、FDAおよびEMA承認済み化合物のスクリーニングが行われています。PDH欠乏症は、代謝管理、ケトン食、およびチアミン補充を必要とする、定義はされているもの、十分な治療が行き届いていないグループであり続けています。
2025年時点で、リー症候群市場のうち46.37%を支持療法および対症療法が占めました。このカテゴリーは、集中治療、人工呼吸、発作管理、栄養サポートの継続的な利用を反映しています。承認された疾患修飾療法が利用できないため、これらのサービスは依然として不可欠です。ビタミンおよび補因子の補充、ならびに抗酸化療法は、現在2番目に大きな支出項目を形成しています。リボフラビン、CoQ10、チアミン、およびαーリポ酸は、長年にわたり臨床管理において使用されてきました。
遺伝子およびRNAベースの治療法は、2031年までCAGR24.86%で成長すると予測されています。AAV9を用いた送達プログラム、ミトコンドリアベース編集、およびmitoTALENによる補正ツールが、この予測を裏付けています。ベクター設計の改善は、前臨床モデルにおいて、有効性を維持しつつ細胞毒性を低減することを目的としています。ミトコンドリア置換療法および先進療法は、依然として商業開発の初期段階にあります。これらの臨床的進展は、十分な安全性エビデンスの確保と、専門の小児医療サービス内での治療実施能力にかかっています。
地域別分析
2025年時点で、北米はリー症候群市場の41.28%を占めていました。この地域は、希少疾患対応の支援体制、専門センター、および体系的な研究ネットワークの恩恵を受けています。NAMDCは、NIH希少疾患臨床研究ネットワークを通じて、診断済みの患者、臨床研究拠点、および専門医療サービス間の連携を支援しています。カナダではThiogenesis社を通じて開発活動が支援されており、メキシコでは初期段階の専門的な神経学的ケアへのアクセスが確保されています。これらの特徴により、北米のリー症候群市場は、他の多くの地域に比べてより確立された臨床インフラを有しています。
欧州は、リー症候群市場において2番目に大きな地域的存在感を示しています。Khondrion社は2026年4月、主要な第3相試験「KHENERFIN」において最初の患者への投与を開始しました。EMAは2025年7月、遺伝性ミトコンドリア酸化リン酸化障害に対するソンリクロマノールに希少疾病用医薬品指定を付与しました。英国、フランス、イタリア、スペインでは、専門のミトコンドリアおよび希少代謝疾患センターを通じて、連携した紹介体制が整えられています。
アジア太平洋地域は、2031年までCAGR15.38%で成長すると予測されています。日本ではSPP-004の第3相試験が完了し、登録患者の50.00%において中枢神経系の症状が安定化または改善したことが示されました。中国では、2025年の多施設共同コホート研究において、遺伝学的に確認された小児ミトコンドリア疾患症例の28.00%をリー症候群が占めており、診断の大きな機会が期待されます。同研究では、核DNAサブタイプの発症年齢の中央値は1.15歳、ミトコンドリアDNAサブタイプは5.42歳と報告されています。インド、韓国、オーストラリアでは、希少疾患の研究体制とゲノム解析ラボのネットワークを構築しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 遺伝子検査の増加と早期診断
- 希少ミトコンドリア病の調査資金の拡大
- ミトコンドリア標的療法および遺伝子治療の進展
- 患者レジストリおよび臨床試験対応コホートの拡大
- リー症候群に対する臨床的認知度の高まり
- 変異特異的な薬剤の転用と精密スクリーニング
- 市場抑制要因
- 遺伝的および表現型の不均一性
- 希少疾患治療薬の開発コストの高さ
- 診断の遅れと専門医へのアクセス制限
- 超希少サブグループに対する商業的インセンティブの弱さ
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 遺伝的病因別
- 核DNA(nDNA)関連リー症候群
- ミトコンドリアDNA(mtDNA)関連リー症候群
- ピルビン酸デヒドロゲナーゼ複合体(PDH)欠損症
- コエンザイムQ10欠乏症
- その他の遺伝的サブタイプ
- 治療タイプ別
- 支持療法および対症療法
- ビタミンおよび補因子の補給
- 抗酸化療法
- 遺伝子およびRNAを基盤とする治療法
- ミトコンドリア置換療法および先進的治療法
- その他
- 投与経路別
- 経口
- 静脈内
- 皮下
- 脳室内投与
- 経腸投与
- ケア環境別
- 三次病院
- 小児神経科センター
- ミトコンドリア疾患センター・オブ・エクセレンス
- 専門クリニック
- リハビリテーションセンター
- 在宅ヘルスケア
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abliva AB
- Aclarion
- Biogen Inc.
- BridgeBio Pharma
- Daiichi Sankyo
- Dainippon Sumitomo Pharma Co., Ltd.
- Edison Pharmaceuticals, Inc.
- GenSight Biologics S.A.
- Ionis Pharmaceuticals, Inc.
- Khondrion B.V.
- Minovia Therapeutics, Inc.
- OMEICOS Therapeutics GmbH
- PTC Therapeutics, Inc.
- Sarepta Therapeutics, Inc.
- Stealth BioTherapeutics Corp.
- Takeda Pharmaceutical Company Limited
- Taysha Gene Therapies, Inc.
- Thiogenesis Therapeutics, Inc.
- VAKS Pharma
第7章 市場機会と将来の展望



