


ラテックスアレルギー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Latex Allergy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154943
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
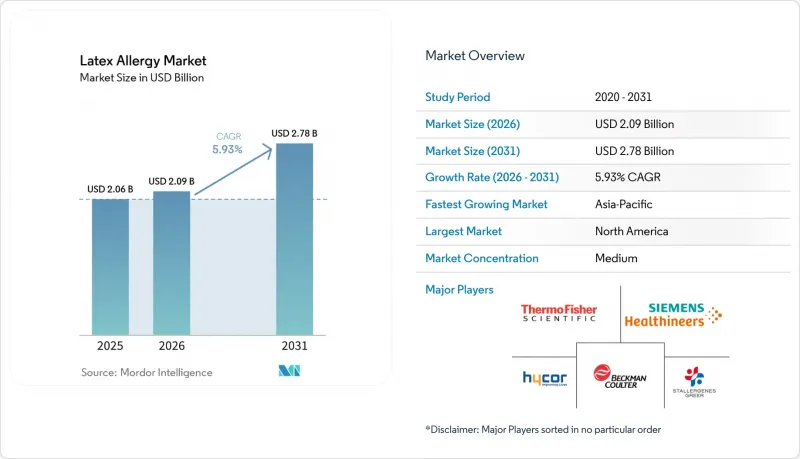
Mordor Intelligenceによると、ラテックスアレルギー市場の規模は、2025年の20億6,000万米ドル、2026年の20億9,000万米ドルから、2031年までに27億8,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は5.93%となる見込みです。
世界のラテックスアレルギー市場の動向と洞察
医療従事者におけるラテックスアレルギースクリーニングの増加
医療機関では、職業上のリスクに関する記録がより充実するにつれ、ラテックス感作のモニタリングを拡大しています。2024年に『Journal of Occupational Medicine and Toxicology』誌に掲載された研究によると、低タンパク質ラテックス手袋を使用している医療従事者において、症状の有病率が低いことが明らかになりました。同誌の2024年の研究では、低タンパク質手袋群における症状の有病率は9.80%と報告されています。これに対し、病院側は調達時にバリア性能に加え、タンパク質含有量も評価することで対応しています。スクリーニングで特定された労働者には、特異IgE検査、パッチテスト、および経過観察のための診察が必要となる場合があります。2026年に『Postepy Dermatologii i Alergologii』誌に掲載された総説では、医療従事者におけるラテックスアレルギーの有病率が5.00%~17.00%であると報告され、合成素材の代替品への移行による早期診断の重要性が裏付けられました。
ラテックスフリー医療製品の採用拡大
医療従事者は、手術や診察の現場において、天然ゴム製品から合成製品へと移行しつつあります。この移行には、手袋、カテーテル、ドレープ、および静脈内チューブに使用される部品が含まれます。ラテックスフリー製品の調達により、処置中に患者の未認識の過敏症による臨床リスクを低減できます。ニトリル、ポリイソプレン、ネオプレン製品の販売価格の上昇は、天然ゴムの需要を減少させつつ、ラテックスアレルギー市場の価値を高める可能性があります。モルンリッケ・ヘルスケアの2024年の年次報告書によると、売上高は20億6,400万ユーロ(22億3,116万米ドル相当)に達し、7.40%増加しました。同社のラテックスフリー製品「Biogel PI」シリーズは、米国における外科分野の顧客向け製品ラインナップを支えました。
ラテックスフリー代替品の調達コストの高さ
ラテックスと合成代替品とのコスト差は、価格に敏感な医療制度において依然として障壁となっています。ポリイソプレン製および促進剤不使用のニトリル手袋は、従来のラテックス手袋に比べて製造コストが高くなる可能性があります。公立病院では、ラテックスフリー製品の広範な調達と体系的なスクリーニングプログラムの両方に資金を充てることに苦労する可能性があります。これにより、ケア・パスにおける予防段階および診断段階で制約が生じます。アルゼンチンでは2024年、公的医療機関における天然ゴムラテックス製品の禁止を提案しました。その実施は代替製品への公的資金の投入に依存しており、これは多くの新興市場に共通する課題を示しています。
セグメント分析
2025年時点で、治療はラテックスアレルギー市場規模の58.34%を占めました。薬物管理、エピネフリン自動注射器、およびラテックス代替プロトコルは、確立されたケアパスにおいて依然として中心的な役割を果たしています。これらのサービスは、感作が確認された後の日常的な支出を占めています。診断は最も急成長している分野であり、2031年までCAGR8.72%を記録すると予測されています。病院や産業保健センターでは、雇用時および定期健診にIgEパネルや成分分解診断を導入しています。サーモフィッシャーサイエンティフィック社は、ラテックス特異的検査として「ImmunoCAPアレルゲンk82検査」を製品カタログに掲載しています。皮膚テストは、重篤な反応に対する即時の治療が可能な現場での検査手段として、引き続き利用されています。検査の普及は、早期発見とより体系的なフォローアップを後押ししています。また、検査を反復可能な産業保健プロセスの一環とすることも可能にします。医療提供者は、検査結果を活用して製品の代替や臨床的な紹介の指針とすることができます。これにより、検査材料、検査室サービス、患者カウンセリングの各分野で需要が生まれます。このアプローチは、雇用主や病院が曝露記録を文書化して管理している場合に最も効果的です。
ラテックス・フルーツ症候群は、既知のラテックスアレルギーを持つ人々の診断受診を複雑化させます。『Journal of Clinical Medicine』誌に2024年に掲載された文献レビューでは、アボカド、バナナ、栗、キウイなどの食品との交差反応が報告されています。また、同誌の2024年のレビューでは、ラテックス・フルーツ症候群の患者に見られる臨床症状のうち、73.00%に全身性反応が認められたと報告されています。臨床医は、同一の受診時にラテックスおよび食物アレルゲンの検査を指示することがあります。これにより、慎重な病歴聴取という臨床上の必要性は変わらないまま、診断検査の範囲が広がります。医療提供者がこうした関連する過敏症に対して多アレルゲンパネルを使用することは、ラテックスアレルギー市場にとって有益です。検査実施機関は、依然として症状や曝露歴と併せて結果を解釈する必要があります。このアプローチにより、職場や食事における曝露について、より的を絞った助言が可能になります。また、臨床医は、関連する食物反応と別の疾患とを区別することもできます。陽性結果には依然として臨床的な解釈が必要であるため、より広範囲なパネルは慎重に選択しなければなりません。フォローアップには、回避に関する助言、緊急時の対応計画、アレルギー専門医への紹介などが含まれます。こうしたニーズにより、診断は治療や予防と密接に結びついています。
2025年、アレルゲン種別におけるラテックスアレルギー市場のシェアのうち、天然ゴムラテックス製品が73.88%を占めました。手袋、チューブ、カテーテル、粘着製品は、医療サプライチェーンにおいて引き続きユーザーを曝露させています。このシェアは、粉末付き手袋から完全に移行しきれていないシステムにおける、従来の職場曝露パターンも反映しています。マレーシア、タイ、インドネシアは、天然ゴム製品の重要な生産拠点であり続けています。これらの国々における大規模な製造業の労働者は、継続的な職業的曝露に直面しています。合成ラテックス製品は、2031年までCAGR8.91%で成長すると予測されています。この成長は、曝露回避策や、ニトリル、ポリイソプレン、ポリクロロプレンの配合改良を反映したものです。したがって、ラテックスアレルギー市場は、既存の感作症例への対応を継続しつつ、アレルゲンの少ない素材への移行が進んでいます。代替品の選定は、診察用手袋、手術用手袋、その他の医療用部品によって異なる場合があります。組織は、単一の製品変更を行うのではなく、各使用場面ごとに検討を行う必要があることがよくあります。これにより、購入サイクルは長引く可能性がありますが、対象となる製品群も広がります。労働者における継続的な曝露により、評価に対する臨床的なニーズは維持されています。
天然ゴムに関連する収益には、曝露によって生じる検査や治療のニーズも反映されています。これらの製品を使用する組織は、スクリーニング、臨床管理、および労災補償の費用を負担することになります。合成代替品を一貫して使用することで、これらの費用の一部を削減することが可能です。サプライヤー各社は、合成製品の開発を通じて、天然ゴムに匹敵する性能の実現に向けて取り組んでいます。製品の例からも、サプライヤー各社が天然ゴムに匹敵する性能の実現を目指していることがわかります。価格の格差が縮小すれば、病院や産業分野の雇用主にとって調達変更が容易になるでしょう。また、これにより、ラテックスアレルギー市場全体における天然ゴムの相対的な役割は、時間の経過とともに低下していくでしょう。製品の適格性と供給の信頼性は、今後も重要な購入要因であり続けます。医療分野の購買担当者は、代替製品が目的とする処置に適していることを確認しなければなりません。また、部門を問わず、同一の仕様を常に利用できるようにする必要があります。このため、サプライヤーによる文書化や製品試験の結果は、購買決定において重要な要素となります。契約や臨床上の選好がすでに確立されている場合、移行は段階的に進めることが可能です。
地域別分析
2025年、北米は売上高の39.87%を占めました。米国では、確立された病院の調達慣行や労働衛生システムを通じて、地域の需要を支えています。天然ゴムを含み、人体に接触する医療機器には、連邦政府の表示要件が適用されます。これらの要件は、医療提供者が潜在的な曝露リスクを特定するのに役立ちます。カナダとメキシコも、医療保険の適用範囲の拡大や、米国のサプライチェーンとの連携を通じて需要に貢献しています。医療、食品加工、建設業界の雇用主は、職場上の懸念事項としてラテックス過敏症への対応を行っています。米国には1万カ所以上の外来手術センターがあり、これらがラテックスフリーの在庫や標準化されたスクリーニングに対する需要を後押ししています。
欧州は、診断と治療における主要な地域として依然として重要な位置を占めています。EU医療機器規則は、医療機器の安全性と表示に関する枠組みを規定しています。ドイツのDIN EN 455-3:2024規格は、使い捨て医療用手袋の生物学的評価要件を定めています。ドイツ、英国、フランス、イタリア、スペインには、医療提供を支援する専門的な体制と労働衛生登録制度が整備されています。2025年7月、ALK-Abello社は、英国のNICEが、シラカバ花粉アレルギーを有する適格な成人患者に対するITULAZAXの使用を推奨したと発表しました。シーメンス・ヘルスインアーズ社は、2025年にウェールズのランベリスに「IMMULITE Centre of Excellence」を開設すると発表しました。同施設は、アレルギー診断システムの世界の生産を支えています。また、その役割として、地域の製造能力と検査プラットフォームへの幅広いアクセスを結びつける役割も果たしています。構成アレルゲン検査は、検査機関が複雑なアレルギー症状を評価するのに役立ちます。医療提供者がこれらの検査を採用するかどうかについては、依然として現地の臨床慣行や保険償還制度が影響を及ぼしています。規制上の期待と確立された診断インフラが結びついているため、地域的な環境は依然として重要です。こうした状況が、ラテックスアレルギー市場における欧州の継続的な役割を支えています。
アジア太平洋地域は、2031年までCAGR9.26%を記録すると予測されており、これはラテックスアレルギー市場において最も高い地域別成長率となります。中国では、特に主要都市において、ラテックスフリーのプロトコルの近代化が進められ、診断能力が拡大しています。インドは医療従事者が多く、医療へのアクセスも改善されており、これが検査需要を支えています。マレーシア、タイ、インドネシアでは、天然ゴムの生産が行われている一方で、手袋製造労働者の間で職業的曝露率が高いという状況が見られます。日本では、パウダー付きラテックス手袋に関する早期の警告にもかかわらず、依然として認識や順守の面で課題が残っています。中東およびアフリカでは、GCC(湾岸協力理事会)諸国の医療制度が、欧州や北米のパートナーが採用している慣行を取り入れるにつれて、需要が拡大しつつあります。南米でも規制面での関心が高まっており、アルゼンチンでは2024年に公的医療機関における天然ラテックスの使用に関する法案が提出される予定です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 医療従事者におけるラテックスアレルギーのスクリーニング検査の増加
- ラテックスフリー医療製品の採用拡大
- 手術および診断処置件数の増加
- 労働安全および医療機器の表示に関する要件の厳格化
- ラテックス・フルーツ症候群の検査と認知度の拡大
- アクセラレーターフリーの合成手袋における革新
- 市場抑制要因
- ラテックスフリー代替品の調達コストの上昇
- ラテックスアレルゲン検査の標準化が不十分であること
- ラテックスフリー製品の主張に関する検証のばらつき
- 選定されたラテックスフリー製品における臨床性能のトレードオフ
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供サービス別
- 診断の種類別
- 皮膚テスト
- アレルギー検査
- ラテックス特異的免疫グロブリンE検査
- パッチテスト
- 成分分解診断
- その他
- 治療タイプ別
- アレルギー治療薬
- エピネフリン注射剤
- 回避およびラテックスフリー製品への代替
- 免疫療法および脱感作ソリューション
- その他
- 診断の種類別
- アレルゲンタイプ別
- 天然ゴムラテックス製品
- 合成ラテックス製品
- 反応の種類別
- アレルギー性接触皮膚炎
- 即時型過敏症およびアナフィラキシー
- 刺激性接触皮膚炎
- ラテックス関連喘息および鼻炎
- その他
- エンドユーザー別
- 病院・クリニック
- 労働衛生センター
- 診断検査室
- 政府および規制機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- 3M Company
- ALK-Abello A/S
- Ansell Limited
- B. Braun Melsungen AG
- Bio-Rad Laboratories, Inc.
- Cardinal Health, Inc.
- Eurofins Scientific SE
- HAL Allergy Group
- Hartalega Holdings Berhad
- HYCOR Biomedical, Inc.
- INTCO Medical
- Kossan Rubber Industries Berhad
- Medline Industries, LP
- Molnlycke Health Care AB
- Quest Diagnostics Incorporated
- Semperit AG Holding
- Siemens Healthineers AG
- Beckman Coulter
- Stallergenes Greer
- Supermax Corporation Berhad
- Thermo Fisher Scientific Inc.