


欧州の冬季観光:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Winter Tourism - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154940
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
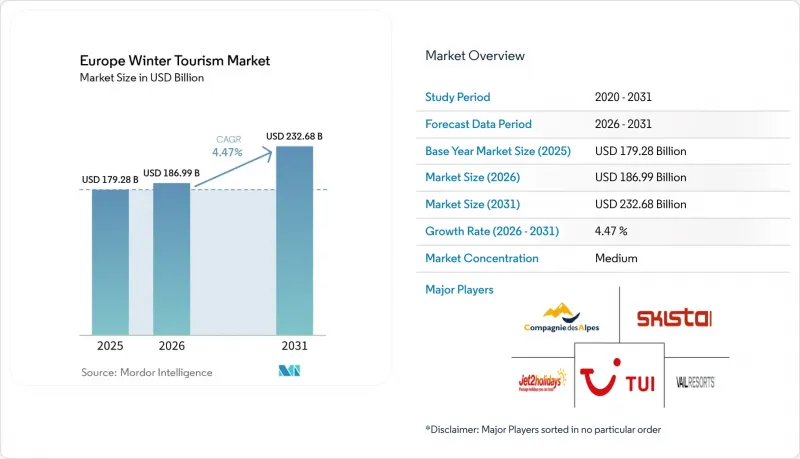
Mordor Intelligenceによると、欧州の冬季観光市場規模は、2025年の1,792億8,000万米ドル、2026年の1,869億9,000万米ドルから、2031年までに2,326億8,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は4.47%となる見込みです。
欧州の冬季観光市場の動向と洞察
欧州域内の航空ネットワークの回復
欧州域内の航空ネットワークが回復するにつれ、欧州の冬季観光は活況を呈しています。地域内の座席供給量の増加と主要ゲートウェイへのアクセス向上により、冬季旅行の回復が後押しされています。2025年、欧州の旅客キロ(RPK)は5.9%増加し、11月までの搭乗率は83.6%と堅調に推移しました。これは、航空各社が一時的な割引を避け、健全な商業水準で機内を満席に保っていることを示しています。注目すべき動きとして、SASは2025/26年冬のコペンハーゲン発着便の運航本数を拡大し、座席供給量を40%増やし、6つの新路線を開設しました。その中には、フィンランドのラップランドに位置するキッティラも含まれており、この地は人気の高い北極圏の冬の体験への扉を開きます。欧州全体では緩やかな成長にとどまりましたが、スロバキアでは2025年第4四半期、2024年第4四半期と比較して、インバウンド航空旅客数が著しく増加しました。これは、主要なハブだけでなく、二次的な冬季観光地も、航空便の回復の恩恵を受けていることを示しています。このような航空アクセスの拡大は、欧州の冬季観光業界にとって極めて重要です。これにより、より幅広い目的地への需要が多様化し、主要リゾート地以外の宿泊率も向上し、小規模な冬季観光拠点の商業的魅力も高まります。
マルチアクティビティ型冬期パッケージの人気拡大
マルチアクティビティ型冬期パッケージが支持を集めるにつれ、欧州の冬期観光市場は進化を遂げ、旅行者一人ひとりの価値をさらに引き出しています。アトゥー・フランス(Atout France)の2026年山岳冬期バロメーターによると、訪問者の大半が少なくとも1つの雪上アクティビティに参加しており、多くの人がウェルネスや社交的な交流を旅行の主な動機として重視しています。クラブメッド(Club Med)は、2026年冬のスキー予約が急増したことを報告しており、特にセール・シュヴァリエ(Serre Chevalier)の拠点では著しい伸びが見られました。これは、山岳リゾートにおけるオールインクルーシブでアクティビティ中心のプランの魅力が高まっていることを示しています。リゾート各社は現在、リフト券の販売のみに頼るのではなく、ウェルネス、ダイニング、家族向けの体験、ガイド付きアウトドアプログラムに注力することで、1滞在あたりの収益向上を図っています。このような多様なパッケージは、欧州の冬季観光市場を活性化させるだけでなく、日々の雪況への依存度を低減させるため、様々な動機を持つ多様な層にとって、冬の旅行をより魅力的なものにしています。
エネルギー価格の変動がリゾートの営業経費を押し上げている
冬季シーズン中、人工降雪、リフトシステム、暖房設備、ホスピタリティ業務には多大な電力負荷がかかるため、エネルギー価格の変動は依然として欧州の冬季観光市場にとって直接的な圧力要因となっています。これに対し、コンパニー・デ・アルプ社は、2026年および2027年のフランス国内の電力需要を固定料金で確保するとともに、2028年および2029年の需要の大部分についてもヘッジを行いました。これは、冬季観光事業において規模と財務能力がいかに重要になっているかを示しており、大手グループはこうしたヘッジを活用して利益率を守ることができます。とはいえ、小規模な独立系事業者は、光熱費の変動を吸収したり、需要を低下させることなくそのコストを転嫁したりする余地が、往々にして限られています。その結果、特に人工降雪や輸送インフラにすでに多額の資本が投じられている山岳地域において、総合型事業者と地元の独立系事業者との間のコスト格差が拡大しています。欧州の冬季観光市場において、この制約は需要の急激な落ち込みという形ではなく、収益性や価格設定への圧力として現れるため、インフラが老朽化しており、財務状況が厳しい事業者にとっては特に重要な問題となっています。
セグメント分析
2025年、スキー・スノーボードはアクティビティ構成において33.41%のシェアを占め、欧州の冬季観光市場における主要アクティビティカテゴリーとしての地位を維持しました。このセグメントは、欧州の充実したリゾート基盤、国内参加者の堅調な需要、そしてフリーライディング、スキーサファリ旅行、スキーイン・スキーアウト型の宿泊といったプレミアムなサブカテゴリーの継続的な魅力によって、引き続き支えられています。確立されたアルプス地域では、リフト利用、レンタル費用、スキースクールの需要、山岳宿泊施設が密接に結びついているため、このカテゴリーは依然としてほとんどのリゾートの収益基盤を支えています。同時に、このセグメント内では価値が上昇傾向にあります。これは、予算に余裕のある旅行者が、単なる標準的なアクセス権よりも、利便性、プレミアムな宿泊施設、そして厳選された数日間の体験に対して、より積極的に費用を支払う傾向にあるためです。つまり、欧州の冬季観光市場は、スキー需要を維持しているだけでなく、その需要基盤内のプレミアムセグメントからより大きな価値を引き出しているのです。
「オーロラ&北極圏体験」は最も急成長しているアクティビティセグメントであり、2026年から2031年にかけてCAGR5.63%が見込まれています。これは、欧州の冬季観光市場における北欧の冬季旅行の急速な台頭を反映しています。2025年、ノルウェー北部では冬季需要の高まりに伴い、観光業が力強い成長を記録しました。これは、オーロラを主軸とした旅行や、より広範な北極圏体験の商業的魅力が高まっていることを裏付けています。冬の都市観光やクリスマスマーケットへの旅行は、このアクティビティの構成にさらなる多様性をもたらしています。これらは、山岳地の積雪状況に左右されにくく、季節の雰囲気や食、短期滞在の利便性を重視する、文化的な動機を持つ旅行者を惹きつけるからです。したがって、欧州の冬季観光市場は、スキー中心のモデルから、北極圏の自然観察、ウェルネス、ソフトアドベンチャー、都市部の季節限定旅行などを含む、より幅広い冬季体験モデルへと拡大しつつあります。
2025年においても、「ホテル&リゾート」は宿泊施設シェアの41.53%を占め、主要な地位を維持し、宿泊形態の中で最大の市場シェアを確保しました。アルプスや北欧の高級リゾート地では、高額な季節料金を支払う旅行者に対して、専門的な運営によるホスピタリティ、確立されたサービス基準、充実したアメニティが依然として重視されているため、その地位は堅調に保たれています。一方、バケーションレンタル/Airbnbは、2031年までのCAGRが5.12%と、宿泊セグメントの中で最も急速に成長しており、需要が柔軟性が高く、自炊可能で、グループ旅行に適した形態へとどれほどシフトしているかを示しています。2025年12月時点で、欧州の短期賃貸物件数は前年比で増加し、数百万戸に達しており、この地域全体で代替宿泊施設が拡大し続けていることが裏付けられています。
運営実績データからも、管理型賃貸形態が以前よりもホテルと直接的に競合していることが示されています。オーヴェルニュ=ローヌ=アルプ観光局の報告によると、2025/26年の冬期には、観光用レジデンスがホテルやホリデービレッジを上回る高い稼働率を達成しており、ブランド化され、サービスが充実された賃貸物件に対する需要の強さを示しています。高級ホテルへの投資も鈍化しておらず、エニスモア社は2025年10月、2027年の開業を予定して「ママ・シェルター・ヴァル・トロン」との契約を締結しました。これは、世界のホスピタリティブランドが依然として、アルプスの主要立地における旗艦施設に価値を見出していることを示しています。したがって、欧州の冬季観光業界は、ホテル、管理型レジデンス、シャレー、賃貸物件が、同じ条件で競合するのではなく、それぞれ異なる価値層に対応する「混合型宿泊モデル」へと移行しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 欧州域内の航空ネットワークの回復
- さまざまなアクティビティが組み合わされた冬のパッケージツアーの人気が高まっています
- 北欧のハブ空港への低コスト長距離路線の拡大
- 雪に左右されないアトラクションへの投資が加速しています
- 気候に配慮したリゾート認証が注目を集めています
- アルプスの鉄道網の改良により、移動時間が短縮されています
- 市場抑制要因
- エネルギー価格の変動がリゾート施設の運営費を押し上げている
- アドベンチャースポーツ事業者における保険料の上昇
- 標高の低いスキー場における積雪確実性のリスク
- 文化遺産都市における「オーバーツーリズム」対策の規制強化
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- アクティビティタイプ別
- スキー・スノーボード
- スノーシュー&ウィンターハイキング
- オーロラ&北極圏体験
- 冬の都市観光とクリスマスマーケット
- その他(アドベンチャースポーツ、宗教旅行、ウェルネス旅行)
- 宿泊施設タイプ別
- ホテル・リゾート
- シャレー・キャビン
- バケーションレンタル/Airbnb
- ホステル
- その他
- 旅行者の出身地別
- 国内
- 欧州域内
- 長距離(欧州以外)
- 予約チャネル別
- オンライントラベルエージェント(OTA)
- ダイレクト(リゾート/ホテルのウェブサイト)
- 従来の旅行代理店
- モバイル専用アプリ
- 目的地別
- 西欧(英国、フランス、ドイツ、オーストリア、スイス)
- 北欧(スウェーデン、ノルウェー、フィンランド、アイスランド)
- 南欧州(イタリア、スペイン、アンドラ)
- 中・東欧(ポーランド、スロバキア、チェコ、スロベニア、ブルガリア)
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Compagnie des Alpes
- SkiStar AB
- TUI AG
- Vail Resorts Inc.
- Jet2holidays
- Crystal Ski Holidays
- Sunweb Group
- Club Med
- Expedia Group
- Booking Holdings
- Accor SA
- Pierre & Vacances-Center Parcs
- Airbnb Inc.
- Alpitour World
- FTI Group
- Thomas Cook(revived brand)
- Balkan Holidays
- Inghams(Hotelplan)
- Lufthansa Holidays
- SnowTrex(TravelTrex GmbH)
第7章 市場機会と将来の展望


