


NFV MANOソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
NFV MANO Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154899
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
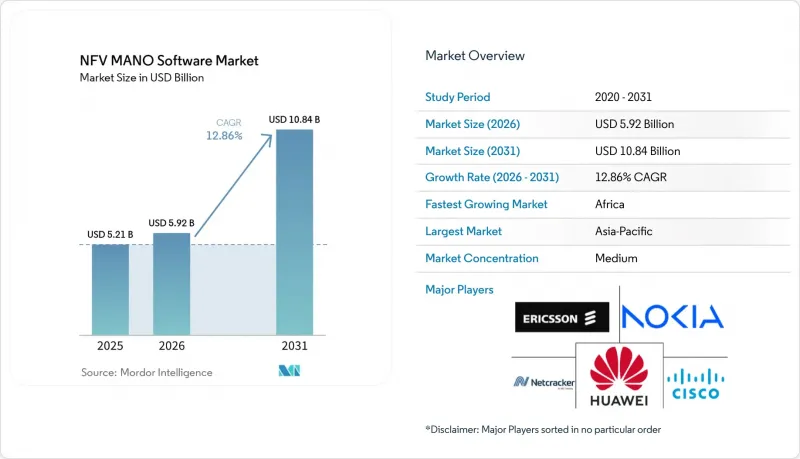
Mordor Intelligenceによると、NFV MANOソフトウェア市場の規模は、2025年の52億1,000万米ドル、2026年の59億2,000万米ドルから、2031年までに108億4,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は12.86%となる見込みです。
世界のNFV MANOソフトウェア市場の動向と洞察
5Gスタンドアロンおよびネットワークスライシングのオーケストレーション
5Gスタンドアロンの導入により、オーケストレーションへの需要が高まっています。これは、ネットワークスライシングには、無線、コア、トランスポートの各ドメインにわたる協調的なライフサイクル管理が必要となるためです。スライスとは、共有された物理インフラ上の論理的なエンドツーエンドのネットワークであるため、通信事業者は、これらのドメイン全体にわたってスライスの設計、アクティベーション、スケーリング、アシュアランス、および廃止を管理できるプラットフォームを必要としています。NFV MANOソフトウェア市場は、通信事業者がスライスの作成、変更、廃止を行う際に、手動のワークフローに依存せずに済むことで恩恵を受けます。手動のワークフローは、サービス提供の遅延を招き、専門リソースを消費し、差別化されたサービス提供の実用性を制限する恐れがあります。特に、企業顧客が、変化し続けるアプリケーションの組み合わせにおいて、信頼性の高いパフォーマンス、迅速なアクティベーション、明確なサービスレベル保証を期待している場合には、その影響が顕著です。Orange社は、ベルギーで5Gスタンドアロンスライシングの試験を実施した後、2025年6月にエリクソン社を選定し、欧州の関連会社全体にサービスオーケストレーションおよびアシュアランスを導入しました。この試験では、プライベートネットワーク、ジオフェンシング、および固定無線アクセスをサポートしていました。スライスのアクティベーションを迅速化することで、通信事業者は、基盤となるネットワークを再構築することなく、特定のパフォーマンス保証を伴うエンタープライズサービスを提供し、ユーザーのニーズの変化に対応できるようになります。特に、プライベートネットワークや固定無線アクセスでは、独自の運用パラメータ、制御されたカバレッジエリア、サービス固有の容量ルールが必要となるため、NFV MANOソフトウェア市場の役割が拡大しています。2025年11月に完成したO-RANアライアンスの仕様リリース5には、AIを活用した管理仕様が含まれており、これによりオーケストレーション要件がディスアグリゲートされた無線ネットワークにまで拡張されました。
通信事業者のCAPEXからOPEXへの移行
ネットワーク仮想化は、VNFベースの設計から、CNFネイティブな水平型クラウドプラットフォームへと移行しつつあります。この変化により、当初の独自ハードウェアの購入から、共有インフラ、自動化、運用効率、そして個別のネットワークドメイン間の重複を削減しつつ、共通のクラウドリソース上でワークロードを一貫して実行する能力へと、注目が移っています。ドイツテレコムは、20万個のvCPU上で40のワークロードをサポートし、2028年までに80のワークロードを目標とする水平型TelCoクラウドアーキテクチャを文書化しました。同社の2026年の資料では、2026年から2030年にかけて、水平型クラウドアプローチに対するモバイルコア支出のCAGRが16%になると予測されており、これに対し、垂直統合型スタックの場合は8%となっています。したがって、NFV MANOソフトウェア市場では、複数のドメインや拠点にまたがる複雑なワークロードを含め、通信サービスに必要な信頼性、運用制御、サービス継続性を維持しつつ、共有クラウドリソース全体のライフサイクル管理を自動化できるプラットフォームが支持されています。ETSIは、移行期間中はVNF環境とCNF環境が共存すると予想しており、そのため統一された管理インターフェースが引き続き必要となり、単純なワンステップでの移行は困難になると見込まれています。
レガシーOSS/BSSの統合における複雑さ
レガシーOSS/BSS環境は、依然として導入における中核的な制約となっています。その理由は、多くのシステムがNFVアーキテクチャ以前に構築され、静的なハードウェアベースのサービスプロセス向けに設計されているためです。最新のMANOプラットフォームは、確立されたプロビジョニングおよび課金ワークフローを中断することなく、障害、構成、課金、パフォーマンス、およびセキュリティシステムと連携する必要があります。この作業には、多くの場合、複数のベンダーシステムにまたがるカスタムアダプターが必要となり、実装、テスト、保守、および継続的な変更管理に必要な時間と調整の負担が増大します。VNFとCNFの並行運用により、統合作業には異なるデータモデル、記述子フォーマット、およびリソース抽象化レイヤーが追加されます。そのため、統合チームは、サービスの継続性を維持しつつ、プロビジョニング、請求、課金、およびカスタマーサポートのプロセスを含む下流のビジネスシステムにサービスイベントが確実に届くようにしながら、個別の技術的アプローチに対応しなければなりません。TM ForumのOpen APIへの準拠によりこの負担を軽減することは可能ですが、その導入状況にばらつきがあるため、レガシー環境、ビジネスプロセス、サプライヤーとの関係が異なる各通信事業者の環境を横断する共通ソリューションとしての役割は限定的となっています。
セグメント分析
2025年、NFV MANOソフトウェア市場シェアの77.72%をソリューションが占めました。この主導的な地位は、初期の仮想化プログラムにおけるプラットフォームライセンス、統合ミドルウェア、および独自仕様の記述子ツールチェーンへの支出を反映したものです。通信事業者は、サービス設計、リソース調整、およびライフサイクル管理のための共通プラットフォームを必要としているため、ソリューションは依然として中心的な位置を占めています。ネットワークの分散化が進む中、NFV MANOソフトウェア業界は引き続きこれらのプラットフォームに依存しています。しかし、初期の導入作業が完了しても、サポートの必要性がなくなるわけではありません。通信事業者は、日常的な運用、最適化、アップグレード、およびクラウドネイティブへの移行へと注目を移しつつあります。
サービス市場は、2026年から2031年にかけてCAGR13.86%で拡大すると予測されています。導入要件が高まるにつれ、マネージドサービス、プロフェッショナルサービス、トレーニング、およびサポートの重要性が増しています。ベンダーは、マネージドMANOサービスや自動アップグレードを提供することで、1回限りのソフトウェア取引を複数年にわたる契約へと転換することができます。この仕組みにより、通信事業者はAIを活用したアシュアランス、マルチベンダーのサービス管理、およびGitOpsワークフローを継続的に維持することが可能になります。ETSIリリース5には、管理データ分析機能やインテント管理インターフェースが含まれており、これらが運用要件を追加しています。そのため、NFV MANOソフトウェア市場では、プラットフォームの機能に加え、提供能力がより重視されるようになっています。
2025年、NFVオーケストレーターはNFV MANOソフトウェア需要の27.18%を占めました。これは、インフラストラクチャおよびネットワーク機能管理レイヤー全体にわたるサービスのパッケージ化、インスタンス化、スケーリング、および終了を管理します。また、この機能は、サービスレベルの保証、スライス管理、エンドツーエンドのリソース割り当てもサポートします。こうした役割により、差別化されたエンタープライズサービスを構築する通信事業者にとって、NFVオーケストレーターは中核的な存在となっています。仮想化インフラストラクチャ・マネージャーおよび仮想化ネットワーク機能マネージャーの機能は、通信事業者の既存ネットワークにおけるライフサイクル自動化の大部分を引き続き担っています。
コンテナ・インフラストラクチャ・サービス・マネージャーは、2031年までCAGR13.39%で拡大すると予測されています。このペースは、仮想ネットワーク機能からクラウドネイティブ・ネットワーク機能への移行を反映しています。ドイツテレコムは、CNFが2025年には36%であったのに対し、2030年までにモバイルコアネットワーク機能の総支出の76%を占める見込みであると報告しています。また、エッジ展開の拡大に伴い、分散したインフラストラクチャ拠点間の接続要件が高まるにつれ、「広域ネットワーク・インフラストラクチャ・マネージャー」の重要性も増しています。3GPPの「Coordinated Closed Control Loop」は、管理機能全体にわたるゼロタッチ自動化をサポートしています。このフレームワークは、コンテナおよびインフラストラクチャ管理におけるMANOのロードマップを形作っており、特に通信事業者がクラウドリソース、ネットワーク機能、サービス保証プロセスにわたる協調的な自動化を必要とする場面でその重要性を増しています。
地域別分析
2025年、アジア太平洋地域はNFV MANOソフトウェア市場シェアの32.07%を占めました。中国、韓国、日本、インドは、5Gスタンドアロン方式の展開活動を通じて、この地位を支えました。インドにおけるクラウドネイティブ・コアアーキテクチャの勢いは、オーケストレーションツールに対する継続的な需要を支えています。韓国の通信事業者は、初期のスタンドアロン方式導入後、ネットワークスライシングによる収益化に注力しています。これには、高度なNFVオーケストレーター機能とエンタープライズレベルのサービス管理が求められます。
北米、欧州、中東・アフリカも、需要が集中する主要な地域となっています。欧州では、水平型クラウドアーキテクチャの導入や標準準拠への注力の強化を通じて、コアネットワークの近代化が進められています。ドイツテレコムの「Horizontal TelCo Cloud」は、20万個のvCPU上で40のワークロードをサポートしており、2028年までに80のワークロードを目標としています。北米の通信事業者は、初期投資を経て、5Gスタンドアロンインフラの拡張を続けています。ETSIの要件や欧州のサイバーセキュリティフレームワークが、MANOプラットフォームの調達基準に影響を与えています。
中東およびアフリカでは、市場ごとに異なる状況が見られます。サウジアラビアやアラブ首長国連邦(UAE)の湾岸協力会議(GCC)加盟国の通信事業者は、5Gスタンドアロンおよびより広範なネットワークの近代化に投資しています。アフリカは2031年までCAGR13.79%で拡大すると予測されており、これは地域別で最も高い成長率です。グリーンフィールドの5Gネットワークは、旧式の4G VNF環境を抱える通信事業者が直面するOSS/BSS統合の負担の一部を回避することができます。南米は市場規模は小さいもの、ブラジルやアルゼンチンがスタンドアロン方式の導入を推進していることから、需要は増加傾向にあります。ブラジルの5Gライセンシング契約には、カバレッジや品質に関する義務が含まれており、これが自動化された保証およびオーケストレーションへの投資を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5Gスタンドアロンおよびネットワークスライシングのオーケストレーション
- 通信事業者におけるCAPEXからOPEXへの移行
- エッジクラウドと分散型ネットワーク機能の導入
- 閉ループ自動化とAIを活用したサービス保証
- Open RANおよびマルチベンダーによるネットワークのディスアグリゲーション
- プライベート5Gと業界特化型ネットワーク仮想化
- 市場抑制要因
- レガシーOSS/BSSの統合における複雑性
- VNFとCNFの相互運用性のギャップ
- クラウドネイティブ通信事業運営におけるスキル不足
- 安全保障、主権、およびサプライチェーンのリスク
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- サービス
- MANO関数別
- NFVオーケストレーター
- 仮想化ネットワーク機能マネージャー
- 仮想化インフラストラクチャマネージャー
- 広域ネットワークインフラストラクチャマネージャー
- コンテナインフラストラクチャ・サービス・マネージャー
- 展開モード別
- オンプレミス
- クラウド
- エンドユーザー別
- 通信サービスプロバイダー
- クラウドサービスプロバイダー
- 企業
- 政府および防衛機関
- データセンター事業者
- マネージド・ネットワーク・サービス・プロバイダー
- 組織規模別
- 大企業
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Ericsson AB
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Netcracker Technology Corporation
- Cisco Systems, Inc.
- Amdocs Limited
- Hewlett Packard Enterprise Company
- VMware, Inc.
- Red Hat, Inc.
- Juniper Networks, Inc.
- Oracle Corporation
- ZTE Corporation
- NEC Corporation
- Samsung Electronics Co., Ltd.
- Wind River Systems, Inc.
- SUSE S.A.
- Dell Technologies Inc.
- IBM Corporation
- Mavenir Systems, Inc.
- Ribbon Communications Inc.