


WebXRとブラウザベースの没入型プラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
WebXR and Browser-Based Immersive Platform - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154881
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、WebXRおよびブラウザベースの没入型プラットフォームの市場規模は、2025年に49億2,000万米ドルと評価され、2026年の65億9,000万米ドルから拡大し、2031年までに192億8,000万米ドルに達すると予測されています。
2026年から2031年までの予測期間におけるCAGRは23.95%となる見込みです。
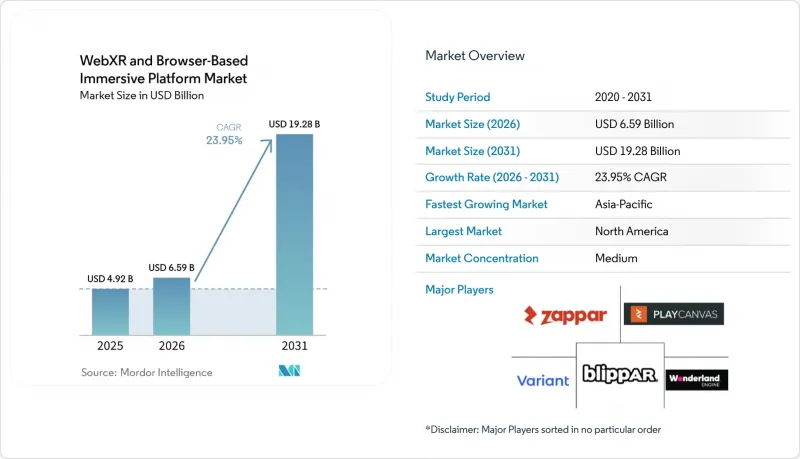
世界のWebXRおよびブラウザベースの没入型プラットフォーム市場の動向と洞察
クロスブラウザWebXRの相互運用性の向上
WebXRおよびブラウザベースの没入型プラットフォーム市場は、WebXRデバイスAPIが実験的なツールから実用標準へと移行していることで、その様相を一新しつつあります。World Wide Web Consortium(W3C)は2026年6月、このAPIを「候補勧告(Candidate Recommendation)」として公開しました。この段階では、少なくとも2つのブラウザエンジンによる相互運用可能な実装の証拠が求められます。このプロセスにより、企業の購入担当者は、ブラウザベースの導入が複数のデバイス、チーム、および運用環境に対応できるかどうかを評価するための、より明確な根拠を得ることができます。また、主要な機能が単一のブラウザベンダーや短命な独自実装に依存してしまうリスクも軽減されます。Appleの各オペレーティングシステムにわたる没入型体験に対するSafariのサポートにより、iPhone、iPad、デスクトップ、ヘッドセットのユーザーにリーチする必要がある組織にとって、大きな対応範囲の制限が解消されました。高度な機能における残りの違いについては、依然としてデバイス間のテストが必要ですが、相互運用性の拡大により、共通のブラウザコードベースを採用するビジネス上のメリットが高まっています。
アプリ不要の没入型体験に対する企業の需要
企業チームがアプリケーションのインストールや管理を行う代わりにリンクを配布できるようになれば、WebXRおよびブラウザベースの没入型プラットフォーム市場は恩恵を受けます。このアプローチにより、分散した従業員を対象とした研修プログラムにおけるデバイスのプロビジョニング作業を軽減し、アプリストアの審査サイクルを回避できます。また、コース、製品デモ、またはリモートサポート資料を多くの拠点にまたがるスタッフに提供する必要がある場合、コンテンツの配信を簡素化することも可能です。Metaは2025年、MITライセンスの下で「Immersive Web SDK」をリリースし、ブラウザベースのヘッドセットエミュレーター内でWebXRアプリケーションの作成、テスト、デバッグを行うAI支援ツールを提供しました。テストの迅速化により、専門の3D Webチーム以外の参加も広がり、小規模なパイロットプロジェクトの立ち上げも容易になります。ENGAGE XR Holdingsは、2025年度の売上高が340万ユーロ(370万米ドル)であったと報告する一方で、企業の予算編成の鈍化を短期的な逆風として指摘しています。したがって、需要そのものは確かに存在しますが、調達のタイミングは依然として、裁量的な技術投資の動向に左右されやすい状況にあります。
ブラウザおよびデバイスの機能サポートの不統一
WebXRおよびブラウザベースの没入型プラットフォーム市場は、依然としてブラウザやデバイスの機能の違いによる実用上の制約に直面しています。デスクトップおよびAndroid版のChromeやEdge、Meta Quest Browser、Samsung Internetは、パススルーAR、平面検出、空間アンカー、ハンドトラッキングなどの機能をサポートしています。Mozillaによると、FirefoxはデフォルトでWebXRが無効化された状態で出荷されており、その実装については2020年以降、積極的な開発が行われていないとのことです。iOSおよびiPadOS上のSafariは没入型VRおよびARをサポートしていますが、Android版ChromeやMeta Quest Browserで利用可能ないくつかの高度な空間機能は提供されていません。開発チームはフォールバック処理を維持し、幅広いブラウザ、オペレーティングシステム、デバイス形式の組み合わせに対してテストを行う必要があります。この要件は品質保証コストを増加させ、小規模なプロバイダーにとって大きな負担となります。また、チームが機能の互換性が確保されるまで待つか、インタラクションを再設計するか、あるいは機能の限定されたフォールバックを提供するか決定しなければならないため、機能計画の進行が遅くなる可能性もあります。
セグメント分析
2025年、ソフトウェアおよびプラットフォームはWebXRおよびブラウザベースの没入型プラットフォーム市場シェアの38.46%を占めており、これはオーサリングツール、ランタイムエンジン、およびマネージドソフトウェアプラットフォームに付与された価値を反映しています。このカテゴリーには、PlayCanvasやWonderland Engineなどのブラウザベースのゲームエンジン、MattercraftやBlipparのWebAR SDKなどのマネージドプラットフォーム、Spatial SystemsやENGAGE XRなどのソーシャルXR環境が含まれます。また、「開発および統合サービス」も、多くの企業向けプログラムでカスタム実装が必要とされるため、引き続き重要な役割を担っています。こうしたプロジェクトでは、既存のコンテンツ、研修プロセス、セキュリティルール、分析機能、社内システムとの連携が求められることがよくあります。さらに、導入が定着するまでの間、購入者側には、デバイステスト、ワークフロー設計、コンテンツの更新、および従業員のオンボーディングに関するサポートも必要となります。
「ホスティング、ストリーミング、配信サービス」は、2031年までCAGR24.34%で拡大すると予測されており、WebXRおよびブラウザベースの没入型プラットフォーム市場全体を上回るペースで成長する見込みです。WebXR業界では、ストリーミングされたコンテンツがローカルデバイスのハードウェアに完全に依存することなく視覚品質を維持できるため、このレイヤーがより重視されています。NVIDIAは2026年3月、WebRTCを介したブラウザストリーミングと、ヘッドセットおよびデスクトップブラウザ向けのWebXRデバイスAPIを備えた「CloudXR 6.0」をリリースしました。これにより、ストリーミングインフラストラクチャは、ソフトウェアスタック全体で実現可能な忠実度における重要な制約要因として位置づけられています。コンテンツ制作およびアセットサービスにおいては、AIを活用した制作により単価コストの低減が見込まれる一方、企業の要件が複雑化するにつれて、統合作業の重要性は引き続き高まる可能性があります。また、体験が複数の拠点で繰り返し利用される場合、プロバイダーには信頼性の高いホスティング、セキュリティ管理、ネットワーク監視、および配信サポートが求められます。
2025年には、配信モデル別に見ると、クラウドベースの配信が52.60%のシェアを占め、WebXRおよびブラウザベースの没入型プラットフォーム市場において首位に立っています。この首位は、ブラウザを通じて配信される体験において、スケーラブルで低遅延のホスティングが求められていることを反映しています。また、クラウドの価格設定により、中小企業も多額の初期インフラ投資を行うことなくプロジェクトを試験的に導入することが可能になります。このモデルは、製品の可視化、トレーニング、イベント、および幅広いアクセスを必要とするその他のサービスに有用です。これにより、プロバイダーは、サポート対象のすべてのモバイルデバイスやヘッドセットごとに個別のアプリケーションバージョンを管理することなく、変化するユーザーベースに対応できます。また、ソフトウェアを繰り返しインストールすることなくコンテンツの更新をユーザーに届けることができるため、パイロットサイクルの短縮や、より幅広いユーザーへのアクセスが可能になります。
ハイブリッド展開は、組織がブラウザによるリーチと機密性の高いワークロードの管理とのバランスを図る中で、2031年までCAGR24.11%で拡大すると予測されています。データ主権に関する規制、レイテンシーに敏感な産業用使用事例、施設からの空間データなどにより、純粋なパブリッククラウドアプローチが適さない場合があります。NVIDIAは、CloudXR 6.0について、クラウド経由での提供に加え、オンプレミスまたはコロケーション環境のRTXサーバー上でも展開可能であると説明しています。このアーキテクチャは、企業データがプライベートネットワークの境界内に留まらなければならないデジタルツインやトレーニング用途に適しています。金融サービスや防衛分野では、オンプレミスおよびプライベートクラウドの利用が依然として重要ですが、GPUインフラのコストがより広範な導入を妨げています。ハイブリッド型プログラムでは、機密データに対するローカルな管理を維持しつつ、より広範なコンテンツ配信や管理のためにクラウドの容量を活用することができます。
地域別分析
2025年、北米はWebXRおよびブラウザベースの没入型プラットフォーム市場シェアの32.38%を占め、依然として最大の地域貢献者であり続けました。米国には、エンタープライズソフトウェアの購入者、WebXR開発者、そして小売、eコマース、トレーニング、産業用ソフトウェア分野のアーリーアダプターが密集しています。PlayCanvas、EON Reality、Spatial Systemsをはじめとするいくつかの主要ベンダーが、米国を拠点として事業を展開しています。カナダはテクノロジー分野での需要を牽引しており、一方、メキシコでは、ネイティブアプリケーションに代わる低コストの選択肢として、ブラウザベースの研修や小売業向け可視化技術が導入されつつあります。カリフォルニア州のプライバシー要件は、同州のユーザーを対象とした導入において、同意取得の流れ、空間データの取り扱い、および製品設計に影響を与えています。
アジア太平洋地域は、2031年までCAGR24.32%で拡大すると予測されており、WebXRおよびブラウザベースの没入型プラットフォーム市場において、最も急成長している地域です。韓国、日本、および中国の主要都市圏では、低遅延のストリーミングやより応答性の高いブラウザ体験をサポートできる広範な5Gネットワークの恩恵を受けています。インドはコスト競争力のある開発者基盤を提供しており、一方、東南アジアには、専用のハードウェアがなくてもブラウザ体験にアクセスできる「モバイルファースト」のユーザー層が存在します。日本のpalan Inc.は、2026年1月に「STYLY WebAR」ブランドの下で次世代WebARインフラストラクチャ・スタックを立ち上げ、エンタープライズレベルのサービス保証を備えたローカルな選択肢を提示しました。国ごとの嗜好、調達慣行、および現地の規制は、プラットフォームの選択に影響を与える可能性があり、必ずしもグローバルプロバイダーに有利になるとは限りません。
欧州は地域別シェアで第3位となり、ドイツ、英国、フランスが企業および開発者の中心地として機能しています。GDPRの要件や、感情認識および生体認証の分類に関する欧州の規制案は、小規模なベンダーにとってコンプライアンスコストを増加させる可能性があります。中東では、観光、スマートシティ、文化遺産のアプリケーションへの投資が進んでいますが、2026年には地域紛争の影響により、一部の調達サイクルに支障が生じました。南米では、所得水準や企業の予算に比べてネイティブXRハードウェアが依然として高価であるため、ブラウザベースのトレーニングや小売ツールが活用されています。アフリカでは、4Gの通信品質、デバイスの価格、高度なハードウェアへのアクセス制限が参加の障壁となっているため、導入は依然として初期段階にとどまっています。これらの地域では、ストレージ容量、端末コスト、データ使用量が導入の決定に影響を与えるため、アプリのインストールに伴う手間がないことは特に重要です。ブラウザ経由でのアクセスは、初回利用の実用的な障壁を低減できますが、一貫した体験を実現するためには、信頼性の高いネットワークと最適化されたアセットが依然として不可欠です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クロスブラウザWebXRの相互運用性の向上
- アプリ不要の没入型体験に対する企業の需要
- 5G、エッジコンピューティング、およびクラウドレンダリングの拡大
- ブラウザベースの製品ビジュアライゼーションおよびバーチャル試着の成長
- 没入型トレーニングおよびデジタルツインの利用拡大
- ノーコードおよびAIを活用したWebXRコンテンツ制作
- 市場抑制要因
- ブラウザやデバイスによる機能対応のばらつき
- モバイル配信に向けた複雑な3Dアセットの最適化にかかる高いコスト
- 空間追跡データに関するプライバシーおよび同意上の制約
- 収益化の分散化と、企業における投資収益率(ROI)の不透明さ
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- ソフトウェア・プラットフォーム
- 開発および統合サービス
- コンテンツ制作およびアセットサービス
- ホスティング、ストリーミング、配信サービス
- 提供モデル別
- クラウドベース
- オンプレミスおよびプライベートクラウド
- ハイブリッド導入
- 体験タイプ別
- WebAR
- WebVR
- WebMR
- 没入型ハードウェアを必要としないブラウザベースの3D体験
- 用途別
- ゲームおよびインタラクティブ・エンターテインメント
- 製品の可視化およびバーチャル試着
- トレーニングおよびシミュレーション
- バーチャルイベントおよびコラボレーション
- 教育およびデジタル学習
- ヘルスケアおよび医療用可視化
- 小売、商業、マーケティング
- 工業デザインとデジタルツイン
- 観光、文化、バーチャルツアー
- 不動産・アーキテクチャ
- その他の用途
- エンドユーザー別
- 企業
- 中小企業
- 教育機関
- 政府および公共部門の組織
- 個人消費者
- クリエイティブエージェンシーおよび開発者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Zappar Ltd
- Variant 3D, Inc.
- Miris, Inc.
- RP1 Inc.
- PlayCanvas Ltd
- Wonderland Engine GmbH
- Blippar Ltd
- Hololight AG
- Innoactive GmbH
- Virti Limited
- ENGAGE XR Holdings plc
- Spatial Systems, Inc.
- Hadean Supercomputing Limited
- WorldViz, Inc.
- Matterport, Inc.
- EON Reality, Inc.
- Captic Technologies Ltd
- Ethereal Engine, Inc.
- LucidWeb Limited
- Scenebrook Ltd
- OXR Technologies, Inc.
第7章 市場機会と将来の展望



