


リジン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Lysine - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154831
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
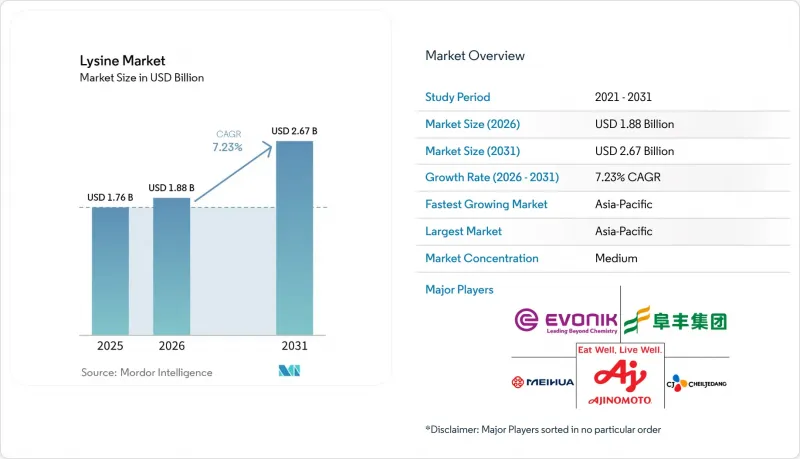
Mordor Intelligenceによると、リジン市場の規模は2025年に17億6,000万米ドルと評価され、2026年の18億8,000万米ドルから2031年までに26億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.23%となる見込みです。
世界のリジン市場の動向と洞察
効率的な動物性タンパク質生産への需要の高まり
新興経済国におけるタンパク質消費量の増加により、家禽、豚、水産養殖システムにおいて、リジンが飼料の主要な原料としての役割を強めています。国連食糧農業機関(FAO)は、アミノ酸換算の栄養基準に基づき、1.5トンのL-リジン塩酸塩が、50トンの大豆粕を生産するために必要な農地を代替できると述べています。この関係は、特に一人当たりの耕作可能面積が減少する中で、飼料効率の向上におけるリジンの重要性を浮き彫りにしています。また、アミノ酸の補給によって、同等のタンパク質栄養を供給するために必要な土地をどのように削減できるかを示しています。飼料は通常、畜産コストの60~70%を占めており、飼料転換効率は生産者の利益率にとって極めて重要です。その結果、飼料メーカーがタンパク質の投入をより効率的に行いながら家畜の生産性能を維持しようと努めるにつれ、リジン市場は恩恵を受けています。
水産養殖および特殊動物用飼料の成長
水産養殖は、家禽や豚の飼料を超えて、リジンの需要基盤を拡大しています。ADMは、エビとティラピアを水産飼料の拡大を牽引する主要な種として特定しており、東南アジアおよび南米で活発な動きが見込まれています。魚粉含有量の少ない飼料において、リジンは種ごとに最適化された飼料配合におけるアミノ酸バランスの維持に貢献します。『Aquaculture Nutrition』誌に掲載された研究によると、魚粉含有量の少ない飼料を与えられた三倍体ニジマスにおいて、飼料中のリジン含有量が約4.19%である場合、体重増加と腸の健康が促進されることが明らかになりました。種ごとに特化した配合を行うには、サプライヤーが信頼性の高いリジン濃度、ロット間の均一性、そして進化し続ける飼料レシピに対する技術的サポートを確保する必要があります。こうした要件は、特殊動物用飼料分野において一貫した仕様を提供できるサプライヤーにとって、新たなビジネスチャンスを生み出しています。
中国の生産能力過剰と商品価格への圧力
中国の生産能力過剰は、飼料用リジンの価格に継続的な圧力をかけ続けています。リシンは広く取引され、標準化されているため、輸出供給量によって国内の供給過剰が他の飼料用リシン市場に急速に波及する可能性があります。このような価格環境は、原料供給を統合し、製品ポートフォリオを多角化している生産者に有利に働きます。また、中国以外のサプライヤーが、高純度グレード、特殊な形態、および技術主導型の収益源に注力することを促しています。その結果、この圧力は、リシン市場のコモディティ部門における価格設定の柔軟性を制限しています。
セグメント分析
塩酸リシンは2025年にリシン市場の60.13%を占め、2026年から2031年にかけてCAGR8.14%で成長すると予測されています。確立された製造プロセスと品質規格により、家禽、豚、水産養殖用の飼料用途において、依然として標準的な商業形態となっています。その乾燥形態は、日常的な飼料配合のために大量に調達する飼料メーカーにとって馴染み深いものです。また、世界中の飼料配合業者も、確立された最低コスト配合システムにおいてこれを採用しています。リジン一水和物やその他の形態は、塩化物含有量が配合上の制約となる可能性がある専門的な栄養用途や輸出用途に用いられています。
リジン市場は、その成熟した物流ネットワークと飼料配合における幅広い受容性から、引き続き塩酸リジンに依存しています。標準グレードと高純度グレードのリジン塩酸塩の品質格差は縮小しつつあり、製品の取り扱い、純度、および用途への適合性が、差別化の重要な要素としてますます重要になっています。また、サプライヤーは、厳格に管理された飼料プログラムでリジンを使用する顧客に対して、一貫した仕様を維持しなければなりません。水産養殖や特殊栄養の配合がより精密になるにつれ、リジン市場では、用途別の仕様に対する需要が高まると予想されます。
2025年、飼料グレードはリジン市場の68.32%を占めました。これは、配合飼料での広範な使用や、家禽および豚の飼料へのリジンの日常的な配合に支えられたものです。このセグメントの需要は、商業的な畜産における大量購入の傾向を如実に反映しています。医薬品グレードは、2026年から2031年にかけてCAGR8.25%で成長すると予測されています。医薬品グレードのリジンの需要は、非経口栄養、ペプチド系医薬品の開発、および栄養補助食品によって牽引されています。このセグメントにおける購入決定は、スポット商品価格よりも、コンプライアンスや純度規格に大きく依存しています。
食品グレードのリシンは、栄養強化された主食やスポーツ栄養製品、および食事からのタンパク質摂取量が不十分な人々を対象とした製品に利用されています。医薬品グレードの製造では、連続発酵と高分解能イオン交換クロマトグラフィーを用いて、高い純度を実現しています。規制対象用途のバイヤーは、飼料用リシンの顧客よりも詳細な書類の提出を求められる場合があります。その結果、リシン市場は、飼料、食品、および規制対象のヘルスケア用途において、それぞれ異なる需要パターンに対応しています。食品用リシンは、栄養表示要件や、配合食品製品を支援するアミノ酸強化規制の恩恵を受ける可能性もあります。
地域別分析
アジア太平洋地域は2025年に世界のリジン市場の39.91%を占めており、2026年から2031年にかけてCAGR8.63%で成長すると予測されています。同地域は、大規模な飼料生産基盤と拡大する水産養殖活動を兼ね備えています。インドの家禽部門に加え、ベトナムやインドネシアにおける水産養殖の成長が、リジンの需要拡大を支えています。日本と韓国では消費パターンはより成熟していますが、高純度および医薬品グレードの製品に対する需要を引き続き牽引しています。
北米は、成熟しつつも進化を続けるリジン市場です。この地域の大部分において、家禽用飼料へのリジン配合率は十分に定着しています。今後の需要は、主に水産養殖、ニュートラシューティカルズ、医薬品グレード製品、および飼料配合基準の変更に左右されるでしょう。ADM社の液体アミノ酸システムは、統合施設における精密投与の役割を実証しています。カナダとメキシコは、基本的なリジン消費量の急速な伸びよりも、運営効率がより重視される地域的な飼料システムの一部であり続けています。
2026年、欧州のリシン市場は貿易措置や国内供給への懸念によって形作られています。欧州委員会の2025年規制により、中国産のリシン輸入に関税が課されました。2026年に再開された吸収防止調査は、サプライヤーの選定や調達計画に関してさらなる不確実性をもたらしています。南米では、家畜の輸出拡大や水産養殖生産の拡大による恩恵が見込まれますが、中東およびアフリカにおける需要は依然として発展の初期段階にとどまっています。サウジアラビアの農業・食品分野への投資計画や、アフリカにおける水産養殖インフラの改善は、特殊グレードのリジン製品に対する長期的な需要を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 効率的な動物性タンパク質生産への需要の高まり
- 低粗タンパク質飼料処方の拡大
- 水産養殖および特殊動物用飼料の成長
- 医薬品グレードおよびニュートラシューティカル用リジンの需要の増加
- 統合型飼料工場における液体およびカプセル化リジンの採用状況
- 市場抑制要因
- 中国の生産能力過剰と商品価格への圧力
- トウモロコシ、砂糖、エネルギー、および発酵用原料のコスト変動
- EUの貿易規制と地域的な供給の集中
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- リジン塩酸塩
- リジン一水和物
- その他のリジン種類
- グレード別
- 飼料グレード
- 食品グレード
- 医薬品グレード
- フォーム別
- パウダー
- リキッド
- 顆粒
- 用途別
- 動物用飼料
- 食品・飲料
- 医薬品およびニュートラシューティカルズ
- パーソナルケア
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア(%)**/順位分析
- 企業プロファイル
- ADM
- Ajinomoto Co., Inc.
- Changchun Dacheng Group
- CJ CheilJedang Corp.
- COFOO BIOCHEM CO., LTD.
- Daesang Corporation
- East Hope Group
- EUROLYSINE
- Evonik Industries AG
- Fufeng Group
- Global Bio-chem Technology Group Company Limited
- Hebei Huayang Group
- Kyowa Hakko Bio Co., Ltd.
- Meihua Holdings Group Co., Ltd.
- Ningxia Eppen Biotech Co., Ltd.
- Shandong Shouguang Juneng Golden Corn Co., Ltd.
第7章 市場機会と将来の展望



