


バッテリー熱管理材料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Battery Thermal Management Materials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154745
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
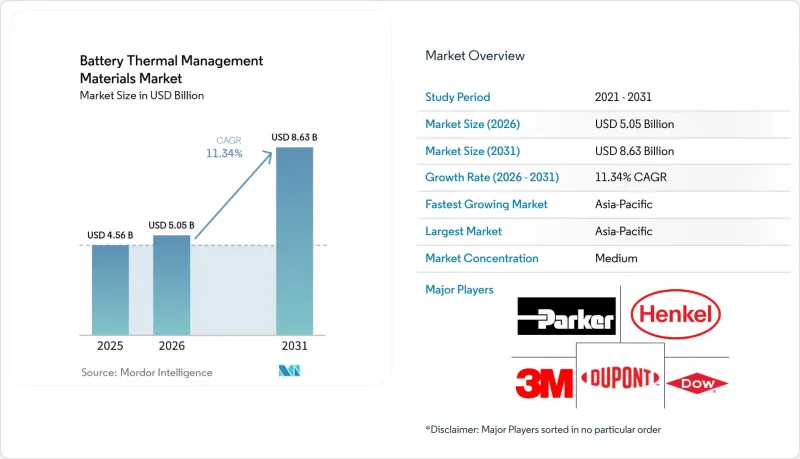
Mordor Intelligenceによると、バッテリー熱管理材料の市場規模は2025年に45億6,000万米ドルと評価され、2026年の50億5,000万米ドルから2031年までに86億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは11.34%となる見込みです。
世界のバッテリー熱管理材料市場の動向と洞察
電気自動車の生産台数およびバッテリー製造能力の増加
電気自動車の生産は、バッテリー熱管理材料市場の需要を牽引する主要な要因です。これは、各バッテリーパックにおいて、セル、モジュール、パックの各接合部に材料が必要となるためです。バッテリーの設置量は、2024年の901.4 GWhから2025年には1,187 GWhに達し、ギャップフィラー、ポッティングコンパウンド、熱伝導性接着剤、および保護バリアに対する需要が増加しています。2025年においても、中国は電気自動車の主要な生産・販売拠点であり続け、材料の調達、設計上の決定、およびサプライヤーの認定に影響を与えています。中国におけるギガファクトリーの過剰生産能力は材料価格に圧力をかける可能性がありますが、バッテリー生産能力のさらなる拡大は、バッテリー熱管理材料市場の需要を引き続き下支えしています。北米および欧州の自動車メーカー(OEM)はバッテリー組立の現地化を進めており、地域での認定生産能力と技術サポートを備えたサプライヤーへの需要を生み出しています。アジアにアプリケーションラボや認定データを保有する企業は、顧客がアジアのバッテリーパック設計を他の地域の施設向けに適応させることを支援できます。
バッテリーのエネルギー密度向上と急速充電の要件
エネルギー密度の向上と急速充電化により、バッテリーパック内の発熱量が増加しており、より高い熱伝導率、より薄いボンディングライン、そして信頼性の高い温度サイクル性能を備えた材料が求められています。セル・トゥ・パック設計は、セル間の間隔を縮小し、モジュールハウジングによる熱緩衝効果を排除することで、体積エネルギー密度を向上させます。800 Vの車両プラットフォームへの移行により、15分未満で完了する超急速充電時の温度勾配が増大します。パラフィンを含浸させたナノ多孔質銅集電体に関する調査では、リン酸鉄リチウム(LFP)およびニッケル・マンガン・コバルト(NMC)パウチセルにおいて、自己調整型の過熱保護機能が実証されました。この調査は、熱制御がパックレベルのギャップフィラーからセルレベルの保護へと移行していることを示しています。バッテリー熱管理材料市場において、構造的接着と熱伝導を兼ね備えた二重機能製品は、熱制御性能を損なうことなく、層数や組み立て工程を削減することができます。
先進的な熱管理材料の高コストと技術的複雑さ
先進的な熱管理材料は、多くの場合、従来のシリコーンパッドよりもコストが高く、特殊な加工を必要とする場合があり、価格に敏感なバッテリープログラムでの採用を制限しています。エアロゲル複合材、高熱伝導性ギャップフィラー、およびマイクロカプセル化された相変化材料は、製造および適用要件がより高い材料システムや生産方法に依存しています。先進的なギャップフィラーは、高い熱伝導性を実現するために、窒化ホウ素、窒化アルミニウム、炭化ケイ素などの熱伝導性フィラーを必要とします。セルからパックへの組立工程において、熱伝導性構造用接着剤は、単純なパッドの挿入よりも精密な塗布装置と、より厳格な工程管理を必要とします。中国の自動車メーカーは、熱性能の要件が許す場合、シリコーン系ギャップフィラーの代わりにポリウレタン材料を選択することがあります。これらの要因により、バッテリー熱管理材料市場内にはコストと性能の階層が生まれ、高性能な配合材料の採用に影響を及ぼしています。
セグメント分析
2025年には、熱界面材料が売上高の37.45%を占め、バッテリー熱管理材料市場において最大の材料カテゴリーとなりました。これらの材料は、液冷式バッテリーパックのセルと冷却プレートの接触点に採用されています。これらは、凹凸のある表面間でも熱を伝達すると同時に、冷却効率を低下させる可能性のある空気の隙間を防止します。熱伝導性接着剤は、1回の塗布で構造的な接着と熱伝達を同時に実現し、パッド挿入に必要な組立工程を省略できるため、セル・トゥ・パックシステムにおいて特定のギャップフィラーに取って代わる傾向が強まっています。2026年5月、ヘンケルは、熱伝導率1.7 W/m*K、吐出速度40 cm3/sを超える、シリコーンフリーの2液型熱ギャップフィラー「Bergquist TGF 2030APS」を発表しました。また同社は、セル・トゥ・パック設計向けに、熱伝導率2 W/m*Kのポリウレタン系熱伝導性接着剤「Loctite TLB 9270APS」も発表しました。
ギャップフィラーや熱伝導パッドは、パックの再加工や非破壊的なセルへのアクセスが重要な用途において、依然として重要な役割を果たしています。一方、ポッティングおよび封止製品は、機械的損傷や化学物質の侵入からの保護が分解よりも優先される固定型エネルギー貯蔵用途において、採用が進んでいます。相変化材料(PCM)は、能動的なポンプシステムを必要とせずに潜熱を吸収・放出するため、2031年までCAGR12.56%で成長すると予測されています。受動型バッテリー熱管理に関する調査によると、膨張黒鉛を含む複合相変化材料(PCM)コーティングは、標準的な走行サイクルにおいて、厚さ3 mmでセルの平均ピーク温度上昇を7°C低減させました。バッテリー熱管理材料業界では、熱伝導率、塗布速度、硬化特性、再作業要件、および受動的安全性能のバランスが取れた製品が求められています。この要件により、幅広い製品ポートフォリオの構築や、開発初期段階におけるバッテリーパック設計者との緊密な連携が促進されています。
地域別分析
アジア太平洋地域は、2025年にバッテリー熱管理材料市場の45.13%を占めており、2031年までCAGR12.62%で成長すると予測されています。同地域では、バッテリー生産、電気自動車(EV)の組立、セル調査、およびエネルギー貯蔵システムの導入が一体となっており、材料需要を生み出し、幅広い有資格メーカーの基盤を支えています。2025年時点で、中国は世界の小型EV販売台数の62%、世界のEV生産台数の71%を占めています。この規模が、EV、定置型蓄電、および産業用途における熱界面材料、相変化製品、防火グレード製品の需要を牽引しています。2026年7月に新車の型式認定において施行された中国のGB 38031-2025規格では、熱暴走が発生してから2時間の間、バッテリーが火災や爆発を防ぐことが義務付けられています。
韓国は、その電池材料エコシステムと国内の熱管理製品専門企業を通じて、さらなる地域的な需要基盤を提供しています。ワッカー・ケミーAGは、日本のつくばおよび韓国の鎮川(チンチョン)において特殊シリコーンの生産を拡大しており、これにより、現地生産された熱界面材料グレードとより短い供給ルートを通じて、アジアの自動車業界のお客様にサービスを提供できるようになりました。インドは新興の需要拠点となっており、同国の電動二輪車および三輪車の車両群には、安全要件を満たす電池熱管理ソリューションが求められています。国内のバッテリー組立能力の拡大は、輸入バッテリーパック以外の需要も創出しています。アジア太平洋地域のセルメーカーは、多くの欧米市場よりも迅速に「セル・トゥ・パック」および「セル・トゥ・シャーシ」のアーキテクチャを採用しており、これにより材料の認定期間が短縮され、地域に確立されたアプリケーションラボを持つサプライヤーが支援されています。
北米と欧州は、収益規模において次に大きな地域ブロックを占めていますが、その需要の牽引要因は異なります。欧州における新車販売に占めるバッテリー式電気自動車の割合は、2024年の14%から2025年には18%に達しました。EUバッテリー規制2023/1542により、安全性、分解、および使用済みバッテリーの処理を支援する材料への需要が高まっています。北米では、グリッド規模のエネルギー貯蔵用コンテナに関するANSI/CAN/UL 9540AおよびANSI/CAN/UL 1487の要件が需要を支えています。南米、中東・アフリカは依然として小規模な市場ですが、需要はブラジル、アルゼンチン、サウジアラビア、南アフリカに集中しており、これらの地域におけるエネルギー貯蔵および電化プロジェクトは、世界のサプライヤーにとって事業の多角化の機会を提供しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電気自動車の生産台数およびバッテリー製造能力の増加
- バッテリーのエネルギー密度の向上と急速充電へのニーズの高まり
- 熱暴走の防止とバッテリーの安全要件
- エネルギー貯蔵システムの成長と再生可能エネルギーの系統連系
- 「セル・トゥ・パック」および「セル・トゥ・シャーシ」アーキテクチャにより、材料使用量が増加しています
- 市場抑制要因
- 先進熱材料の高コストと技術的な複雑さ
- 認定サイクルとOEM各社の多様なバッテリーパック要件
- 硬化したTIM、封止材、および接着剤で接合されたパッケージにおけるリサイクル性の課題
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材のタイプ別
- 熱界面材料
- ギャップフィラーおよびサーマルパッド
- 相変化材料
- 熱伝導性接着剤
- ポッティングおよび封止材料
- 断熱・防火材料
- その他
- 用途別
- 電気自動車
- エネルギー貯蔵システム
- 家庭用電子機器
- 産業機器
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Asahi Kasei Corporation
- Aspen Aerogels, Inc.
- Dow
- DuPont
- Elkem ASA
- GrafTech International
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Momentive
- PARKER HANNIFIN CORP
- Saint-Gobain
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
- Wacker Chemie AG
第7章 市場機会と将来の展望



