


ヒートシンク:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Heat Sinks - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154744
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ヒートシンク市場の規模は2025年に73億4,000万米ドルと評価され、2026年の77億8,000万米ドルから2031年までに103億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.93%となる見込みです。
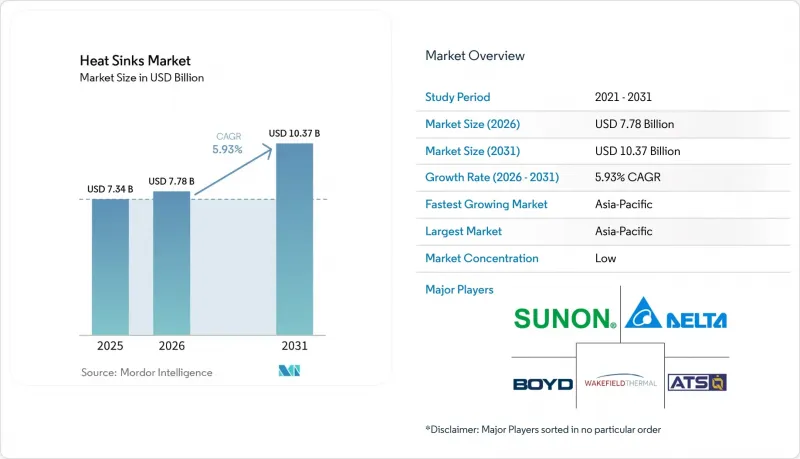
世界のヒートシンク市場の動向と洞察
AIコンピューティングおよび高性能電子機器による熱負荷の増加
人工知能(AI)ハードウェアの普及により、サーバーやその他の高性能電子機器の熱負荷基準が引き上げられました。現在の「ブラックウェル」世代のグラフィックスプロセッシングユニット(GPU)の熱流束レベルは85~150 W/cm²に達していますが、従来の空冷フィンアレイの限界値は30~40 W/cm²でした。米国エネルギー省は2024年、データセンターのエネルギー消費量の最大40%を冷却が占めていると発表しており、これにより熱効率は施設の運用コストにおいて重要な要素となっています。液体冷却がサーバー設計のより深い部分にまで浸透するにつれ、ヒートシンクは基板レベルの受動型フィンから、一体型コールドプレートへと移行しつつあります。これらのアルミニウムおよび銅製のアセンブリは、精密な熱インターフェースであり、従来のプレス成形フィンアレイよりも高い販売価格を設定することができます。この変化により、ヒートシンク市場において、機械加工、スカイビング、真空ろう付けの能力を持つサプライヤーが有利な立場にあります。
自動車の電動化とパワーエレクトロニクス
電気自動車のパワートレインは、ヒートシンクサプライヤーに対して新たな熱要件を生み出しています。シリコン絶縁ゲートバイポーラトランジスタ(IGBT)から炭化ケイ素金属酸化物半導体電界効果トランジスタ(SiC MOSFET)への移行により、より小型のパワーモジュール内に発生する熱量が増加しています。800 Vの電気自動車アーキテクチャでは、総電力損失が減少しても、局所的な熱流束は上昇する可能性があります。大手OEMのパワーモジュールでは、接合部温度が200°Cを超え、2024年の一般的な水準を上回る熱伝導率を持つ熱界面材料が必要とされています。自動車用製品の認定は、国際電気技術委員会(IEC)61287および国際標準化機構(ISO)16750の信頼性フレームワークに準拠する傾向が強まっています。これらの要件は、認定された試験インフラを持つ確立されたサプライヤーを優遇する一方で、ヒートシンク市場における低コスト生産者にとっては技術的な参入障壁を高めています。
アルミニウム、銅、および先端材料のコスト上昇
材料費は、ヒートシンクメーカーにとって差し迫った利益率の問題となっています。2026年1月、ロンドン金属取引所(LME)における銅価格は1トン当たり1万3,300米ドルを超え、アルミニウム価格は1トン当たり3,000米ドルを上回りました。スポットまたはスポットに近い条件で調達を行うメーカーにとって、2024年1月から2026年3月にかけて、アルミニウムコストは25.7%、銅コストは46.8%上昇しました。金属価格の上昇は、ヒートシンク、筐体、および熱に敏感な部品アセンブリのコストを押し上げます。四半期ごとや年単位の価格契約では、完成品の価格が投入コストと同じペースで上昇しない場合、コスト回収が遅れる可能性があります。長期供給契約、自社製錬、またはヘッジプログラムを持たないメーカーは、ヒートシンク市場において利益率への圧力が高まっています。
セグメント分析
パッシブ型ヒートシンクは、電力を消費せず、機械構造が単純であり、管理可能な熱負荷の用途に対応できることから、2025年にはヒートシンク市場シェアの54.32%を占めました。アクティブ型ヒートシンクは、サーバー、電気自動車用インバーター、および高出力無線周波数電子機器の用途において、より大きな冷却能力が求められることから、2031年までCAGR7.12%で拡大すると予測されています。受動型フィンアレイの形状では、現在の人工知能(AI)導入事例で報告されている85~150 W/cm²の熱流束レベルを適切に管理することはできません。ハイブリッドヒートシンクは、耐環境性製品、航空宇宙機器、および屋外インフラ製品に採用されています。その能動要素は、設定された温度閾値を超えて動作することが可能であり、これにより、軽負荷時の騒音を抑制しつつ、耐用年数を延ばすことができます。
人工知能サーバーの拡充は、アクティブ設計の採用と密接に関連しています。100~200 kWで動作するグラフィックスプロセッシングユニット(GPU)が密集したラックでは、チップレベルおよびラックレベルでの熱管理が必要となります。ファン制御と接合部温度モニタリングを統合したサプライヤーは、より応答性の高い気流制御を提供できます。Advanced Thermal Solutions, Inc.は、2025年12月にNVIDIA Jetson Thorモジュール向けの熱ソリューションを発表しました。これには、50°Cで175 Wの熱設計電力に対応するアクティブブロワーオプションが含まれています。ヒートシンク市場において、顧客は自社のAI導入環境に合わせて最適化された設計をますます求めています。
地域別分析
アジア太平洋地域は2025年にヒートシンク市場シェアの42.34%を占めており、2031年までCAGR6.82%で拡大すると予測されています。台湾のODM(相手先ブランド製造)企業群の存在により、同地域はAIサーバー用コールドプレートおよび熱モジュールにおいて十分な生産能力を有しています。Auras Technology社は、2026年の売上高成長率予測を60%から70%に上方修正し、2026年7月の売上高は、コールドプレートおよび液体冷却モジュールの需要により、前年比で2倍以上に増加しました。中国の新エネルギー車生産、韓国のDRAMおよびディスプレイ製造、そして日本のAIデータセンター開発が、この地域のヒートシンク市場全体の需要を支えています。
北米は、ハイパースケールデータセンターへの投資や人工知能用グラフィックスプロセッシングユニット(GPU)クラスターの主要な拠点であり続けています。米国エネルギー省がデータセンターのエネルギー効率に重点を置いていることから、最適化されたヒートシンクおよびコールドプレートアセンブリに対する調達需要が高まっています。欧州では、ドイツの産業オートメーションおよびパワーエレクトロニクス産業基盤が市場を支えています。Fischer Elektronik GmbH &Co. KG社は2025年、SK 706、SK 707、SK 708、SK 709ヒートシンクシリーズを追加し、押出成形アルミニウム製品のラインナップを拡充しました。これらの製品は、自然対流方式の産業用途向けに設計されています。
ブラジルとサウジアラビアでは、デジタル経済プログラムの一環として、データセンターや通信インフラの拡充が進められています。これらのプロジェクトでは、高い周囲温度下でも動作可能な能動型および受動型の熱管理アセンブリが求められています。南アフリカでは、鉱業や重工業の活動が、モーター駆動装置や電力変換システムに使用されるヒートシンクの需要を支えています。これらの地域は、アジアや欧州のメーカーからの輸入に大きく依存しています。この依存度は物流リスクを高める可能性がありますが、一方で、確立されたサプライヤーと連携した地域での組立事業にとっての機会にもなり得ます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIコンピューティングおよび高性能電子機器による熱負荷の増加
- 車両の電動化とパワーエレクトロニクス
- 電子機器の小型化
- データセンター、クラウドコンピューティング、および5Gインフラの拡大
- エッジAI、ロボティクス、フォトニクス向けのアプリケーション特化型熱特性評価
- 市場抑制要因
- アルミニウム、銅、および先端材料のコスト上昇
- コンパクトシステムにおけるノイズ、スペース、および重量の制約
- 性能、信頼性、製造性の間の熱設計上のトレードオフ
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 受動型ヒートシンク
- アクティブヒートシンク
- ハイブリッドヒートシンク
- 内容別
- アルミニウム
- 銅
- 銅・アルミニウム合金
- その他の物質
- エンドユーザー産業別
- 家庭用電子機器
- 自動車
- 航空宇宙・防衛
- IT・通信
- 医療機器
- 一般産業
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Advanced Cooling Technologies, Inc.
- Advanced Thermal Solutions, Inc.
- Auras Technology Co.,Ltd.
- Boyd
- CTS Corporation
- Delta Electronics, Inc.
- Fischer Elektronik GmbH & Co. KG
- Mersen
- Ohmite Mfg Co.
- SUNONWEALTH ELECTRIC MACHINE INDUSTRY CO., LTD.
- TE Connectivity
- Wakefield Thermal, Inc.