


リグニン製品:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Lignin Products - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121535
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、リグニン製品の市場規模は、2025年の7億2,942万米ドルから2026年には7億6,064万米ドルへと拡大し、2026年から2031年にかけてCAGR4.28%で推移し、2031年には9億3,799万米ドルに達すると予測されています。
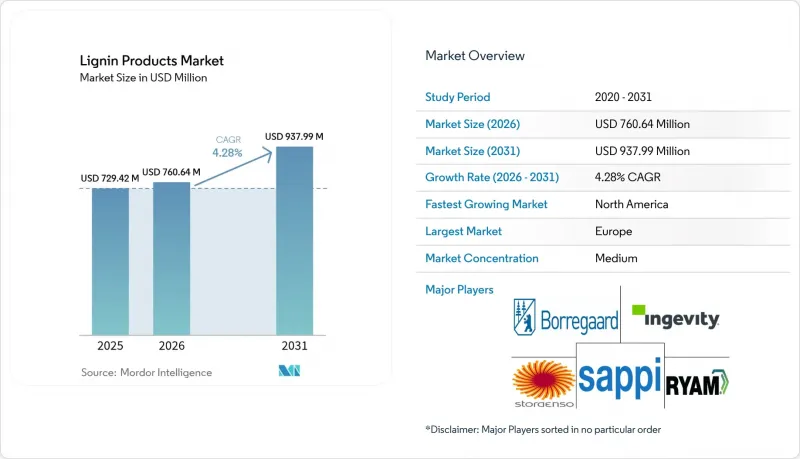
当レポートは、原料別(亜硫酸塩パルプ法、セルロース系エタノール、クラフトパルプ法、ソーダパルプ法)、製品種類別(リグノスルホン酸塩、クラフトリグニン、その他の製品種類)、用途別(分散剤、コンクリート添加剤、その他の用途)、および地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のリグニン製品市場の動向と分析
高性能コンクリート混和剤への需要の高まり
アジア太平洋地域およびラテンアメリカにおけるインフラの拡大に伴い、流動性を向上させつつセメント使用量を削減する高性能減水剤の需要が高まっています。リグニン系混和剤は水セメント比を低減させ、圧縮強度を15~20%向上させるとともに、セメント使用量を8~12%削減します。LEED認証の取得を目指す建設会社は、高層ビルや交通インフラプロジェクトにおける埋め込み炭素量を低減できるため、こうしたバイオ由来のソリューションを好んで採用しています。中国やインドのグリーンビルディング基準では現在、天然由来の混和剤が推奨されており、これが規制面からの後押しとなって商業化を加速させています。生産各社は、高性能コンクリートの使用を規定する大規模な都市圏や高速道路の契約に対応するため、生産能力を拡大しています。スマートシティへの投資が着実に増加していることから、中期的にはリグニン系スーパープラスチックライザーに対する持続的な需要が見込まれます。
動物栄養分野におけるリグニン系飼料結合剤の普及
抗生物質系成長促進剤を規制する欧州の規制により、飼料配合業者はリグノスルホン酸塩系結合剤への移行を進めています。研究によると、糖蜜系システムと比較してペレットの耐久性が25~30%向上しており、これにより飼料の粉塵の低減や輸送時のロスの削減につながっています。特定のリグニン分画には、反芻動物の腸内微生物叢を活性化させるプレバイオティクス作用があり、飼料メーカーはプレミアム価格での販売が可能となっています。デンマークおよびオランダのメーカーは、地域のパルプ工場から地元産のリグニン誘導体を調達した結果、物流コストを12~15%削減できたと報告しています。北米の生産者も、大手統合企業が抗生物質不使用のバリューチェーンを目標としていることから、同様の戦略を採用しています。アジア太平洋地域の畜産事業者が高付加価値のタンパク質へシフトし、配合飼料の効率向上を求めていることから、長期的な見通しは引き続き堅調です。
抽出プロセスによる品質のばらつき
クラフト、亜硫酸塩、ソーダリグニン間の硫黄含有量や分子量の差異は、一貫した仕様を必要とするユーザーにとって調達を複雑にしています。亜硫酸塩系リグニンは硫黄含有量が20~30%高く、樹脂の硬化速度に影響を与えるため、個別の加工プロトコルが求められます。下流企業は並行した在庫管理と二重の認定プログラムを維持しており、これによりサプライチェーンの支出が8~12%増加しています。小規模な製紙工場では、各ロットを認証するための分析ラボを保有しているケースが稀であり、これにより低マージンの販路への市場参入が制限されています。共通の試験基準が確立され、クラウドベースのトレーサビリティプラットフォームが成熟するまでは、短期的な不確実性が残ります。したがって、特殊分野でのより広範な採用を実現するためには、品質の標準化が極めて重要です。
セグメント分析
亜硫酸塩パルプ製造に関連するリグニン製品の市場規模は、豊富な供給量と分散剤としての定評ある性能を背景に、2025年には世界の市場価値の76.62%を占め、その大部分を占めました。セルロース系エタノールプラントからの供給量ははるかに少ないもの、利益率は高く、4.95%のCAGRを記録しており、2031年までに最もダイナミックな供給源カテゴリーとなる見込みです。米国再生可能燃料基準(RFS)やEUの再生可能エネルギー指令II(RED-II)に基づく生産インセンティブにより、バイオリファイナリーはリグニン分離装置の導入を促進しており、これによりエタノール売上高の12~15%に相当する収益がもたらされています。主に欧州や中国で操業する亜硫酸パルプメーカーは、回収収率の最適化や、コンクリート・飼料向けの特注グレードの投入により、市場での地位を維持しています。ソーダパルプ法はインドや東南アジアにおいてニッチな重要性を保っており、農業残渣を処理して低灰分リグニンを生産し、地域の繊維用化学品に供給しています。
セルロース系エタノール由来のリグニンは、一般的にクラフトパルプ由来のものよりも灰分が少なく、分子量分布が狭いという特徴があり、特殊ポリマー分野で高付加価値をもたらしています。自動車用複合材料のパイロットユーザーは、連続繊維紡糸を助ける予測可能なレオロジー特性を高く評価しています。エタノール生産者が生産能力を拡大するにつれ、この高品質なリグニンの供給量が増加し、バイオ燃料と特殊化学品のバリューチェーン間の連携が強化されています。亜硫酸塩法による生産量は他の供給源を圧倒的に上回っていますが、特に炭素関連の収益源が収益性に影響を与える中、競合の構図は単なる生産量ではなく、1トンあたりの価値に左右されています。
地域別分析
2025年、欧州は世界の市場価値の33.55%を占めました。これは、統合された林業産業と厳格な気候政策が、リグニンの早期活用を促進しているためです。フィンランドやスウェーデンのパルプ工場では、新たな収益源を確保するために抽出ラインの改修が進められている一方、ドイツのコンクリートおよび自動車セクターでは安定した需要が見込まれています。REACH化学物質規制により、配合メーカーはバイオ由来の原料への移行を促されており、需要の見通しが改善しています。「ホライズン・欧州」の研究助成金により、バニリンや炭素繊維分野でのパイロット導入が加速し、同地域のイノベーションにおけるリーダーシップが確固たるものとなっています。
北米は2031年までCAGR5.08%と最も高い伸びを示します。これは、連邦政府によるセルロース系燃料の義務化がリグニンの供給を拡大し、自動車業界の軽量化への取り組みが持続可能な複合材料への要求水準を引き上げているためです。米国では、橋梁や交通インフラの近代化を図る「超党派インフラ法」を背景に、コンクリート混和剤向けのリグニン製品市場規模が拡大しています。カナダの林業企業は、低排出材料を優遇する州の炭素価格制度に支えられ、豊富な北方林資源を活用して、パルプ以外の分野、すなわち特殊リグニンへの多角化を進めています。また、メキシコにおける建設ブームも混和剤の輸入需要を生み出し、北米大陸全体の需要を補完しています。
アジア太平洋地域は導入の初期段階にありますが、大きな成長余地を秘めています。中国の急速な都市化によりコンクリート消費量が増加しており、国家基準においてもリグニン系高性能減水剤が認められ始めています。インドでは、農業残渣を用いたソーダパルプ法の規模拡大が進み、現地の飼料や染料分散剤向けにコスト競争力のあるリグニンが生産されています。日本は、電子機器用樹脂においてリグニンの芳香族骨格を活用しており、韓国ではリグニン由来の化学物質がグリーン調達リストに組み込まれています。進行中のASEANのインフラ整備計画や肉類生産の拡大が、多面的な需要を生み出していますが、国境を越えた貿易においては、規格の調和が極めて重要となるでしょう。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高性能コンクリート混和剤への需要の高まり
- 動物栄養分野におけるリグニン系飼料結合剤の採用状況
- 循環型収益に向けたパルプ工場の製品別の価値化
- リグニンからバニリンへの画期的な生物変換経路
- 自動車業界によるリグニン由来バイオカーボンファイバーの推進
- 市場抑制要因
- 抽出プロセス間の品質のばらつき
- 砂糖由来のバイオ芳香族化合物との競合
- リグニン製品に関する国際基準の欠如
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 原料別
- 亜硫酸塩パルプ法
- セルロース系エタノール
- クラフトパルプ法
- ソーダパルプ法
- 製品種類別
- リグノスルホン酸塩
- クラフトリグニン
- 高純度リグニン
- ソーダリグニン
- その他の製品種類
- 用途別
- 分散剤
- コンクリート混和剤
- 動物用飼料
- 樹脂
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・順位分析
- 企業プロファイル
- Borregaard AS
- Burgo Group S.p.A.
- Domsjo Fabriker AB
- Ingevity
- Lignin Industries AB
- MetGen
- Metsa Group
- NIPPON PAPER INDUSTRIES CO., LTD.
- RYAM
- Sappi Ltd
- Stora Enso
- Suzano S/A
- UPM Biochemicals
- Valmet
第7章 市場機会と将来の展望



