


パッシベーション化学品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Passivation Chemicals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154736
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
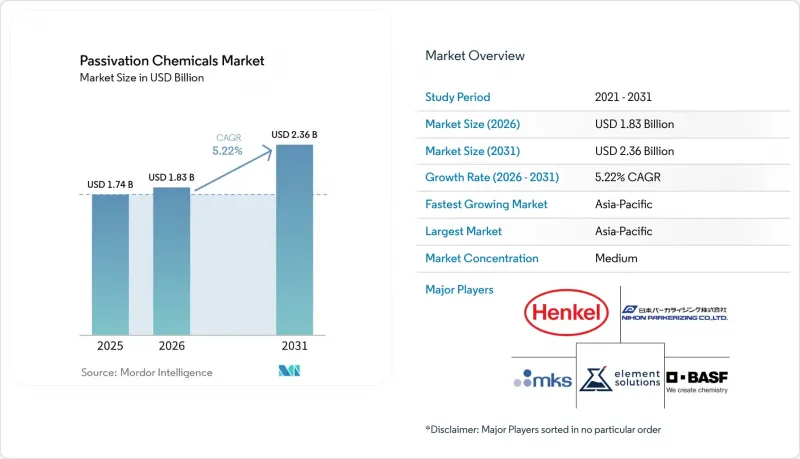
Mordor Intelligenceによると、パッシベーション用化学薬品市場の規模は2025年に17億4,000万米ドルと評価され、2026年の18億3,000万米ドルから2031年までに23億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.22%となる見込みです。
世界のパッシベーション用化学薬品市場の動向と洞察
ステンレス鋼および合金部品に対する腐食防止要件
ステンレス鋼は、食品用、医薬品用、および産業用機器において依然として重要な役割を果たしており、そのため、部品のライフサイクル全体を通じて、パッシベーションはサプライヤーの適格性要件に含まれています。米国材料試験協会(ASTM)の規格A967(2025年版)では、硝酸法5種類とクエン酸法5種類を含む計10種類の処理方法が規定されています。また、この規格では、硫酸銅試験、塩水噴霧試験、高湿度暴露試験などを通じた検証も求められています。こうした管理基準により、過酷な使用環境下で予測可能な耐食性を必要とする購入者にとって、表面処理の性能が重要な要素となっています。食品加工、医薬品製造、石油・ガスインフラの各分野では、長寿命が求められるステンレス鋼製設備が引き続き使用されています。これにより、パッシベーション用化学薬品市場には安定した需要基盤が確保されている一方で、化学組成は、廃棄物を削減し、顧客の仕様を満たす配合へと移行しつつあります。しかし、この変化によって確立された検証方法の必要性がなくなるわけではありません。なぜなら、購入者は依然として、自社の材料グレード、使用条件、および文書化された品質要件に適合する処理を必要としているからです。
EVの軽量化とバッテリー筐体の保護
電気自動車のバッテリーパックには、低密度、熱伝導性、耐食性を兼ね備えたアルミニウム製の筐体が使用されています。アルミニウム製の筐体は、同等の鋼製筐体と比較して最大50%軽量であり、車両の航続距離目標の達成に貢献しています。また、バッテリーパックには、バスバー、冷却プレート、締結部品など、異種金属接合部が含まれており、これらの箇所ではガルバニック腐食を防ぐため、電気化学的条件に対して検証済みの処理が求められます。BASFは、Chemetallを通じて、2025年10月に電気自動車用銅箔向けのクロムフリーかつフッ化物フリーのパッシベーションソリューションを発表しました。同社によると、Gardolene Dで処理されたバッテリーは、25°Cでの1,000サイクルの充放電後、六価クロム処理に比べて最大6%長い寿命を達成したとのことです。したがって、中国、欧州、北米における電気自動車の生産拡大は、不動態化処理剤市場におけるアルミニウム対応処理への需要を支えるものであり、サプライヤーは、バッテリーアセンブリに見られる多様な合金、接合部、および動作条件において、これらの処理が有効であることを実証しなければなりません。
有害酸の取り扱いおよび排水規制遵守にかかるコスト
硝酸によるパッシベーション処理では、窒素酸化物の煙が発生する可能性があり、専用の換気設備と管理された取り扱いが必要となります。また、使用済みの処理液には溶解した金属が含まれている場合があり、米国環境保護庁(EPA)の要件に基づき、排出前に処理を行う必要があります。EPAが提案した2026年版「多部門一般許可(Multi-Sector General Permit)」では、産業排水の放流および関連するコンプライアンス義務について規定されています。労働安全衛生局(OSHA)の「危険性情報伝達基準」では、危険性情報の伝達、個人用保護具、および労働者への研修に関する要件が追加されています。クエン酸は、工程の再認定が可能な場合、廃棄処理の負担を軽減できますが、既存の硝酸処理ラインには設備投資や新たな承認が必要となる場合があります。こうしたコストは、小規模な金属加工業者がパッシベーション用化学薬品市場において代替化学薬品を採用するペースを制限する可能性があり、特に、既存の顧客の図面で硝酸処理が指定されており、異なる工程を採用するには顧客からの新たな承認が必要となる場合、その負担は顕著になります。
セグメント分析
2025年、硝酸はパッシベーション用化学薬品市場で35.23%のシェアを占めました。この地位は、確立された航空宇宙分野の認定文書、従来の工業用図面、およびOEM(相手先ブランド製造業者)のプロセス基準を反映したものです。2025年5月にSAE Internationalが発行したAMS 2700Gでは、関連する航空宇宙分野のパッシベーション手順において、硝酸が「方法1」として記載されました。リン酸は、酸度が低いため基材への腐食を回避できる、特殊なアルミニウムおよび軟質合金の用途に使用されています。その他の製品タイプには、電気自動車用バッテリーや電子機器用途で使用される独自の酸化剤ブレンドやクロメートフリーシステムなどがあります。そのため、製品構成は徐々に変化しつつありますが、認定された用途においては、従来の化学組成が依然として重要な役割を果たしています。
クエン酸は、2026年から2031年にかけてCAGR6.34%で市場が拡大すると予測されています。その採用は、性能特性だけでなく、環境への配慮も反映しています。ASTM A967の試験条件下では、クエン酸処理は硝酸処理よりも高いクロム対鉄の表面比を実現できます。この関係性は、食品機器、船舶用金具、製薬加工など、塩化物にさらされる用途において重要です。また、クエン酸は、窒素酸化物の発生を回避し、クリーンルームの文書化を支援するため、インプラントの製造にも使用されています。スコープ3の排出量削減を公約している大手メーカーは、廃棄物の発生を削減する配合に、より一層の注目を寄せています。
地域別分析
アジア太平洋地域は、2025年にパッシベーション用化学薬品市場規模の39.71%を占めており、2031年までCAGR6.48%で拡大すると予測されています。中国の長江デルタ、珠江デルタ、および渤海経済圏には、自動車、電子機器、航空宇宙部品の製造拠点が集中しています。インドでは、「生産連動型インセンティブ(PLI)制度」に基づく自動車部品の生産拡大が、ティア1企業による表面処理への投資を誘引しており、需要を牽引しています。また、インドの商用MRO(メンテナンス・修理・オーバーホール)セクターも、AMS 2700に準拠したパッシベーション能力を構築しています。日本と韓国は、半導体グレードの加工および先進的な電子機器用相互接続技術に貢献しています。
ベトナム、タイ、インドネシアを含む東南アジア諸国は、電子機器および自動車部品の新たな製造拠点となりつつあります。これらの分野への外国直接投資は、表面処理プロセスに対する需要の増加をもたらしています。北米および欧州は、確立された航空宇宙および医療機器の生産拠点があるため、パッシベーション薬品市場において規制遵守がより厳格な地域となっています。北米の航空宇宙サプライヤーはAMS 2700G認証を取得した薬品を使用しており、一方、医療機器メーカーは米国食品医薬品局(FDA)のガイダンスに応じ、薬品のトレーサビリティを強化しています。米国環境保護庁(EPA)が提案した2026年版「多部門一般許可(Multi-Sector General Permit)」は、米国における産業排水管理への一層の注力を後押しするものです。
欧州における「化学物質の登録、評価、認可および制限(REACH)」および「有害物質の使用制限(RoHS)」の要件は、六価クロムの段階的廃止を後押ししています。ドイツ、フランス、イタリアは欧州の中核的な消費基盤を形成しており、これらの地域では自動車OEMとの認定関係が化学薬品の選定に影響を与えています。南米、中東・アフリカでは、自動車組立、石油・ガスインフラ、金属加工に関連した需要基盤が拡大しています。ブラジルは、サンパウロ州およびミナスジェライス州における自動車組立、農業関連機器、工業製造を通じて、南米の需要を支えています。南アフリカは、同サブ地域において最も産業が多様化した市場であり、自動車組立の需要は国際的なOEM品質基準に準拠しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ステンレス鋼および合金製部品に対する腐食防止要件
- 航空宇宙産業における生産、MRO、および認定表面処理
- EVの軽量化とバッテリー筐体の保護
- 医療機器の生体適合性と埋め込み用合金の需要
- 電子機器の小型化と高純度金属加工
- 市場抑制要因
- 有害酸の取り扱いおよび排水規制遵守にかかるコスト
- 既存の化学技術に代わる技術の適格性判定期間
- 原材料価格の変動と供給の混乱
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 硝酸
- クエン酸
- リン酸
- その他の製品タイプ
- 適用材料別
- ステンレス鋼
- アルミニウム
- チタン
- その他の用途材料
- 最終用途産業別
- 自動車
- 航空宇宙
- 医療用機器
- 電子機器
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Asterion LLC
- BASF
- Birchwood Laboratories LLC
- Brulin
- Delmet srl
- Element Solutions Inc
- Henkel AG & Co. KGaA
- Hubbard-Hall Inc.
- JAYCO Chemical Solutions
- MKS Inc.
- Nihon Parkerizing Co., Ltd.
- Poligrat GmbH
- Quaker Houghton
- TIB Chemicals AG