


表面改質化学品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Surface Modification Chemicals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154521
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
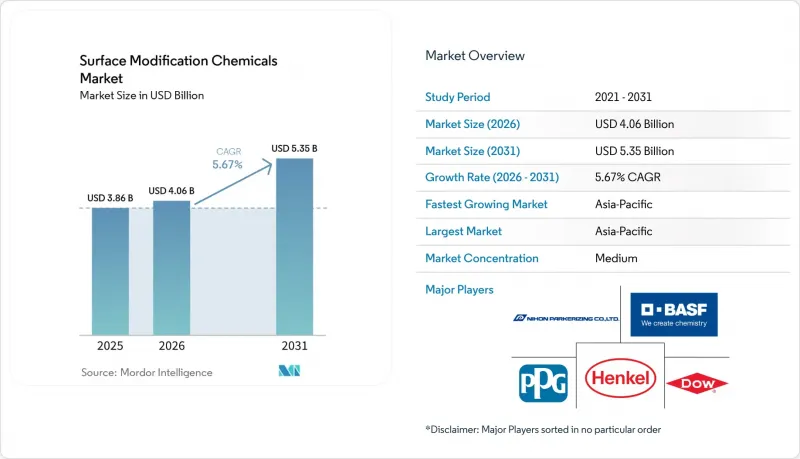
Mordor Intelligenceによると、表面改質用化学品の市場規模は2025年に38億6,000万米ドルと推計されており、2026年の40億6,000万米ドルから2031年までに53億5,000万米ドルへと拡大し、予測期間(2026年~2031年)におけるCAGRは5.67%になると見込まれています。
世界の表面改質用化学品市場の動向と洞察
EVの軽量化と多金属前処理:ボディ・イン・ホワイトにおける化学技術の変革
電気自動車のボディ・イン・ホワイトの製造では、高張力鋼、アルミニウム合金、マグネシウムダイカスト、ガラス繊維強化プラスチックが単一の組立ライン上で組み合わされています。この組み合わせにより、表面改質化学品市場において、化学薬品の切り替えを行うことなく、単一の処理槽で異なる基材に対応できる前処理システムへの需要が高まっています。ジルコニウム・シラン系ハイブリッド変換被膜は、リン酸亜鉛処理よりもこの要件を効果的に満たします。これらの処理はより低い温度で実施され、リン酸塩スラッジの発生量も少ないため、自動車業界のティア1サプライヤーの廃棄物処理作業を軽減します。BASF Coatings傘下のChemetall社は、2025年10月、EV用バッテリーの銅箔向けのクロムフリーかつフッ素フリーのパッシベーション技術として、「Gardolene D」を発売しました。報告された試験条件下において、25°Cで1,000回の充放電サイクル後、同製品はバッテリー寿命を最大6%延長しました。
EUのバッテリー規制では、2027年以降、デジタルバッテリーパスポートおよび有害物質の申告が義務付けられます。これらの要件により、EVバッテリーのサプライチェーン全体において、クロムフリーの表面処理技術への需要が高まっています。そのため、OEM各社は、多金属対応ラインの改造やリン酸亜鉛システムの廃止を加速させています。これにより、短期的な設備投資は、汎用洗浄剤のメーカーではなく、シランやジルコニウム系変換剤のサプライヤーに向けられることになります。表面改質用化学薬品市場では、サプライヤーが混合金属の性能要件と正式な化学物質開示要件の両方を満たせる場合に、恩恵を受けることになります。すでに自動車生産ラインの転換を支援しているサプライヤーは、バッテリー材料の処理が車両組立の要件とより密接に結びついていくにつれ、その地位を強化することができるでしょう。
エレクトロニクスの小型化と精密めっき:5 nm未満が化学的特異性を推進
5 nm以下の半導体プロセスノードでは、先進パッケージングにおける各表面処理段階で、より高い純度とより多くの化学薬品の投入が求められます。これにより、銅製シリコン貫通ビア(TSV)のメタライゼーションやマイクロバンプ形成向けの表面改質化学薬品市場が支えられることになります。ウェハーレベルパッケージングには、10億分の1以下の精度で一貫性を保つサプレッサー、レベラー、ブライトナーが必要です。チップレット・スタック内の単一のシリコン貫通ビアに欠陥が生じると、モジュール全体が機能しなくなる可能性があるため、化学薬品の仕様は、単なる日常的なコスト判断ではなく、性能要件となっています。アミノシランおよびHMDSをベースとした接着促進剤は、先進的なロジックおよびメモリ製造向けの極端紫外線(EUV)リソグラフィーの下層化学において、依然として重要な役割を果たしています。
アリゾナ州、オハイオ州、テキサス州において、「米国CHIPS・科学法」の支援を受けて進められているファブ拡張により、2028年にかけてウェーハベースの生産能力が増強され、新施設における高純度プロセス用化学薬品の需要が生まれています。2025年に発表された研究では、大規模言語モデル(LLM)エージェントを用いて電気めっき浴の自律的な最適化が実証されました。このエージェントは、ニッケル薄膜堆積のための電流密度、温度、添加剤濃度を選択し、先進的な施設において精密なめっき制御がいかに開発できるかを示しました。また、5Gの展開に伴い、高電力密度での動作下においてミリ波周波数帯で誘電安定性を維持しなければならないプリント基板向けアルコキシシラン改質エポキシ樹脂の需要も支えられています。こうした要件により、表面改質用化学薬品市場は、チップパッケージングと通信ハードウェアの両方において重要な役割を担うこととなります。
六価クロムの再認定とコンプライアンスコスト:REACH移行に伴う不確実性
2025年4月、欧州化学物質庁(ECHA)は、EUのREACH規則(EC No. 1907/2006)に基づき、13種類の六価クロム化合物に対する制限案を公表しました。この提案では、影響を受ける欧州の産業におけるコンプライアンスコストを、代替プログラム、労働者の曝露管理、および施設閉鎖の可能性を含め、3億1,400万ユーロ(約3億6,380万米ドル)から32億3,000万ユーロ(約37億4,000万米ドル)と推計しています。既存のREACH附属書XIVに基づく認可決定は、化学物質の利用者にとって信頼性の高い計画策定ツールではなくなりつつあります。これは、法定の3か月の期間に対し、認可処理に平均14.5か月を要しているためです。これにより、化学物質の切り替えや関連する設備投資を管理する調達チームの確実性が低下しており、ひいては表面改質用化学物質市場における購買決定の遅れにつながる可能性があります。
「航空宇宙・防衛用クロメート再認可コンソーシアム」に加盟する航空宇宙・防衛分野のユーザーは、2034年12月まで継続使用の認可を延長する承認を獲得し、移行管理のための時間を確保しました。こうしたコンソーシアムに加盟していない中小規模の自動車および一般産業のユーザーは、より差し迫ったコンプライアンス対応を迫られており、表面処理の研究チームは新製品開発ではなく、規制関連の記録作成や再認定作業に時間を割かざるを得ない状況にあります。この状況は、確立された規制対応リソースを持つ大規模な多国籍の配合メーカーに有利に働き、表面改質用化学品市場における業界再編を促進する可能性があります。
セグメント分析
接着促進剤は、2026年から2031年にかけてCAGR6.45%で拡大すると予測されており、最も成長の速い化学物質タイプとなります。これらは、自動車のボディパネル、民生用電子機器の筐体、構造用アセンブリなど、接着が困難なポリマー基材に使用されています。従来の機械的処理では、要求される公差内で耐久性のある界面結合を常に確保できるとは限りません。自動車メーカーが低表面エネルギーのポリプロピレンや熱可塑性ポリオレフィン(TPO)の使用を拡大するにつれ、塩素化ポリオレフィンやシラン改質プライマーシステムの採用が進んでいます。2024年の研究によると、ポリオレフィン用の共有結合型接着プライマーは、プラズマ処理された基材に対して重ねせん断強度を10%から50%向上させ、2ヶ月間の保管後もその効果を維持することが判明しました。この耐久性は、組立ラインでの使用において明確な意義を持ちます。
2025年、シランカップリング剤は表面改質用化学薬品市場の34.56%を占めました。この地位は、タイヤとフィラーの接着、高度なプリント基板ラミネート、および自動車・産業用途向けの腐食防止前処理など、幅広い機能性を反映したものです。また、コーティングシステムが溶剤系から水性系へと移行するにつれ、界面活性剤や湿潤剤の市場も拡大しています。エボニック社は2025年4月、従来の湿潤剤では保管中に効果が失われる可能性がある水性および放射線硬化型配合向けに、「TEGO Wet 288」を発売しました。コンバージョン剤、エッチング剤、酸化剤は、リン酸亜鉛からジルコニウム系ナノコンバージョン層へと移行しつつあります。2025年の調査では、ある自動車用塗料施設において、12日間でリン酸系からジルコニウム系への完全な転換が確認されました。
地域別分析
アジア太平洋地域は、2025年に表面改質用化学品市場の42.13%を占めており、2031年までCAGR6.85%で成長すると予測されています。同地域には、半導体製造、自動車組立、および民生用電子機器製造の大きな拠点があります。中国では、産業政策において戦略的な電子部品の原材料の自給自足が重視されていることから、自動車用塗装ラインをリン酸塩ベースからジルコニウム変換前処理へと移行させるとともに、国内のシランおよび特殊化学品の供給を拡大しています。日本と韓国は、半導体プロセスやディスプレイパネル生産における高純度材料へのプレミアムな需要を牽引しています。ベトナム、タイ、マレーシアでは、企業がサプライチェーンの多角化を進める中、電子機器組立分野への投資が誘致されています。
インドは、「生産連動型インセンティブ(PLI)」制度に基づく電子機器の組立およびパッケージングへの投資を通じて、新たな需要拠点として発展しています。同国の表面処理用化学薬品の需要は、現在、大部分が輸入によって賄われていますが、現地でのブレンド能力も徐々に整備され始めています。日本、米国、ドイツ製の高純度配合製品は、今後数年間は引き続き重要な役割を果たすでしょう。北米は第2位の地域市場であり、航空宇宙用コーティング、先端半導体用特殊化学品、自動車OEM向け前処理において高付加価値の需要があります。アリゾナ州、オハイオ州、テキサス州に新設されたファブは、高純度の接着促進剤、めっき添加剤、コンバージョン化学薬品への需要を支えており、表面改質化学薬品市場の地域的な基盤を拡大しています。
欧州では、自動車、航空宇宙、洋上風力発電の各セクターにおいて、規制に起因するクロムおよびPFASフリー製品への需要があります。REACHに関連するCr(VI)のコンプライアンスおよび代替プログラムも、生産ラインの転換にコストを発生させ、支出の伸びを抑制する要因となり得ます。南米は依然として小規模な市場ですが、ブラジルとアルゼンチンでは、自動車のホワイトボディ前処理および産業用メンテナンス用コーティングの需要を支えています。中東およびアフリカでは、サウジアラビアの産業多角化プログラムや、地域のパイプラインおよび上流石油インフラの開発を背景に、需要が増加しています。多くの地域サブマーケットにおいて、製品の入手可能性よりも流通ネットワークの能力が依然として主な制約要因となっており、表面改質化学品市場の参入企業にとって、現地でのサービス網の整備が重要となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EVの軽量化と多金属前処理
- 電子機器の小型化と精密めっき
- インフラの腐食防止と洋上風力発電の拡大
- 積層造形における表面仕上げ
- 閉ループ型AI制御による浴槽管理
- クロムフリーおよび低VOC配合の革新
- 市場抑制要因
- 六価クロムの再認定およびコンプライアンスコスト
- 特殊原材料価格の変動
- キャプティブ・ラインの総コストと廃棄物管理の負担
- バイオ由来およびナノ構造の代替品における適合性のギャップ
- 価値およびサプライチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 化学物質タイプ別
- シランカップリング剤
- 接着促進剤
- 界面活性剤および湿潤剤
- 変換、エッチング、酸化用化学薬品
- その他の表面改質用化学物質
- 基板材料別
- 金属
- プラスチックおよびポリマー
- ガラス・セラミックス
- 複合材料
- その他の基板材料
- 用途別
- 塗料・コーティング
- 接着剤・シーラント
- エレクトロニクス・半導体
- 自動車・輸送用部品
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ALTANA
- BASF
- Dow
- Element Solutions Inc
- Evonik Industries AG
- Henkel AG and Co. KGaA
- JCU CORPORATION
- Lamberti S.p.A.
- Momentive
- Nihon Parkerizing Co., Ltd.
- NOF CORPORATION
- PPG Industries, Inc.
- Quaker Chemical Corporation
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG
第7章 市場機会と将来の展望



