


添加剤製造用樹脂:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Additive Manufacturing Resins - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154517
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、積層造形用樹脂市場の規模は2025年に571億2,000万米ドルと評価され、2026年の604億8,000万米ドルから2031年までに804億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.88%となる見込みです。
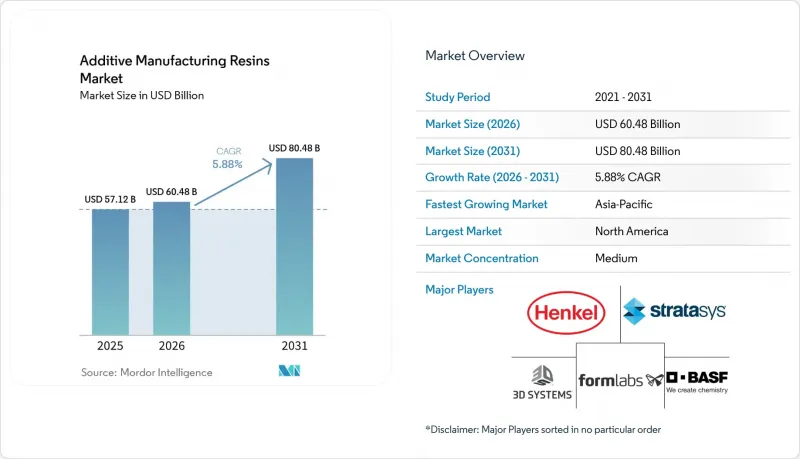
世界の積層造形用樹脂市場の動向と洞察
患者個別対応医療用コンポーネントへの需要
個別化医療製造は、アディティブ・マニュファクチャリング用樹脂市場における長期的な需要を支えています。これは、臨床用部品には明確な材料性能と管理された製造記録が求められるためです。国際標準化機構(ISO)10993シリーズの生体適合性規格は、患者との反復的な接触を目的とした製品を含め、医療用樹脂製品の適格性基準をますます明確に定義しています。Stratasys社の「P3 MED Silicone 25A」は、ISO 10993-5、ISO 10993-10、およびISO 10993-23の認証を取得しており、患者固有の装着型医療機器向けの米国食品医薬品局(FDA)マスターファイルによって裏付けられています。FDAおよび欧州連合医療機器規則(EU MDR)の市販後監視要件では、検証済みのサプライチェーン、追跡可能なロット記録、確立された文書化プロセスを有するサプライヤーが優先されます。製造業者は各臨床用途に使用される検証済みのプロセスを保護しなければならないため、これらの要件は複数年にわたる供給契約を支えることができます。日本では、2025年に3Dプリントによる総義歯用材料が国民健康保険の適用対象となり、2026年6月には適用対象となる義歯の種類が拡大されました。
プロトタイピングから機能性樹脂部品への移行
産業ユーザーがプロトタイプから、プリント後も一貫して機能することが求められる実用部品へと移行するにつれ、積層造形用樹脂市場は支持を広げています。この移行により、購買の優先順位は、基本的なプリント適性から、疲労、曲げ挙動、寸法精度などの運用条件下での性能へと変化しています。機能的な用途には、一貫した機械的特性、保存安定性、再現性のあるバッチ性能、および導入済みのプリンター群に適した加工特性を備えた樹脂が求められます。Formlabs社は、射出成形されたポリプロピレンに匹敵する疲労強度と曲げ性能を実現するため、2025年3月に「Tough 1500 Resin」を発売しました。同社は2025年11月、「Tough 1000 Resin」および改良版の「Tough 2000 Resin」を発表し、耐衝撃性や表面品質の向上が求められるアセンブリ向けの機能性材料のラインナップを拡充しました。量産現場では、認定済みの樹脂が持続的なペースで消費され、プロトタイピング環境よりも厳格なレオロジー制御が求められるため、検証済みの配合はユーザーにとってより価値の高いものとなります。
認証済みエンジニアリング樹脂および生体適合性樹脂の高コスト
高い認証コストは、積層造形用樹脂市場における採用を制約する要因となっており、特に、大量生産によって認証費用を分散させることができない中小規模の医療・歯科分野のユーザーにとっては大きな障壁となっています。ISO 10993に基づく細胞毒性、刺激性、感作性の試験では、樹脂が人体接触用途に使用される前に、検証済みのプロトコル、技術文書、および管理された後処理が求められます。Stratasys社の「Somos BioClear」は、医療機器用途向けにISO 10993-5、ISO 10993-10、および米国薬局方(USP)クラスVIの試験を受けています。認証済みのグレードは、標準的なプロトタイピング用グレードに比べて2~5倍のコストがかかる場合があり、研究所やコストに敏感な製造現場にとって明らかな価格差が生じています。ヘンケルAG&Co. KGaA社は、食品模擬物質を用いた移行および抽出試験を経て、「Loctite 3D IND3785」について、欧州連合(EU)の10/2011号食品接触要件への適合を目指しました。欧州のコンプライアンス要件は、商品化までのスケジュールを長期化させる可能性があり、大規模な規制対応チーム、実証済みの試験方法、確立された品質システムを有するサプライヤーに有利に働きます。
セグメント分析
2025年時点で、光硬化性樹脂は積層造形用樹脂市場シェアの56.34%を占めており、2031年までCAGR6.45%で拡大すると予測されています。この地位は、歯科、医療、産業用途で使用されるステレオリソグラフィー(SLA)、DLP、CLIPプラットフォームとの幅広い互換性を反映しており、サプライヤーは関連する化学プラットフォームや用途特化型の配合により、多様な用途に対応することが可能となっています。熱可塑性樹脂は、溶融積層法(FDM)システムにおける構造用途や耐熱用途に用いられました。これらの材料は、50ミクロン未満の解像度よりも、柔軟性、耐熱性、および形状がより重要視される部品設計に対応しました。エポキシ樹脂は、機械的負荷下での寸法安定性が求められる金型や複合材積層用マンドレル用途に対応しました。
ポリウレタン樹脂は、積層造形用樹脂市場全体において、エラストマーや格子構造の用途を支えました。これは、柔軟性のある部品には、印刷後の変形を制御する必要があるためです。その他の樹脂には、特殊な性能要件に対応するバイオベースやセラミック充填複合材料が含まれていました。Formlabs社は40種類以上のSLA用材料を提供し、Stratasys社は要求の厳しい用途向けに「Somos BioClear」を供給しました。アルケマ社は、2025年4月、バージニア州チャタムおよびペンシルベニア州ウェストチェスターにあるサートマー社の拠点に対し、国際サステナビリティ・カーボン認証(ISCC)PLUSの認証を取得しました。この認証により、バイオ由来の紫外線発光ダイオード(UV-LED)用電子ビーム樹脂ソリューションの実現が可能となりました。
地域別分析
2025年、北米は積層造形用樹脂市場の38.77%のシェアを占めました。同地域には、生産グレードのDLPおよびSLAシステムの導入基盤が深く根付いており、FDA承認済みの光硬化性樹脂が集中して存在し、デジタル技術に優れた歯科技工所が多数ありました。ヘンケルAG&Co. KGaAは、2025年9月にサウスダコタ州ブランドンの施設において3,000万米ドル規模の拡張工事を完了し、同サイトの面積を70,000平方フィートに倍増させ、LOCTITEブランドの接着剤および熱管理材料の生産体制を強化しました。欧州は引き続き重要な地域拠点としての役割を果たしており、ドイツが産業のハブとして機能しています。
ドイツのコンプライアンス要件は、高度な性能と文書化を備えた材料への投資を後押ししています。これらの要件では、トレーサビリティ、予測可能な加工性、および用途固有の基準を満たす能力が重視されています。アジア太平洋地域は、2031年までCAGR6.33%で成長すると予測されています。中国とインドが地域の売上高を支える一方、日本、韓国、台湾が特殊樹脂の需要を支えています。こうした地域構成により、低コストの機能性グレードとプレミアムな特殊配合材に対して、異なる要件が生じています。
日本では、3Dプリント義歯用材料に対する保険適用が2025年に開始され、2026年6月に拡大されました。コベストロ社(Covestro AG)は、中国南部の珠海に熱可塑性ポリウレタン製造施設を開設し、当初の年間生産能力は3万メートルトンとなっています。南米、中東・アフリカは依然として初期段階の市場であり、認定グレードの材料へのアクセスが限られているため、普及が進んでいません。これらの地域には需要の潜在力がありますが、流通能力と認証コストが依然として大きな障壁となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 生産グレードの歯科ワークフローの拡大
- 試作から機能性樹脂部品への移行
- 患者個別対応型医療用コンポーネントの需要
- ハイスループット型DLPおよびCLIPプラットフォームの導入
- プリンター対応のオープン・マテリアル・エコシステム
- 市場抑制要因
- 認定済みエンジニアリング樹脂および生体適合性樹脂の高コスト
- 独自開発のプリンター用樹脂の認定によるロックイン
- 光開始剤およびオリゴマーの供給集中
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 樹脂タイプ別
- 光重合性樹脂
- 熱可塑性樹脂
- エポキシ樹脂
- ポリウレタン樹脂
- その他の樹脂
- 最終用途産業別
- ヘルスケア
- 自動車
- 航空宇宙・防衛
- 工業製造
- 消費財
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3D Systems, Inc.
- Arkema S.A.
- BASF
- Carbon, Inc.
- COVESTRO
- DWS S.r.l.
- Evonik Industries AG
- Formlabs
- Henkel AG & Co. KGaA
- Keystone Industries
- Photocentric Ltd
- Stratasys
- UnionTech