


塞栓コイル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Embolization Coils - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154486
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
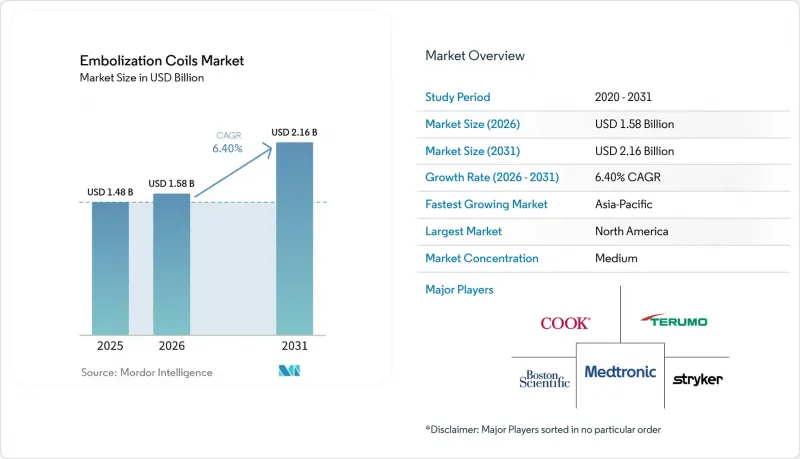
Mordor Intelligenceによると、塞栓コイル市場の規模は、2025年の14億8,000万米ドルから2026年には15億8,000万米ドルへと拡大し、2031年までに21億6,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR6.40%で成長すると見込まれています。
世界の塞栓コイル市場の動向と洞察
神経血管性動脈瘤およびAVMの治療件数の増加
頭蓋内動脈瘤の塞栓術は、塞栓コイル市場の主要な需要要因であり続けています。コンピュータ断層撮影血管造影(CTA)や磁気共鳴血管造影(MRA)の利用が拡大したことで、緊急症状を呈していない患者における動脈瘤の発見率が高まりました。これにより、計画的な神経血管介入の対象となる患者層が拡大しました。世界保健機関(WHO)の2025年報告書では、脳卒中が世界の健康損失の主な神経学的要因であると指摘されており、一方、ストローク・アライアンス(Stroke Alliance)の報告によると、24種類の脳疾患による直接費用は1兆7,000億米ドルを超えました。
アジア太平洋地域、中東・アフリカ全域における脳卒中センターの拡大により、動脈瘤および動静脈奇形の手術を行うための臨床インフラが強化されました。米国心臓協会(AHA)は、6年間にわたる全国的な分析において、急性虚血性脳卒中に対する血管内治療の利用が継続的に増加していると報告しました。この動向は、カテーテルを用いた神経血管治療が、病院の治療プロセスにおいてより定着してきたことを示しています。
低侵襲な血管内治療の選好
血管内塞栓術は、入院期間や回復期間を短縮できるため、外科的結紮や開頭術よりも好まれることが多かったのです。適格な患者においては、集中治療リソースの利用も削減されました。こうした臨床的および運営上の利点は、医療システムが収容能力とコストを管理する中で、カテーテルを用いた手技を後押ししました。塞栓コイルは、動脈瘤や血管閉塞の手術において不可欠な役割を果たし続けたため、塞栓コイル市場も恩恵を受けました。
研修もまた、血管内治療への移行を後押ししました。病院がインターベンショナルラジオロジーおよびインターベンショナルニューロロジーのフェローシッププログラムを設立するにつれ、有資格の施術者の数が増加しました。訓練を受けた人材が増えたことで、複雑なコイル塞栓術が限られた数の三次医療機関に集中する状況が緩和されました。OECDのデータによると、再灌流療法の提供が改善されると同時に血管内治療の利用が拡大した結果、2013年から2019年にかけて加盟国全体で虚血性脳卒中の致死率が低下しました。
高い医療機器および処置費用
ハイドロゲル強化型やプラチナ・タングステン製など、プレミアムな脱着式システムは、1件の手技につき数千米ドルの費用がかかる場合があります。多くの中所得国の医療制度では、これらの費用が利用可能な償還額を上回る可能性があります。臨床的な必要性が高い場合でも、デバイス費用と償還額の格差が導入を制限する要因となり得ます。その結果、支払い制度が異なる国々間でコイルの普及状況にはばらつきが見られ、償還枠組みが充実し、紹介経路が確立されている地域に集中しています。
コストは、プレミアムコイルの導入における唯一の障壁ではありません。2025年2月に追跡調査が完了した前向き多施設共同無作為化試験によると、施術者は、第2世代のハイドロゲル設計よりもベアプラチナコイルの方が操作しやすいと評価しており、10点満点でそれぞれ8.8点と6.3点というスコアでした。したがって、高価格のシステムについては、手技面や臨床面での明確なメリットを実証する必要があります。また、共同購入の仕組みも価格への圧力を強めており、メーカーや新規参入企業の価格設定の柔軟性を制限しています。ベンダーは、臨床的エビデンス、ワークフロー上の利点、あるいは差別化された臨床応用を通じて、プレミアム価格設定を裏付ける必要があります。
セグメント分析
2025年、脱着式コイルは塞栓用コイル市場において61.45%のシェアを占めました。電解または機械的な脱着を行う前にコイルの位置を再調整し、安定性を確認できるこの特性は、広頸部動脈瘤や高流量の動静脈瘻において、正確な血管閉塞を可能にします。この機能により、解剖学的に複雑な症例においても、医師は最終的な解放前に配置を調整することが可能となります。
サプライヤーは、このセグメントの膨大な導入実績に対応するため、直径、柔軟性、および送達方法の幅広い選択肢を提供する必要があります。製品のラインナップが充実していれば、フレーム設定、充填、仕上げの各段階における標準化された調達を支援できます。プッシュ式コイルは、速度とコスト効率を重視する腫瘍学および消化管出血の手術に牽引され、2026年から2031年にかけてCAGR7.22%と予測される、最も急成長している展開タイプです。
ベアプラチナコイルは、広範な臨床使用、実証済みの安全性、および既存のマイクロカテーテル在庫との互換性に支えられ、2025年には売上高シェアの41.67%を占めました。医師による慣れ親しんだ使用感や、確立された調達関係が、需要をさらに後押ししています。ベアプラチナは、新しいコイル技術を評価するための標準的なベンチマークであり続けています。
プラチナ・タングステン合金コイルは、2031年までCAGR7.56%で成長すると予測されています。高い放射線不透過性、より細い線径、改善された充填密度、および三次元的な順応性により、複雑な解剖構造における詳細な可視化と制御された充填が可能となります。この設計アプローチは30カ国以上で商品化されており、神経血管および末梢血管の手技における採用を後押ししています。
地域別分析
北米は2025年、包括的な脳卒中センター、第三者による費用償還、そして確立されたインターベンショナルラジオロジー専門医の体制に支えられ、塞栓コイル市場の40.40%のシェアを占めました。6年間にわたる全米調査によると、米国における急性虚血性脳卒中の入院患者86万7,335人のうち、10万3,355件の血管内治療が行われており、その利用率は11.9%でした。カナダでは、州ごとの脳卒中ネットワークを通じて動脈瘤治療の標準化が進められており、一方、メキシコでは、公立および私立病院の近代化を通じて神経血管治療の体制拡充が進められています。
ドイツ、英国、フランス、イタリア、スペインでは、コイル塞栓術を各国の脳卒中治療プロトコルに組み込むことで、欧州市場を支えています。EU医療機器規則は中小企業の参入障壁となっていますが、CE認証を取得した既存のサプライヤーは、市場アクセスを維持する上で有利な立場にあります。日本は依然としてプレミアム市場であり、規制上の基準点となっています。テルモニューロ社は2025年11月に「WovenEndoBridge 17」についてPMDAの承認を取得し、2026年5月に販売を開始する予定です。
アジア太平洋地域は、日本や韓国における成熟したインターベンショナルラジオロジー体制、および中国での施術件数の増加に牽引され、2026年から2031年にかけて7.90%という地域別で最も高いCAGRで推移すると予測されています。インドでは医療機関の体制強化が進んでおり、機器の入手可能性、研修、価格設定が引き続き導入の重要な要因となっています。MicroPort NeuroScientific社は、PentaMed社との提携を通じて、2025年8月にエジプトで「NUMENコイル塞栓システム」を発売し、中東およびアフリカ市場へのアクセスを拡大しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 神経血管性動脈瘤およびAVMの治療件数の増加
- 低侵襲な血管内治療法の選好
- インターベンショナルラジオロジーおよび脳卒中治療インフラの拡充
- 末梢出血および腫瘍塞栓術におけるコイルの使用増加
- コイルの成形性と充填密度の性能向上
- 生体吸収性および造影ノイズ低減型コイル技術に対する需要の高まり
- 市場抑制要因
- 医療機器および処置の高コスト
- 高度に専門化された事業者およびインフラに対する要件
- ポリマー微粒子の剥離と長期的な安全性への懸念
- コイルの設計やメーカーを横断した比較データは限られています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開タイプ別
- 着脱式コイル
- プッシュ式コイル
- 素材別
- 無被覆プラチナコイル
- プラチナ・タングステン合金コイル
- プラチナおよびハイドロゲルコイル
- 繊維強化ポリマー製コイル
- ニチノールおよびアーチファクト低減コイル
- 生体吸収性ポリマーコイル
- 用途別
- 神経血管分野での応用
- 末梢血管疾患
- オンコロジー
- 消化管出血
- 循環器学および構造的心臓治療
- 泌尿器科
- 外傷および救急時の出血制御
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- 循環器センター
- 専門的インターベンショナルラジオロジーセンター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Acandis GmbH & Co. KG
- Artio Medical, Inc.
- ASAHI INTECC CO., LTD.
- B. Braun SE
- BALT Extrusion SAS
- Boston Scientific Corporation
- Cook Medical LLC
- Integer Holdings Corporation
- Johnson & Johnson
- KANEKA CORPORATION
- Lepu Medical Technology(Beijing)Co., Ltd.
- Medtronic plc
- Merit Medical Systems, Inc.
- MicroPort NeuroTech Co., Ltd.
- MicroVention, Inc.
- Penumbra, Inc.
- phenox GmbH
- Q'Apel Medical, Inc.
- Rapid Medical Ltd.
- Route 92 Medical, Inc.
- Shape Memory Medical, Inc.
- Sirtex Medical Pty Ltd
- Stryker Corporation
- Terumo Corporation
- Wallaby Medical, Inc.