


うつ病治療薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Depression Therapeutics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154464
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
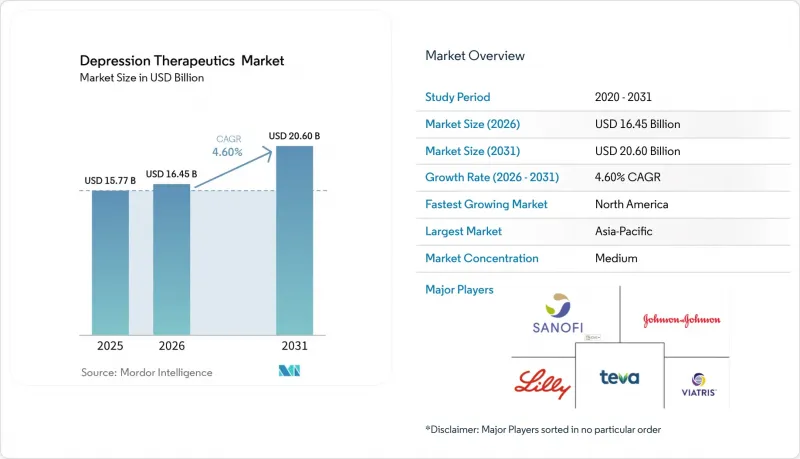
Mordor Intelligenceによると、うつ病治療薬市場の規模は、2025年の157億7,000万米ドルから2026年には164億5,000万米ドルへと拡大し、2031年までに206億米ドルに達すると予想されており、2026年から2031年にかけてCAGR4.60%で成長すると見込まれています。
世界のうつ病治療薬市場の動向と洞察
大うつ病性障害の診断および治療の普及拡大
大うつ病性障害は、うつ病治療薬市場の主要な販売数量の牽引役であり続けていますが、現在では、罹患率そのものよりも、プライマリケアにおける早期発見の重要性がより高まっています。2025年初頭時点で、推定2,100万人の米国の成人が年間少なくとも1回は大うつ病エピソードを経験していましたが、そのうちの3人に1人近くが治療を受けていませんでした。この「診断はされているが治療を受けていない」グループは、特に日常的な医療現場において、プライマリケアでのスクリーニング、紹介システム、およびフォローアップが改善されている地域では、疾患の発生率が高まらなくても使用量を拡大させる可能性があります。また、複数の経口治療に反応しなかった患者も、代替療法への需要を生み出しています。これは、3種類目の経口抗うつ薬を試した患者の86%が寛解に至らなかったためです。2025年のシステマティックレビューでは、世界中で第3相臨床試験が行われている18の化合物が特定され、それらは従来の抗うつ薬開発プログラムよりも幅広い作用機序を有していることが明らかになりました。2013年から2023年にかけて、調査対象となった8つの市場において、欧州のSSRI消費量は1,000人当たり1日あたり3.7~14.4定義日量(DDD)に増加しました。これは、治療へのアクセスが改善され、スティグマが軽減されることで、治療件数が増加し得ることを示しています。
即効性および新規作用機序を有する治療法の拡大
即効性のある治療法は、標準的な経口治療に反応しなかった患者に対応できるため、うつ病治療薬市場を拡大させています。FDAは2025年1月、24時間以内に症状の緩和が認められるというエビデンスに基づき、治療抵抗性うつ病の成人患者に対する初かつ唯一の単剤療法として「スプラバト(Spravato)」を承認しました。単剤療法により、エスケタミンと併せて経口抗うつ薬を継続する必要がなくなるため、これまでの治療で効果が得られなかった患者にとっての実用上の障壁が軽減される可能性があります。コンパス・パスウェイズ社は2026年4月、FDAがCOMP360に対し、NDA(新薬承認申請)の段階的審査を承認し、長官による国家優先バウチャーを付与したことを発表しました。NDAの提出は2026年第4四半期を予定しています。同社は、治療抵抗性うつ病患者1,000人以上を対象とした2件の第3相臨床試験で良好な結果が得られたこと、および26週間の持続性データを報告しました。また、「ブレークスルー・セラピー」およびREMS(リスク評価・軽減戦略)の要件は、上市計画の策定や医療提供者の義務の定義に影響を与えるほか、承認された新規薬剤のプレミアムなポジショニングを後押しする役割も果たしています。
第一選択抗うつ薬におけるジェネリック医薬品への切り替えと価格圧力
SSRIやSNRIが依然として多くの患者にとって第一選択の治療法であるため、ジェネリック医薬品への切り替えが、うつ病治療薬市場の収益成長を制約しています。2024年のブルッキングス研究所の分析によると、ジェネリックの経口固形製剤の年間調達コストは10%から15%下落したと報告されています。これにより、特許切れ製品に依存し続けている製薬企業に圧力がかかっています。フランスの医薬品庁は、2025年1月から同年半ばにかけて、セルトラリン、クエチアピン、ベンラファキシンなど、向精神薬において14件の供給逼迫または在庫切れが発生したと報告しました。同報告書は、この供給不足を製造のコモディティ化と関連付けています。米国では、2026年にジェネリックのシタロプラムが30日分あたり4~15米ドルで販売されており、ブランド品の第一選択薬としての価格設定の余地はほとんど残されていません。そのため、旧式の製品構成を持つ企業は、大量販売と継続的な利益率の圧迫とのバランスを取らなければなりません。
セグメント分析
SSRIは、第一選択薬としてのガイドライン、幅広い保険適用、および低価格のジェネリック医薬品に支えられ、2025年のうつ病治療薬市場で34.8%のシェアを占めました。セルトラリン、エスシタロプラム、フルオキセチンが処方箋の大部分を占めています。これらの薬剤の存在により、うつ病治療薬業界は高い販売数量基盤を確保していますが、処方箋1件あたりの売上高は依然として低い水準にとどまっています。売上高ベースで2番目に大きな薬剤クラスはSNRIであり、一方、非定型抗うつ薬および非定型抗精神病薬は、代替療法や併用療法を必要とする患者に対応しています。
NMDAおよび新規の即効性治療薬は、2031年までCAGR12.8%で成長すると予測されており、これは薬剤クラス別で最も高い成長率です。「スプラバト(Spravato)」の2025年の単剤療法適応拡大およびCOMP360の継続的NDA審査は、治療抵抗性うつ病に対するプレミアム治療への移行を示しています。2025年のレビューでは、NMDA調節、GABA-A調節、オレキシン-2拮抗作用、およびKv7カリウムチャネル開口作用にわたる後期臨床開発プログラムが紹介されました。三環系抗うつ薬やMAOIは、安全性への懸念や食事制限により使用が制限されているため、引き続き減少傾向にあります。REMS(リスク評価・軽減戦略)およびブレークスルー・セラピー制度は、新製品の商業化における重要なマイルストーンとなっています。
2025年、大うつ病性障害はうつ病治療薬市場規模の67.4%を占めました。その広範な適応範囲と、主要な初回承認経路としての役割により、同疾患は中心的な収益源となっています。新しい薬剤クラスは、通常、治療抵抗性うつ病、双極性障害、またはその他の適応症への展開を進める前に、大うつ病性障害(MDD)において有効性を確立します。双極性うつ病は3番目に大きな収益源であり、それより規模の小さい適応症には、季節性情動障害、月経前不快気分障害、および神経疾患に関連するうつ病などが含まれます。
産後うつ病は、2031年までCAGR10.9%で成長すると予測されており、これは適応症の中で最も高い成長率です。米国、英国、欧州、カナダ、および日本におけるズラノロンの発売により、独自の経口治療経路が確立されました。346名の患者を対象とした臨床データでは、投与開始3日目までに改善が認められ、45日目までその効果が持続したことが示されました。ブレクサノロンの販売中止により、経口治療の選択肢が狭まり、ズラノロンの注目度が高まりました。アジアや南米では依然として診断漏れが一般的であるため、スクリーニング手法の更新により、治療対象となる患者数は現在の治療実績が示す数値よりもさらに拡大する可能性があります。
地域別分析
2025年、北米はうつ病治療薬市場の41.5%を占めました。治療の普及率の高さ、豊富な新薬パイプライン、およびブランド薬や介入療法に対する迅速な保険適用プロセスが、この地位を支えています。米国は地域内の収益の大部分を占めており、エスケタミン、TMS、デジタル治療薬の処方を提供する専門クリニックが多数存在します。カナダでは2025年12月にズラノロンが承認され、同国で初めて産後うつ病に特化した経口治療薬として利用可能となりました。一方、メキシコでは専門医の数が限られており、ジェネリック医薬品優先の処方基準が設けられています。
欧州は、うつ病治療薬市場において地域別で2番目に大きな貢献度を占めています。ズラノロンは2025年に欧州連合(EU)および英国で承認され、両地域において初の経口産後うつ病治療薬となりました。欧州のほとんどの市場で抗うつ薬の消費量は増加傾向にありますが、2030年の成長予測は0.1%から80.9%まで幅があります。ドイツ、フランス、英国が最大の売上市場ですが、2025年にはフランスの処方箋数の増加が供給の混乱の一因となりました。新規作用機序を持つ薬剤は、米国に比べて市場投入までの期間が長くなる可能性があります。
アジア太平洋地域は、2031年までCAGR8.7%で成長すると予測されており、これはうつ病治療薬市場において地域別で最も高い成長率となります。インフラの改善、保険加入者数の増加、および公衆衛生への取り組みが、この成長ペースを支えています。中国では、うつ病患者数が推定5,400万人に上り、2025年から2027年にかけて、メンタルヘルスおよびデジタルヘルスサービスの強化を推進しています。日本は2025年12月にズラノロンを承認し、オーストラリアは2025年5月にケタミンを医薬品給付制度(Pharmaceutical Benefits Scheme)に追加するとともに、サイロシビンおよびMDMAについて監督下の臨床環境を整えています。インドにおける都市部と農村部の医療格差、および中東・アフリカにおける精神医療インフラの初期段階は、長期的な機会を意味しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 大うつ病性障害の診断および治療の受診率の上昇
- 即効性のある治療法および新規作用機序の治療法の拡大
- 産後うつ病のスクリーニングと治療の拡大
- メンタルヘルスに対する意識の高まりと、治療に対する偏見の減少
- 治療抵抗性うつ病に対する診療現場ですぐに導入可能な治療モデル
- バイオマーカーに基づく治療経路およびデジタル服薬遵守に基づく治療経路
- 市場抑制要因
- 第一選択抗うつ薬におけるジェネリック医薬品への切り替えと価格圧力
- 安全性モニタリングおよび投与管理に関する要件
- デジタル療法および介入療法に対する保険償還の断片化
- 治療法の選択や治療反応を予測するバイオマーカーは限られている
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 価格分析
- 市場リスク分析
第5章 市場規模と成長予測
- 薬剤クラス別
- SSRI
- SNRI
- 非定型抗うつ薬
- 三環系およびMAOI系抗うつ薬
- 非定型抗精神病薬
- NMDAおよび新規速効性治療薬
- その他のうつ病治療薬
- 適応症別
- 大うつ病性障害(MDD)
- 産後うつ病
- 双極性うつ病
- その他のうつ病の適応症
- 製品タイプ別
- ジェネリック治療法
- ブランド療法
- 投与経路別
- 経口
- 鼻腔内
- 注射剤(静脈内/筋肉内/皮下)
- 経皮投与およびその他の投与経路
- デジタル配信
- 流通チャネル別
- 小売薬局
- 病院薬局
- 専門薬局
- オンライン薬局
- その他チャネル
- エンドユーザー別
- 病院
- 専門精神科クリニック
- プライマリケア診療所
- 外来精神科診療
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Johnson & Johnson
- Eli Lilly and Company
- Pfizer Inc.
- AbbVie Inc.
- H. Lundbeck A/S
- Otsuka Pharmaceutical Co., Ltd.
- Takeda Pharmaceutical Company Limited
- GSK plc
- Bristol Myers Squibb Company
- AstraZeneca
- Sanofi
- Teva Pharmaceutical Industries Ltd.
- Viatris Inc.
- Sun Pharmaceutical Industries Ltd.
- Alkermes plc
- Neurocrine Biosciences, Inc.
- Axsome Therapeutics, Inc.
- Sage Therapeutics, Inc.
- Biogen Inc.
- Acadia Pharmaceuticals Inc.
- Intra-Cellular Therapies, Inc.
- Compass Pathways plc
- Cybin Inc.
- atai Life Sciences N.V.
- MindMed Inc.
第7章 市場機会と将来の展望



