


バイオメトリクスと空間プライバシーアイデンティティ管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Biometrics and Spatial Privacy Identity Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154460
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
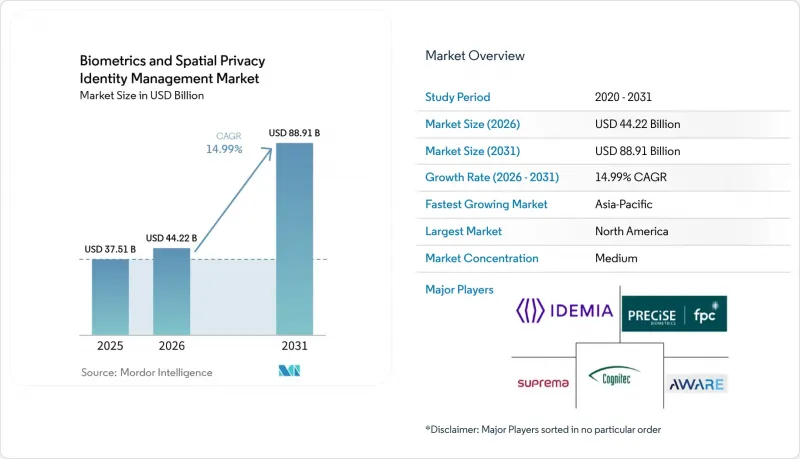
Mordor Intelligenceによると、生体認証および空間プライバシーID管理市場の規模は、2025年の375億1,000万米ドルから2026年には442億2,000万米ドルへと拡大し、2031年までに889億1,000万米ドルに達すると予想されており、2026年から2031年までの年間平均成長率(CAGR)は14.99%となる見込みです。
世界の生体認証および空間プライバシーID管理市場の動向と洞察
政府によるデジタルIDの義務化
国家主導のデジタルIDプログラムにより、生体認証は単なる本人確認ツールから、中核的な市民インフラへと移行しつつあります。規則(EU)2024/1183では、欧州連合(EU)の各加盟国に対し、2026年12月までに少なくとも1つの「欧州デジタルIDウォレット」を提供することが義務付けられています。この規則とその実施に向けた取り組みにより、安全なID属性がウォレットの登録および利用において中心的な役割を果たすようになっています。2026年に施行されたインドの「Aadhaar」登録および更新に関する規則も、登録の品質と検証に関する要件を強化しました。これらのプログラムは、公的システムが導入された後、民間銀行、旅行業者、サービスプラットフォームが対応を求められる基準を確立しています。これにより、支出が単一の政府契約に限定されるのではなく、生体認証および空間プライバシー・ID管理市場全体で継続的な需要が生まれています。
デジタル詐欺と合成身元の増加
合成IDによる詐欺の増加に伴い、行動分析やマルチモーダル認証の必要性が高まっています。LexisNexis Risk Solutionsの報告によると、2026年に世界中で報告された詐欺の11%が合成IDによるものであり、南米では48.3%と地域別で最も高い割合を記録しました。Veriffの報告によると、2025年の世界の本人確認試行のうち4.18%が不正であり、AI生成メディアが攻撃に利用される頻度は2024年比で300%増加しました。偽造文書は静的な審査を通過するように設計される可能性があるため、書類確認のみではこの脅威に対処することは困難です。行動パターンや継続的なセッション監視は、書類だけでは得られない証拠を提供します。Visaが2026年8月にBioCatchの買収に合意したことは、決済ネットワーク各社がこれらの対策を不正防止の中核と捉えていることを示しています。
生体認証に関する同意とデータ居住地の制限
プライバシー要件により、生体認証システムの利用が制限され、導入コストが高まる可能性があります。一般データ保護規則(GDPR)では、生体認証データが特別なカテゴリーとして扱われており、一方、欧州連合(EU)のAI法では、第5条に基づき、公衆がアクセス可能な空間におけるリアルタイムの遠隔生体認証が制限されています。インドのデータ保護規則においても、生体認証処理に関する同意義務が追加されています。中国、インド、およびGCC諸国のデータ居住地規制では、国内での保存および処理が義務付けられる場合があります。これは、現地のインフラを欠く小規模なサプライヤーにとっては困難となる可能性があります。その結果、ドイツ、フランス、オランダのバイヤーは、オンプレミスおよびハイブリッド型の設計をより重視するようになり、クラウド導入に伴うはずだった利益率の拡大が制限されています。
セグメント分析
2025年、顔認証は「生体認証および空間プライバシー・ID管理市場」の32.36%のシェアを占めました。この地位は、受動的な登録、確立されたカメラネットワーク、および国境管理や消費者認証での利用を反映しています。また、既存の顔データベースは、大規模な導入環境においてアップグレード時に実用的な利点をもたらします。虹彩認証は、高度なセキュリティが求められる政府機関や医療施設のアクセス制御において依然として重要であり、音声認証はコンタクトセンターやスマートスピーカーの認証に利用されています。静脈認証や掌紋認証は、非接触型の代替手段が好まれる小売店のレジや病院などで活用されつつあります。
行動バイオメトリクスは、2031年までCAGR15.31%で拡大すると予測されており、これは各モダリティの中で最も高い成長率です。この技術は、静的な書類審査では見落とされがちなセッション中の行動を評価するものであり、2026年8月にVisaがBioCatchを24億米ドルで買収する計画であることは、その商業的重要性を裏付けています。マルチモーダルシステムは、より高い保証レベルが求められる場合に、顔、指紋、虹彩、または行動信号を組み合わせています。これらのシステムは、単一の生体認証特性への依存度を低減するため、プレミアム価格を設定することが可能です。適応型マルチモーダル生体検知に関する調査も、なりすまし対策が優先される場面での利用を後押ししています。
2025年、生体認証および空間プライバシー・ID管理市場において、ソフトウェアが42.64%のシェアを占めました。また、2031年までCAGR16.02%で拡大すると予測されています。IDオーケストレーション・プラットフォームは、異なるシステム間でデータ、検証エンジン、および決定ルールを連携させます。顧客が柔軟な統合を求める中、アルゴリズムのライセンシングやマネージドサービスモデルが重要性を増していますが、大規模な導入には実装、サポート、継続的な管理が必要であるため、サービスも依然として重要な役割を果たしています。
登録用キオスク、生体認証カード、およびアクセス制御端末には、依然としてハードウェアが必要です。しかし、デバイス層の上位でIDワークフローを管理するソフトウェアへの価値のシェアは、ますます拡大しています。クラウド提供により、サブスクリプション型価格設定、アプリケーション・プログラミング・インターフェース(API)の統合、および定期的なアルゴリズムの更新が可能になります。これにより、サプライヤーは、ハードウェアの一時的な販売よりも持続性の高い収益基盤を得ることができます。フィンガープリント・カード社が2026年6月に締結した「AllKey Ultra」の流通契約は、ベンダーが自社製品に生体認証処理機能やセキュアエレメント機能を追加している実態を示しています。したがって、生体認証および空間プライバシー・ID管理市場は、ソフトウェア主導のシステム設計への依存度を高めています。
2025年時点で、非接触型生体認証は生体認証および空間プライバシーID管理市場の58.62%を占めており、2031年までCAGR15.72%で拡大すると予測されています。衛生面への配慮やユーザーフローの迅速化により、非接触型認証は多くの導入事例において標準的な要件となっています。顔認証は空港で広く利用されており、非接触型の指紋および掌紋認証システムも特定の環境で使用されています。欧州連合(EU)の入国・出国管理システムでは、シェンゲン協定加盟国の国境で顔画像と指紋の登録が義務付けられています。インドネシア、フィリピン、シンガポール、ドバイの空港プログラムでは、非接触型通路の導入拡大が推進されていますが、接触型生体認証は依然として、高度なセキュリティを要するアクセス制御や政府発行の身分証明書への登録に活用されています。
スマートカードに組み込まれた指紋センサーは、生体認証テンプレートを中央システムに送信することなく、カード上での照合を可能にします。IDEX Biometrics社は2026年5月、生体認証対応決済カード用センサーについて、175万米ドルの確定受注を獲得しました。これは、カードベースのアプリケーションが依然として商業的に重要な位置を占めていることを示しています。ISO/IEC 19794データ交換規格は、登録システムと認証システム間の互換性をサポートしています。これら2つの接触方式は、生体認証および空間プライバシーID管理市場において、今後も異なる運用上および規制上のニーズに応え続けていくでしょう。
地域別分析
2025年、北米は生体認証および空間プライバシーID管理市場において34.38%のシェアを占めました。米国の需要は、空・陸・海の各入国地点における生体認証プログラムによって支えられています。連邦政府のIDシステム、商用プラットフォームプロバイダー、そして大規模な銀行セクターが、多様な購入者基盤を形成しています。また、ワンタイムパスワード認証への依存度を低減するため、決済用パスキーも導入されつつあります。カナダとメキシコでは、国境を越える渡航プログラムや国民IDシステムの近代化により、需要が拡大しています。南米は市場規模は小さいもの、ブラジルにおける生体認証を用いた有権者登録や、報告されている合成詐欺の多発が、公共および商業分野におけるID管理への需要を支えています。
欧州では、大規模な公共システムの導入と詳細なプライバシー要件が市場を形作っています。EUの入国・出国管理システム(EES)は2026年4月に導入を完了し、欧州デジタルIDウォレットの枠組みでは、2026年12月までにウォレットの利用が可能となることが求められています。ドイツ、フランス、英国では、政府によるID関連の支出が相当な規模に上り、銀行・金融サービス分野における企業での導入も進んでいます。ロシアについては、制裁や地政学的状況により欧米のベンダーシステムとの連携が制限されているため、その役割はより限定的なものとなっています。中東では異なる政策アプローチが取られており、アラブ首長国連邦やサウジアラビアが国家レベルのデジタルIDプログラムを推進しています。アフリカは導入サイクルの初期段階にとどまっていますが、南アフリカ、ナイジェリア、エジプトでは有権者登録および市民IDプログラムが推進されています。
アジア太平洋地域は、2031年までCAGR15.89%で拡大すると予想されており、これは地域別で最も高い成長率となります。インドでは、Aadhaarおよび継続的な規制整備を通じて、大規模な登録者基盤が形成されています。中国では、交通、金融サービス、公共部門における顔認証の利用が活発ですが、プライバシー規制がベンダーの導入モデルに影響を与えています。日本と韓国は、非接触型国境管理および生体認証決済カードにおいて成熟した市場となっています。東南アジアの空港でも、段階的なアップグレードではなく、完全な非接触型通路が導入されています。マニラが30億米ドルの近代化プログラムの一環として、78基の生体認証eゲートの導入を計画していることは、このモデルを如実に示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府によるデジタルIDの義務化
- デジタル詐欺と合成身元の急増
- 非接触型国境管理および空港の近代化
- パスワードレス認証と決済トークン化
- 規制対象の導入に向けたプライバシー保護型生体認証
- エッジAIとマルチモーダルセンサーフュージョン
- 市場抑制要因
- 生体認証に関する同意およびデータ保存場所の制限
- スプーフィング、ディープフェイク、およびプレゼンテーション攻撃のリスク
- レガシーシステムの統合および相互運用性のコスト
- 精度、バイアス、および対象集団間のパフォーマンスの不均一性
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 生体認証方式別
- 指紋認証
- 顔認証
- 虹彩認証
- 音声認識
- 静脈および掌紋認証
- 行動バイオメトリクス
- マルチモーダル生体認証
- その他の生体認証方式
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- コンタクトタイプ別
- 接触型
- 非接触
- 用途別
- デジタル本人確認およびeKYC
- 物理的および論理的アクセス制御
- 決済および取引認証
- 国境管理および入国管理
- 法執行および公共の安全
- その他の用途
- 最終用途産業別
- 政府および法執行機関
- 銀行・金融サービス・保険
- ヘルスケア
- 旅行・運輸
- 小売・Eコマース
- その他のエンドユーズ産業
- 展開モード別
- オンプレミス
- クラウド
- 空間プライバシー関数別
- 位置情報の難読化と一般化
- 移動データにおける差分プライバシー
- K-アノニミティおよびクラウド・ブレンディング
- ジオフェンシングおよび利用目的の限定
- セキュア多者間計算およびプライベート集合交差
- 同意、選好、およびデータ主体の管理
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Fingerprint Cards AB
- IDEMIA France SAS
- Precise Biometrics AB
- NEXT Biometrics Group ASA
- IDEX Biometrics ASA
- BIO-key International, Inc.
- Suprema Inc.
- Aware, Inc.
- ImageWare Systems, Inc.
- Innovatrics, s.r.o.
- Cognitec Systems GmbH
- FacePhi Biometria, S.A.
- Veridium IP Limited
- iProov Limited
- FaceTec, Inc.
- nVIAsoft Corporation
- Neurotechnology, UAB
- Herta Security, S.L.
- RecFaces, LLC
- IdentyTech Solutions America Inc.
- M2SYS LLC
- Fulcrum Biometrics, LLC
- Iris ID Systems, Inc.
- SecuGen Corporation
第7章 市場機会と将来の展望



