


CA 125検査:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
CA 125 Test - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154458
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、CA 125検査市場は、2025年に9億7,000万米ドル、2026年に10億2,000万米ドルとなり、2031年までに13億7,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR6.12%で成長すると見込まれています。
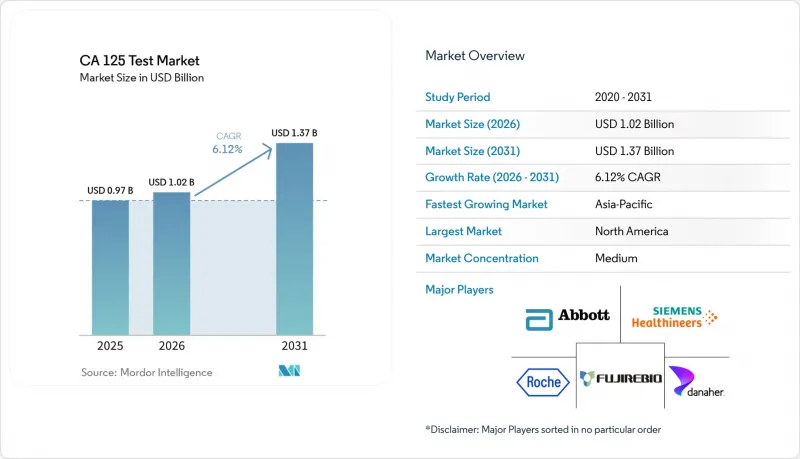
世界のCA 125検査市場の動向と洞察
卵巣がんのサーベイランス需要の高まり
2024年に世界で記録された33万731件の卵巣がん症例は、継続的な臨床モニタリングのための大きな基盤となっています。2026年の予測によると、2050年までに世界の年間症例数は47万7,000件に達する可能性があります。米国では、メディケアの保険適用範囲において、特定の卵巣がんおよび原発性腹膜がんの適応症についてCA 125検査が認められています。この保険適用枠組みは、治療後の繰り返し検査を支援しており、これにより需要が単一の診療訪問に依存しにくくなっています。したがって、CA 125検査市場は、確立されたケアパスに加え、新たな診断需要にも支えられています。患者数の増加に伴い、高所得国および新興国の医療システムにおいて、こうしたフォローアップパスに入る患者数が増加する可能性があります。
中核検査室における自動免疫測定メニューの拡大
自動化プラットフォームにより、検査室は単一の血液検体から、より幅広い腫瘍マーカー検査メニューの一環としてCA 125検査を実施することが可能になります。シーメンス・ヘルスインアーズは自社のAtellicaプラットフォームでCA 125検査を提供しており、ロシュは検査診断ポートフォリオの一環としてElecsys CA 125 IIアッセイを提供しています。このモデルにより、分析装置がすでに導入されている場合、検査項目を追加する際の運用上の負担が軽減されます。また、臨床医がより広範な検査評価を必要とする場合、CA 125を他の腫瘍マーカーと併せて依頼しやすくなります。日本の厚生労働省は、自動検査の導入環境を形作る保険償還および臨床検査に関する政策を策定しています。検査機関が、小規模なシステムから、確立された腫瘍マーカー検査メニューを備えた高スループット分析装置に置き換えることで、CA 125検査市場は支えられています。
良性婦人科疾患における検査の特異性の限界
CA 125値は、子宮内膜症、子宮筋腫、骨盤内炎症性疾患などの良性疾患においても上昇することがあります。これにより、特に閉経前の女性において、この検査の診断特異性が制限されます。2025年に実施された外部検証研究では、英国のプライマリケアで検査を受けた34万2,278人の女性を対象に、CA 125および年齢に基づくモデルが検討されました。年齢調整された閾値は、35 U/mLという固定のカットオフ値と比較して特異度を向上させましたが、50歳未満の女性においては依然として性能が低いままでした。偽陽性の結果により、追加の画像検査、専門医への紹介、場合によっては腹腔鏡検査が行われる可能性があります。このため、低リスクの患者に対するCA 125単独検査に対する臨床医の信頼が制限される可能性があり、パネルベースの評価への移行が支持されています。
セグメント分析
2025年のCA 125検査市場規模のうち、分析装置および機器が52.42%を占めました。この割合は、検査室で使用される高スループット型および半自動型免疫測定装置のコストを反映しています。導入された分析装置は、互換性のある試薬や消耗品に対する継続的な需要を生み出します。この関係により、確立されたプラットフォームサプライヤーは、既存の検査室基盤から継続的な収益を得ることができます。
試薬およびキットは、2031年までCAGR6.47%で成長すると予測されており、これは製品カテゴリーの中で最も高い成長率です。この成長見通しは、導入済みのシステムにおけるCA 125検査メニューの拡充や、マルチマーカー検査経路内での検査頻度の増加を反映しています。また、欧州の体外診断用医療機器に関する規制により、同地域で関連製品を登録しようとするサプライヤーに対する文書化要件も高まっています。
2025年時点で、自動免疫測定システムはCA 125検査市場シェアの43.53%を占めました。これらのシステムは、多数の分析対象を処理し、標準化されたワークフローを必要とする検査室で使用されています。CA 125は、同じプラットフォーム上で他の腫瘍マーカーと併せて測定できるため、日常的な検査室での利用に適しています。
半自動免疫測定システムは、2031年までCAGR7.23%で成長すると予測されています。その拡大は、地域病院、診断センター、および分散型検査施設における、費用対効果が高く迅速なCA 125検査への需要の高まりによって牽引されています。これらのシステムは、自動化と手頃な価格の間で実用的なバランスを提供しており、卵巣がんの定期的なモニタリングやフォローアップ検査において魅力的な選択肢となっています。新興の医療市場では特に成長が顕著ですが、大規模なリファレンスラボでは、処理能力とワークフローの効率性が高いことから、完全自動化プラットフォームが依然として好まれる選択肢となっています。
地域別分析
2025年、北米はCA 125検査市場の47.33%を占めました。米国では、メディケアの適用範囲や卵巣がん関連のマルチマーカー検査に関する地域政策が、検査実施のための体系的な基盤を形成しています。この枠組みは、治療後の再検査を支援し、検査機関が一貫した検査量を計画するのに役立っています。カナダでは州の腫瘍学プログラムが市場に貢献しており、メキシコの民間病院は免疫測定プラットフォームへの需要を押し上げています。
2025年、欧州は第2位の地域市場となり、ドイツと英国が最大の国内シェアを占めました。フランス、イタリア、スペインは、公立病院の調達や集中検査機関との契約を通じて市場に貢献しています。欧州連合(EU)の体外診断用医療機器規制により、関連する免疫測定プラットフォームに対する技術文書および適合性評価の要件が引き上げられています。これにより、規制に準拠した製品ポートフォリオを維持し、規制変更を通じて顧客をサポートできるサプライヤーが有利となります。アジア太平洋地域は、中国の腫瘍患者数、韓国の自動化への投資、インドの診断ネットワーク、および日本の保険償還環境に支えられ、2031年までCAGR8.24%で成長すると予測されています。
中東・アフリカ、南米は、CA 125検査において依然として初期段階にある地域です。これらの地域の成長は、検査室のインフラ、調達能力、および自動化免疫測定システムへのアクセスに依存しています。サウジアラビアやアラブ首長国連邦の民間病院は、がん検査能力を拡大しており、一方、南アフリカでは主要なプラットフォームを活用した大学病院ネットワークが確立されています。南米では、ブラジルが民間の診断検査機関や公的がんプログラムを通じて売上高を牽引しており、一方、定量型ラテラルフローキットは、完全な自動化が整っていない検査機関にとって利用しやすい選択肢となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 卵巣がんのスクリーニング需要の高まり
- 中核検査室における自動免疫測定メニューの拡充
- CA 125とHE4およびROMAワークフローの統合
- 早期のリスク層別化を後押しする償還圧力
- 自己回収と分散型サンプル物流
- AIを活用した反射神経検査と結果の選別
- 市場抑制要因
- 良性婦人科疾患における検査の特異性の限界
- CA 125単独よりもマルチマーカーパネルが臨床的に好まれる傾向
- 資源の乏しい研究所ネットワークにおける予算上の制約
- 早期卵巣がんの検出における感度の低さ
- 供給/バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 試薬・キット
- 分析装置および計測機器
- 技術別
- 自動免疫測定システム
- 半自動免疫測定システム
- 適応症別
- がん
- 子宮筋腫
- 子宮内膜症
- 肝疾患
- その他適応症
- エンドユーザー別
- 病院
- 臨床検査機関
- 診断センター
- 学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Becton, Dickinson and Company
- bioMerieux SA
- Bio-Rad Laboratories, Inc.
- Danaher Corporation
- DiaSorin S.p.A.
- F. Hoffmann-La Roche Ltd.
- Fujirebio Holdings, Inc.
- Hologic, Inc.
- Ortho Clinical Diagnostics Holdings plc
- QIAGEN N.V.
- Quest Diagnostics Incorporated
- Randox Laboratories Ltd.
- Sekisui Diagnostics LLC
- Shenzhen New Industries Biomedical Engineering Co., Ltd.
- Siemens Healthineers AG
- Sysmex Corporation
- Thermo Fisher Scientific Inc.
- Tosoh Corporation
- Werfen S.A.
第7章 市場機会と将来の展望



