


通信ネットワークエクスペリエンスインテリジェンス:投資家向け:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Telecom Network Experience Intelligence For Investors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154430
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
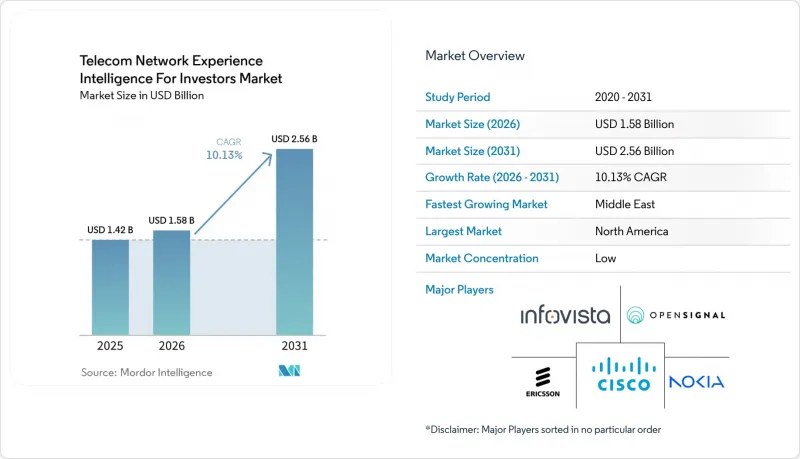
Mordor Intelligenceによると、投資家向け通信ネットワーク体験インテリジェンス市場の規模は、2025年の14億2,000万米ドル、2026年の15億8,000万米ドルから、2031年までに25億6,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は10.13%となる見込みです。
投資家向けグローバル通信ネットワーク体験インテリジェンス市場の動向と洞察
5Gスタンドアロンおよびネットワークスライシングの保証に対する需要
商用5Gスタンドアロンサービスの登場により、ネットワークスライシングは単なる技術的機能ではなく、販売可能なエンタープライズサービスとなりました。そのため、通信事業者は、各スライスが約束されたサービスレベルを満たしているかどうかを示す、監査可能な記録を必要としています。2025年の通信事業者調査によると、26%の事業者がネットワークスライシングを導入済み、または試験を開始しており、関連するアシュアランス需要の多くは今後さらに高まることが示唆されています。3GPPは、複数のスライスにおけるサービスレベル契約(SLA)を管理するメカニズムとして、アシュアランス・クローズド・コントロールループを定義しています。NETSCOUTは、スライスごとのサービスレベル監査証跡を提供しており、これは差別化されたサービス価格設定の根拠としてモニタリングを活用する必要性を反映したものです。このニーズは、サービス品質の証拠が運用チームと財務監査担当者の双方に役立つため、投資家向けの通信ネットワーク体験インテリジェンス市場におけるより広範な採用を後押ししています。
AIを活用した予測型アシュアランスと閉ループ自動化
AIを活用したアシュアランスは、ネットワーク運用を「問題の検出」から「自動修正」へと変革しています。ノキアとGoogle Cloudは2026年6月、Geminiを搭載した複数のAIエージェントがNokia Assurance Centerに組み込まれることを発表し、ノキアはこの導入により問題解決時間を大幅に短縮できると述べています。ETSIは、ネットワークのデジタルツインと閉ループ自動化を、より高度な自律ネットワークに向けたステップとして位置付けています。基本的な異常検知が一般的になるにつれ、ベンダー各社は、マルチベンダーのテレメトリデータの品質、継続性、およびガバナンスにますます依存するようになっています。運用実績が長いプラットフォームは、その情報を活用してモデルのトレーニングやワークフローの信頼性を向上させることができます。これにより、データ・スチュワードシップは、投資家向け通信ネットワーク・エクスペリエンス・インテリジェンス市場において重要な競合要因となっています。
レガシーOSSのデータサイロとKPIの定義の不統一
従来のOSSアーキテクチャは、静的なネットワークや、より限定的なサプライヤー環境を想定して設計されました。そのため、AIベースのアシュアランスシステムが要求する、統一されたリアルタイムのサービスビューを提供できないことがよくあります。通信事業者がドメイン横断的な分析を適用するには、個別のデータモデルを継続的に変換する必要があります。テレフォニカの近代化の取り組みは、この運用上の課題を如実に示しています。こうした状況は、販売サイクルの長期化、顧客獲得コストの上昇、およびプロフェッショナル・サービスの作業量増加を招きます。また、投資家向け通信ネットワーク体験インテリジェンス市場において、ベンダーが期待する「ソフトウェア・スケール」による経済効果の実現を遅らせる可能性もあります。
セグメント分析
2025年、ソフトウェアは「投資家向け通信ネットワーク体験インテリジェンス」市場シェアの33.42%を占めており、通信事業者が依然としてライセンシング型のプラットフォームを利用して内部のアシュアランス機能を構築していることが示されています。サービス部門は、2026年から2031年にかけてCAGR10.44%で拡大すると予想されています。通信事業者は、AI駆動型のアシュアランスシステムを大規模に構築するために、専門家のサポートをますます必要としています。RADCOMの報告によると、ネットワーク分野のリーダーの相当数が、AIOps人材の不足を課題として挙げています。このスキルギャップにより、運用継続性の必要性が、マネージド・アシュアランス・サービスへの需要へと転換しています。
Amdocs、Accenture、およびIBMは、基本的な監視機能を超えるマネージド・アシュアランス契約を提供しています。これらの契約は、ソフトウェア・プラットフォームへのアクセスよりも、サービスレベルの成果に重点を置く傾向が強まっています。サプライヤーが測定可能なビジネス成果を実証できれば、顧客1人あたりの収益を増加させることができます。また、ベンダーは継続的な価値を示す必要があるため、契約のロックインへの依存度も低減されます。したがって、投資家向けの通信ネットワーク・エクスペリエンス・インテリジェンス業界では、単なるソフトウェアの置き換えではなく、運用スキルの不足に起因するサービス需要が見られています。
クラウドベースの導入は2025年に23.76%を占め、2026年から2031年にかけてCAGR10.68%で拡大すると予想されています。現在の主導的地位と最速の拡大が相まって、クラウドネイティブ・アシュアランスは新規導入において好まれるアーキテクチャとなっています。ノキアは2025年6月、AIを活用した運用を実現するため、Vertex AIとBigQueryを採用した「Autonomous Network Fabric」を発表しました。また、この設計では、データ居住要件が課されている管轄区域向けに、一部のオンプレミス処理も維持されています。
国家安全保障やデータローカライゼーションの規制により現地での処理が求められる場合、オンプレミスシステムは依然として重要です。ハイブリッド構成は、機密データの管理を維持しつつクラウド機能が必要な通信事業者にとって、実用的な選択肢となります。RADCOM ACEは、5Gコア環境を含むパブリックおよびプライベートクラウド環境向けのクラウドネイティブ機能として利用可能です。これにより、企業や政府のプライベートネットワーク事業者におけるクラウドアーキテクチャの潜在的な活用範囲が広がります。投資家向けの通信ネットワーク体験インテリジェンス市場においては、完全なオンプレミス展開は、明確な現地処理要件の対象となる通信事業者に限定され続ける可能性が高いです。
ネットワーク体験のベンチマークは、規制報告、競争力のあるマーケティング、および設備投資計画をサポートするため、2025年には22.27%のシェアを占めました。顧客体験および解約率分析は、2026年から2031年にかけてCAGR10.59%で拡大すると予測されています。通信事業者は、リアルタイムの信号品質と加入者の行動モデルを関連付けています。Opensignalの「Network Experience Suite」は、ネットワークパフォーマンスと地域の加入者の乗り換え行動をほぼリアルタイムで結びつけます。これにより、通信事業者は、定期的なレポートに反映される前に、早期の解約兆候に対応することが可能になります。
サービスおよび体験品質(QoE)の保証は、パフォーマンス、障害、イベント分析と相まって、より高度な分析のための基盤であり続けています。通信事業者は一般的に、顧客維持モデルを追加する前に、これらの機能を必要とします。この一連の流れにより、既存の顧客アカウント内でのアップグレードパスが形成されます。2026年5月に開催されたITUのワークショップでは、サービス品質(QoS)および体験品質(QoE)のベンチマークに向けた新たな測定手法への移行が強調されました。継続的な規格の変更は、更新需要を生み出し、投資家向け通信ネットワーク体験インテリジェンス市場におけるサプライヤーの参入要件を高めています。
地域別分析
北米は2025年に31.77%のシェアを占め、5Gの先進的な商用化と強固な機関投資家基盤に支えられていました。米国の通信事業者は、デューデリジェンスやインフラ見直しプロセスにおいて、独立した品質ベンチマークを活用しています。AT&T、T-Mobile、Verizon間の競争は、説得力のある品質証拠を生み出すシステムへの投資を促進しています。Opensignalは、2026年7月の米国モバイルネットワーク体験調査において、これらの通信事業者について報告しました。カナダではマネージド・アシュアランス・サービスへの需要があり、一方、メキシコでは事後対応型のモニタリングから予測インテリジェンスへと移行しつつあります。
欧州は2番目に大きな市場クラスターであり、ドイツ、英国、フランス、北欧諸国が、成熟したベンチマークおよび品質報告の需要を支えています。Vodafone GermanyにおけるEXFO Contextは、モバイルおよび固定通信事業全体にわたるゼロタッチ自動化をサポートしています。アジア太平洋地域は通信事業者の数が最も多く、新しい自律型ネットワーク機能の試験場としての役割を果たしています。ノキアは2026年のDTW26において、NTTドコモと共同で自律型ネットワークの試験を実施しました。インドで提案されている5Gスライシング品質フレームワークは、本格的な商用サービス開始に先立ち、コンプライアンス主導によるパフォーマンス証拠への需要を示唆しています。
中東は2026年から2031年にかけてCAGR10.56%で拡大すると予想されており、投資家向け通信ネットワーク体験インテリジェンス市場において最も成長が著しい地域となる見込みです。湾岸協力会議(GCC)加盟国の通信事業者は5Gスタンドアロン(SA)プログラムを推進している一方、政府系ファンドの投資家は、通信インフラの審査に際して検証済みの証拠を必要としています。Ooredoo社は2026年2月、Polystar社と、5Gスタンドアロンへの投資を行うネットワーク全体におけるモバイルおよび固定ブロードバンド分析に関する枠組み協定を締結しました。南米およびアフリカは依然として小規模な市場ですが、ブラジルの品質フレームワークや、南アフリカおよびエジプトでの展開活動が需要を支えています。高い導入コストとAIOpsスキルの不足が、アフリカおよび南米全域でのより広範な普及を依然として妨げています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5Gスタンドアロンおよびネットワークスライシングの保証需要
- AIを活用した予測的保証と閉ループ自動化
- マルチベンダー・マルチドメインネットワークの複雑性
- プライベートネットワークおよびエッジサービスに関するエンタープライズSLAの実証事例
- クラウドソーシングデータおよび実世界体験データの価値の高まり
- 体験に基づくネットワーク投資と解約率の低減
- 市場抑制要因
- レガシーOSSによるデータのサイロ化とKPIの定義の不統一
- 高い統合コストと移行コスト
- テレコムAIOpsおよびネットワーク・データエンジニアリングのスキル不足
- データ主権、プライバシー、およびサイバーセキュリティ上の制約
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- クラウドベース
- オンプレミス
- ハイブリッド
- ソリューション機能別
- ネットワーク体験のベンチマーク
- サービスおよびQoE保証
- パフォーマンス、障害、およびイベント分析
- カスタマーエクスペリエンスおよび顧客離反分析
- その他のソリューション機能
- ネットワークドメイン別
- 無線アクセスネットワーク
- コアネットワーク
- トランスポートネットワーク
- 固定アクセスおよびブロードバンドネットワーク
- その他のネットワークドメイン
- コネクティビティテクノロジー別
- 2G、3G、4G、5G
- 5Gスタンドアロンおよびネットワークスライシング
- その他のコネクティビティ技術
- エンドユーザー別
- モバイル通信事業者
- 固定通信事業者およびインターネットサービスプロバイダー
- MVNOおよびMVNE
- マネージドサービスプロバイダーおよびニュートラルホスト
- プライベートネットワーク事業者および企業
- 通信規制当局および公的機関
- インフラ投資家、融資機関、株式アナリスト
- 組織規模別
- 大企業およびティア1事業者
- 中小規模の事業者および企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems, Inc.
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Infovista SAS
- Opensignal, Inc.
- Ookla LLC
- Accenture plc
- RADCOM Ltd.
- VIAVI Solutions Inc.
- NETSCOUT SYSTEMS, INC.
- Amdocs Limited
- International Business Machines Corporation
- Oracle Corporation
- Juniper Networks, Inc.
- Ciena Corporation
- Spirent Communications plc
- EXFO Inc.
- Mycom OSI Limited
第7章 市場機会と将来の展望



