


コーポレートコミュニケーションサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Corporate Communications Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154429
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
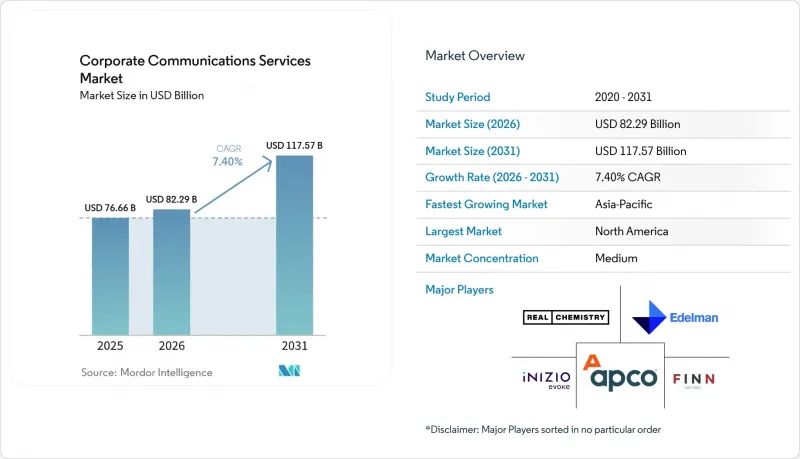
Mordor Intelligenceによると、企業向けコミュニケーションサービス市場の規模は、2025年に766億6,000万米ドル、2026年に822億9,000万米ドルとなり、2031年までに1,175億7,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR7.40%で成長すると見込まれています。
世界の企業コミュニケーションサービス市場の動向と洞察
評判管理および利害関係者・アドバイザリーに対する取締役会レベルでの需要の高まり
取締役会は、特に利害関係者の期待が企業の事業継続の許容範囲に影響を及ぼし得る場合、企業の評判を単なる広報チームに委ねられた機能ではなく、ガバナンス上の責任として捉えるようになっています。24カ国・18業界の130社を対象とした2026年のIESE調査によると、取締役会の56%がサステナビリティを議題に組み込み、61%がビジネスモデルに組み込んでいました。ゴールドマン・サックスは2026年2月、評判、企業文化、利害関係者との関係に関する戦略の監督を「公共責任委員会」に委ねました。これは、こうした責任が取締役会の委員会体制を通じてどのように正式に位置づけられるかを示す好例です。このアプローチは、重要な企業イベントが発生する前に、ガバナンス、利害関係者へのポジショニング、評判リスク、開示資料の作成、およびコミュニケーション計画に関わるアドバイザリー業務を支援するものです。こうした業務委託が、単なる広報部門の経費として扱われるのではなく、財務、法務、および取締役会のリーダーたちによって承認されることで、企業コミュニケーションサービス市場は恩恵を受けることになります。ガバナンス、利害関係者理論、企業ポジショニング、および複雑な評判問題に関する経験を持つ企業は、利害関係者の懸念が法的、財務的、業務上、あるいは公共政策上の問題と重なる場合、信頼できる上級幹部の関与、入念な準備、信頼性の高い開示支援、そして実践的な判断を必要とする案件の受注競争において、より有利な立場にあります。
ハイブリッドワークの拡大と従業員コミュニケーションのニーズ
ハイブリッドワークの普及により、社内コミュニケーションの範囲は本社勤務の従業員への情報提供にとどまらず広がり、分散した従業員全体においてコミュニケーションの質がより重要になっています。組織には、異なるチャネルや勤務形態を利用するオフィス勤務、リモート勤務、現場チームのすべてにおいて、一貫した経営陣からのメッセージ発信、従業員へのガイダンス、管理職への支援、そして変革に関するコミュニケーションが求められています。したがって、企業コミュニケーションサービス市場には、チャネル計画、従業員向けコンテンツ、リーダーシップ・コミュニケーション、ならびにM&A、事業再編、テクノロジー導入、組織変革時のコミュニケーション支援といった分野で機会が存在します。また、統合型従業員体験プラットフォームも、1つのシステムを通じてデスクワークの従業員と現場のスタッフをつなぐことができるため、投資を集めています。この需要は、大規模な雇用主が、多くの拠点、職能、言語、事業部門にわたってメッセージを調整しつつ、現地での解釈の不一致を回避しなければならない場面で最も高まっています。また、特に組織が従業員に新しい組織構造、新しいシステム、新しいリーダーシップの優先事項、あるいは改訂された働き方を理解してもらう必要があるような、従業員の不確実性が高まる時期において、経営陣のコミュニケーション、従業員からの意見聴取、コンテンツのパーソナライゼーション、管理職への指導、そして実践的なエンゲージメントを組み合わせることができるプロバイダーにとって、新たなビジネスチャンスを生み出しています。
社内コンテンツスタジオとコミュニケーションチームによる代理店費用の内製化
コミュニケーション業務を社内チームに移管することは、企業が機密性の高いストーリーや組織のノウハウをより厳格に管理できるため、外部エージェンシーの収益にとって依然として大きな制約となっています。USCアネンバーグの「2024年グローバル・コミュニケーション・レポート」によると、企業コミュニケーション活動の64%が社内で実施されていることが明らかになりました。社内チームはデジタルツールを活用して日常的なコンテンツを大規模に処理できるほか、経営陣、法務、人事、および業務チームとより直接的に連携することができます。これにより、コンテンツ制作、アーンドメディアの運用、ソーシャルメディア管理、グラフィック制作、翻訳、および標準化が可能なその他の活動に、最も大きな圧力がかかっています。企業広報サービス市場は、危機対応、株主アクティビズム、IPO広報、国境を越えた評判管理、およびクライアントが外部の視点や専門的なネットワークを必要とする状況において、依然として重要な役割を担っています。サービス提供者は、特に組織が異例の取引、争点となっている問題、突発的な危機、あるいは国境を越えた利害関係者の課題に関する社内の経験が不足している場合、継続的な契約関係を維持するために、上級管理職としての判断力、専門知識、スピード、機密保持、そして複雑な状況下で効果的に業務を遂行する能力において、明確な優位性を示さなければなりません。
セグメント分析
2025年、サービス種別売上高の34.73%を「企業の評判とポジショニング」が占めました。これは、取締役会がストーリーの主導権を握り、評判リスクを管理することを優先していることを反映しています。このサービスは、M&Aアドバイザリー、アクティビスト投資家への対抗策、IPOにおけるストーリー管理など、経営幹部がビジネス、法務、利害関係者の考慮事項を整合させるための助言を必要とする、高付加価値の案件をカバーしています。こうした案件では、発信内容が投資家の信頼、規制当局の注目、世間の監視に影響を与える可能性があるため、法務や財務のアドバイザーとの緊密な連携が求められます。広報およびメディアリレーションズは依然として重要な関連サービスですが、自動化の進展により、定型的なメディアモニタリング、自動ピッチング、その他の活動の価値は低下しつつあります。また、企業が機関投資家、個人投資家、パッシブ投資家と異なるチャネルを通じてコミュニケーションを図りつつ、一貫した情報開示を維持する必要があるため、IR(投資家向け広報)および財務コミュニケーションの複雑さも増しています。
ESGおよびサステナビリティ・コミュニケーションは、2026年から2031年にかけてCAGR8.32%で拡大すると予測されており、これは挙げられたサービス種別の中で最も高い成長率です。世界的に規制上の開示要件が拡大する一方で、一部の企業は自主的なサステナビリティに関する公的な主張に対してより慎重になりつつあります。この違いにより、従業員、投資家、顧客、その他の利害関係者に対して、必要な開示内容を説明する体系的なコミュニケーション業務への需要が生まれています。経営陣のポジショニングおよびソート・リーダーシップは、経営陣が投資家向け説明会、決算発表、企業変革においてより強い存在感を求めるにつれ、重要性を増しています。危機・課題管理、コンテンツ開発・配信、および社内・変革コミュニケーションは、デジタルディスラプション、ハイブリッドワーク、AIの導入、合併後の統合といった状況下において、利害関係者のライフサイクル全般を支援します。
地域別分析
2025年、北米は企業コミュニケーションサービス市場シェアの36.93%を占め、最大の地域市場となりました。この地域の地位は、確立されたコーポレートガバナンスの実践、複雑なM&A活動、そしてハイエンドなアドバイザリー業務を支える成熟したIR環境を反映しています。米国では、こうした案件の多くが集中しており、特に金融コミュニケーション、取引支援、株主エンゲージメント、および公開会社に関わる重大な評判問題において顕著です。企業本社、アドバイザー、資本市場参加者、専門のコミュニケーション企業からなる密なネットワークが、高度な助言を求める深みのある市場を支えています。カナダは資源セクターのガバナンス要件や国境を越えた取引を通じて貢献しており、一方、メキシコではニアショアリングや製造拠点の移転に関連した需要が拡大しています。北米では、社内チームがコンテンツやメディアリレーションズの業務をより多く担うようになっており、その結果、最も魅力的な外部委託案件は、独立した視点、上級幹部との人脈、迅速な対応が求められる分野に限定されつつあります。この傾向は、中堅レベルの実務業務に圧力をかける一方で、取締役会、法務担当役員、財務責任者に対して助言できる専門企業への需要を支えています。
アジア太平洋地域は、2026年から2031年にかけてCAGR9.03%で拡大すると予測されており、対象地域の中で最も速いペースとなります。多国籍企業や地域を代表する企業は、多様な規制体系、資本市場、メディア環境、そして各国のビジネス文化を横断して、利害関係者・エンゲージメントの能力を構築しています。インドでは、上場企業やプライベート・エクイティが支援するテクノロジー企業が、コミュニケーション活動を体系化し、変化し続ける開示への期待に応えるにつれ、投資家向け広報や評判管理プログラムに対する需要が高まっています。中国では、政策の影響を受けやすいセクターにおいて、政府との関係構築や評判リスク管理が求められており、現地の事情への理解と慎重な関与が依然として重要となっています。日本では、進行中のガバナンス改革に関連する危機管理コミュニケーションの助言が必要とされている一方、韓国では、財閥の変革ストーリーに向けた経営陣のコミュニケーション・プログラムへの支援が行われています。オーストラリアでは、気候変動開示のマイルストーンに関連したESGコミュニケーションへの支援が行われており、アドバイザリー業務に新たな規制上の側面が加わっています。リアル・ケミストリー社は2026年7月、シンガポールのスパーウィング・コミュニケーションズ社を買収し、同社初のアジア太平洋地域戦略拠点を開設しました。これは、地域市場へのアクセス、医療コミュニケーション、および戦略的企業コミュニケーションに対する需要の高まりを浮き彫りにするものです。
2025年の企業コミュニケーションサービス市場において、欧州は2番目に大きな地域市場であり、英国は金融コミュニケーションの主要な中心地として、ドイツはESG関連の利害関係者・エンゲージメントの拠点として機能しています。ロンドン、フランクフルト、パリは、国境を越えた調整を必要とする高価値な取引、投資家対応、パブリック・アフェアーズ、および評判管理の案件において、依然として重要な拠点となっています。フランス、イタリア、スペイン、およびその他欧州では、企業がより複雑な規制枠組みや多様な利害関係者の期待に対応するにつれ、需要が高まっています。このような環境下において、コーポレート・コミュニケーションのアドバイザーは、規制に基づく開示の説明、評判管理、および各国市場にわたるメッセージの調整という役割を担っています。中東では、ソブリン・ウェルス・ファンドのポートフォリオ、「ビジョン2030」に基づく企業変革、およびバイリンガルの戦略的コミュニケーションを必要とする可能性のある国境を越えたM&Aに関連したアドバイザリーニーズが高まっています。アフリカは依然として初期段階の機会であり、資本市場の深まりや多国籍企業による現地利害関係者との関与の正式化が進む中、南アフリカ、エジプト、ナイジェリアが主導的な役割を果たしています。これらの市場全体において、現地の政策状況を理解し、地域的なコミュニケーションを世界の企業ストーリーと結びつけることができる企業には、案件を獲得する明確な機会があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 評判管理および利害関係者・アドバイザリーに対する取締役会レベルでの需要の高まり
- ハイブリッドワークフォースの拡大と従業員のコミュニケーションニーズ
- 経営幹部のオピニオンリーダーシップとマルチチャネルによるアーンドコンテンツの拡大
- コミュニケーション・プログラムにおけるAIを活用した分析およびパーソナライゼーションの活用拡大
- 生成AIによる情報発見に向けた企業ストーリーの最適化の必要性
- 個人投資家の台頭と、代替的な金融メディアへの関与の拡大
- 市場抑制要因
- 社内コンテンツスタジオや広報チームによる広告代理店への支出の内製化
- 予算の精査とROI測定への圧力
- 重要なコミュニケーションにおけるCEOのAIリテラシーの格差
- グリーンハッシングと法的慎重姿勢が、対外的なストーリー展開への意欲を抑制しています
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 企業の評判とポジショニング
- 広報およびメディア対応
- 経営陣のポジショニングとソートリーダーシップ
- 投資家向け広報および財務広報
- 社内および変更に関するコミュニケーション
- 危機・課題管理
- ESGおよびサステナビリティ・コミュニケーション
- コンテンツの開発・配信
- エンドユーザー産業別
- 小売・Eコマース
- メディア・エンターテイメント
- ヘルスケア・ライフサイエンス
- 旅行・ホスピタリティ
- 消費財
- その他の業界(BFSI、教育、自動車、IT・通信)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Daniel J. Edelman, Inc.
- Real Chemistry, LLC
- APCO Worldwide LLC
- FINN Partners, Inc.
- Ruder Finn, Inc.
- Brunswick Group Partnership Limited
- FGS Global(UK)Limited
- Teneo Holdings LLC
- FTI Consulting, Inc.
- ICR, LLC
- Prosek Partners, LLC
- Weber Shandwick
- FleishmanHillard Inc.
- Ketchum Inc.
- Burson Cohn & Wolfe, Inc.
- Golin, Inc.
- MSL Group, Inc.
- Allison+Partners, Inc.
- Grayling Limited
- Clarity Global Group Limited
- Dix & Eaton, Inc.
- Inizio Evoke Limited
- LLYC(Llorente y Cuenca)
- H/Advisors