


ニッケルコバルトアルミニウム(NCA)酸化物:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Nickel Cobalt Aluminum (NCA) Oxide - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154421
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
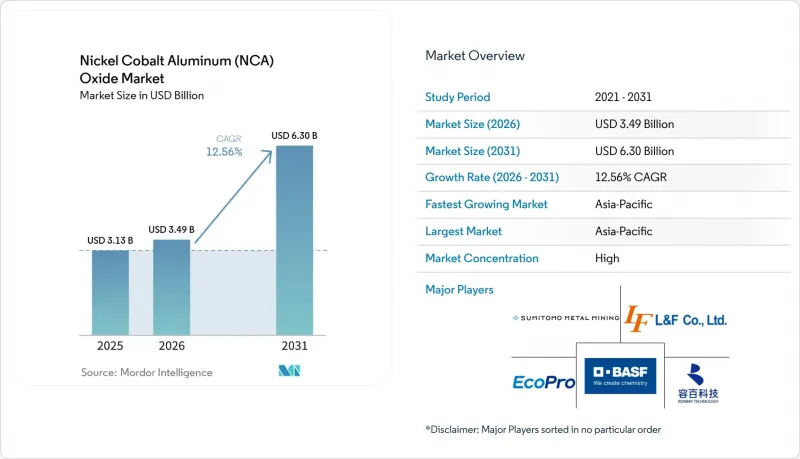
Mordor Intelligenceによると、ニッケル・コバルト・アルミニウム(NCA)酸化物市場の規模は2025年に31億3,000万米ドルと評価され、2026年の34億9,000万米ドルから2031年までに63億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは12.56%となる見込みです。
世界のニッケル・コバルト・アルミニウム(NCA)酸化物市場の動向と洞察
高級EVの航続距離要件が、パワートレインの階層におけるNCAの地位を支えています
航続距離への懸念は、電気自動車の普及拡大における障壁であり続けており、プレミアム層の顧客を対象とする自動車メーカーは、バッテリーパックの重量を比例して増加させることなく航続距離を延長できるため、エネルギー密度を優先し続けています。高ニッケルNCA正極材は、標準的なニッケル・コバルト・マンガン系化学組成に比べて20~30%高いエネルギー密度を示しており、適切な用途においてより長い航続距離を実現しています。ニッケル・コバルト・アルミニウム酸化物(NCA)市場は、航続距離性能が製品提供の中核をなす車両プログラム、特に価格が5万米ドルを超える車両と密接に関連しています。2025年には、NCAは世界中の電気自動車に搭載されたコバルト含有電池化学組成の15%を占め、その役割は中国以外のプレミアム用途に集中しています。低価格帯の車両では、エネルギー密度の低い化学組成や、より大型あるいは異なる設計のバッテリーパックが採用されることが多いため、NCAがすべての電気自動車プログラムに適しているわけではありません。高級車メーカーは、パッケージングや性能面での制約がより厳しいため、一貫して高品質な高ニッケル正極材を供給できるメーカーにとっては、需要基盤は狭くなりますが、技術的により高度な要求が課されることになります。
高性能車の電動化がNCAの潜在市場を拡大
電動化は、高出力スポーツカー、高性能SUV、および高い比エネルギーと持続的な放電能力が重要なその他の用途へと拡大しています。これらの用途では、車両重量を抑えつつ性能を支えるバッテリー設計が求められます。BMWが次世代電気自動車に46mm円筒形セルを採用していることは、大型円筒形アーキテクチャへのこの移行を反映しています。メーカーがこれらの要件を満たす正極材を選択し、低コストの化学系材料による代替案が限られている場合、ニッケル・コバルト・アルミニウム酸化物(NCA)市場は恩恵を受けることができます。この機会は、重量が運用能力に直接影響を与える航空宇宙関連用途、ドローン、および電動垂直離着陸(eVTOL)プラットフォームにも広がっています。北京Easpring社は、エネルギー密度目標が400 Wh/kgを超える全固体電池用の正極材料が、ドローンやeVTOLプラットフォームで既に商用化されていると述べています。こうした特殊な用途は高付加価値の需要を生み出しますが、徹底的な材料の検証や安全性試験が必要となるため、認定サプライヤーの数は限られています。
LFPのコスト面および規模面の優位性が、NCAの潜在市場を制限している
2025年時点で、リン酸鉄リチウム(LFP)バッテリーパックのkWhあたりの価格は、ニッケル・マンガン・コバルト系バッテリーに比べて40%以上安価であり、世界中の電気自動車用バッテリー導入量の55%以上をリン酸鉄リチウムが占めていました。この価格優位性と、中国における確立された生産規模が、大衆市場向け電気自動車セグメントにおけるリン酸鉄リチウムの採用を支えてきました。ニッケル・コバルト・アルミニウム酸化物(NCA)市場は、ニッケルやコバルトを原料とし、より厳格な生産管理を必要とするため、このコスト競争力に容易には追随できません。NCAやニッケル・コバルト・マンガン(NCM)を含む三元系正極材は2025年に12%の成長にとどまったのに対し、リチウム鉄系正極材は58%の成長を記録し、2025年末までにリン酸鉄リチウムが正極材総需要の70%以上を占めるようになりました。その結果、NCAは、コンパクトなパックサイズ、高い比エネルギー、および航続距離性能が明確な商業的価値をもたらすプレミアム用途に集中したままとなっています。これにより、より広範な電気自動車用バッテリー市場と比較して、有意義ではあるもの選択的な機会が生まれています。生産者は、コスト面だけで競争するのではなく、性能や認証面での優位性を維持することが求められます。
セグメント分析
ニッケル含有率が98%以上の高純度NCAは、2025年のニッケル・コバルト・アルミニウム酸化物(NCA)市場の61.23%を占めており、2031年までCAGR13.52%で拡大すると予測されており、これは仕様セグメントの中で最も高い成長率となります。ニッケル含有量の増加は比容量を高めるため、高純度の配合はプレミアム電気自動車で求められる航続距離のさらなる向上をもたらします。ニッケル・コバルト・アルミニウム酸化物業界は、性能、パック重量、および車両の航続距離の間のこの関係に依存しています。自動車メーカーは実証済みの材料性能と安定した製造品質を要求するため、高純度の正極材は認定プレミアムを課すことができます。
この認定要件は参入障壁となり、既存のサプライヤー間での価格規律を支えています。2025年にPOSCO Future Mが実施した超高ニッケル単結晶正極材に関するパイロット事業は、ニッケル含有率98%以上のカテゴリーが、さらに高ニッケル配合へと進化していることを示しています。98%未満の標準純度NCAやその他のグレードは、コスト重視の民生用電子機器や汎用電動工具など、高純度NCAの全性能範囲が必ずしも必要とされない分野を含む、残りの需要を満たしています。ニッケル・コバルト・アルミニウム酸化物(NCA)市場は、高付加価値の自動車用グレードと需要の低い用途との間で依然として二分されており、自動車用認定についてはIEC 62133およびIATF 16949規格が適用されています。
地域別分析
アジア太平洋地域は2025年に世界のNCA需要の45.62%を占め、2031年までCAGR13.13%で拡大すると予測されています。同地域は最大かつ最も急成長している地域市場であり、中国は依然として正極前駆体の生産および完成品NCAの生産における主要な拠点となっています。EcoPro、POSCO Future M、LG Chem、L&Fなどの韓国メーカーは、国内の生産拠点から世界の自動車メーカー(OEM)にプレミアムグレードの正極材を供給しています。日本は、素材メーカーや技術基盤を通じて、NCA市場において依然として重要な位置を占めています。住友金属鉱山は、バッテリー用途ごとの化学組成の嗜好の違いを反映し、中価格帯製品向けにNCAからニッケル・マンガン・コバルト酸化物(NMC)への移行を進めています。
インド、ASEAN諸国、およびその他のアジア太平洋市場では、国内の電気自動車(EV)製造が拡大するにつれ、中期的な需要の潜在力が期待されています。これらの国々は、正極材の生産規模においてまだ中国、韓国、日本には及ばないもの、地域における自動車組立やバッテリーのサプライチェーンが発展するにつれて、その役割は拡大する可能性があります。アジア太平洋地域のNCA市場は、集中した電池製造の専門知識と専門的なサプライヤーネットワークの恩恵も受けています。これは、材料開発、生産規模の拡大、顧客の認定を後押しする一方で、地域の生産者は、中国における需要の変化やリン酸鉄リチウムとの競合にさらされることになります。高品質な高ニッケル需要と、低コストの電池化学組成への需要とのバランスが、今後も地域の投資を左右し続けるでしょう。
北米と欧州では、サプライヤーが米国および欧州の調達要件を満たすべく取り組んでいることから、計画生産量単位あたりの投資額が高くなっています。LGケムのテネシー州にある正極材工場は、年産能力6万トンで2026年に操業開始を予定しており、一方、エコプロBMは、年産5万4,000トンのデブレツェン工場から、2026年6月に欧州の自動車OEMメーカーへの出荷を開始しました。南米は、アルゼンチンにおけるポスコ(POSCO)のリチウム塩水資産や、フィリピンからのニッケル調達を通じて、原材料の供給源として戦略的に重要な位置を占めています。中東およびアフリカは依然として消費の初期段階にある地域ですが、モロッコでは電池材料関連の活動が見られます。これらの地域では、電気自動車の普及がニッチな産業用および商業用用途に限定されているため、NCA市場の現在の需要は限定的です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プレミアムEVの航続距離要件
- 高性能車両の電動化
- 高ニッケル含有量によるエネルギー密度の優位性
- バッテリー供給チェーンの地域化
- クローズドループ方式によるニッケルおよびコバルトの回収
- 高出力円筒形セルのNCA認定
- 市場抑制要因
- LFPのコストと供給面での優位性
- ニッケルおよびコバルト価格の変動性
- 高ニッケル材料における熱暴走のリスク
- 認定および工程管理の負担
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 仕様別
- 高純度(98%以上)
- 標準純度(98%未満)
- その他
- 用途別
- 電気自動車
- エネルギー貯蔵システム
- 家庭用電子機器
- その他(電動工具、医療機器、航空宇宙・防衛)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BASF
- Beijing Easpring Material Technology Co., Ltd.
- Changyuan Lico Co., Ltd.
- CNGR Advanced Material Co., Ltd.
- ECOPRO
- GEM Co., Ltd.
- L&F Co., Ltd.
- LG Chem
- Nihon Kagaku Sangyo Co., Ltd.
- Ningbo Ronbay New Energy Technology Co., Ltd.
- Ningbo Shanshan Co., Ltd.
- POSCO FUTURE M
- Redwood Materials, Inc.
- Sumitomo Metal Mining Co., Ltd.
- Tesla, Inc.
- Umicore