


バイオ水素:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Bio Hydrogen - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154413
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
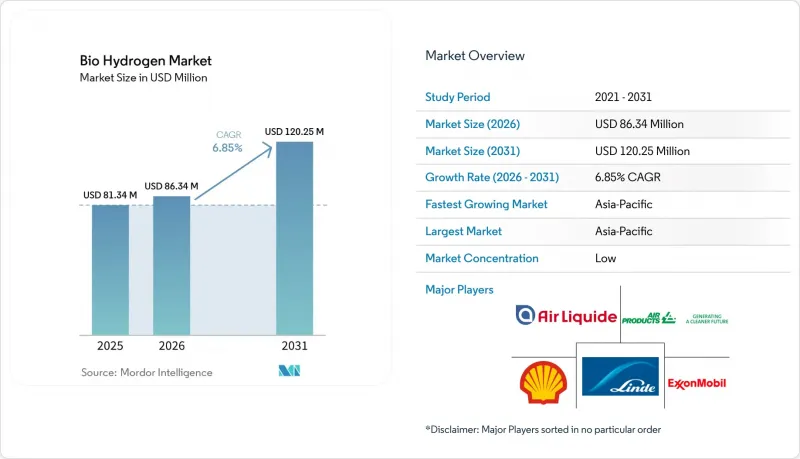
Mordor Intelligenceによると、バイオ水素市場の規模は2025年に8,134万米ドルと推計されており、予測期間(2026年~2031年)においてCAGR6.85%で拡大し、2026年の8,634万米ドルから2031年には1億2,025万米ドルに達すると見込まれています。
世界のバイオ水素市場の動向と洞察
削減が困難な水素需要の脱炭素化
バイオ水素市場は、鉄鋼、精製、セメント、アンモニアの生産者に対し、検証可能な低炭素水素の調達を求める圧力から恩恵を受けています。これらのセクターは直接電化に完全に依存することはできないため、水素の由来や排出プロファイルが商業的により重要となっています。2026年6月上旬までに、欧州連合(EU)加盟国13カ国が、輸送分野における再生可能エネルギー指令の国内法への組み込みを完了しました。その結果生まれた枠組みにより、持続可能性の属性が文書化された低排出水素に対し、年間575キロトン(ktpa)を超える需要が創出されました。バイオマスガス化と炭素回収を組み合わせることで、CertifHyの定める負排出要件を満たすことができ、ISO 19880シリーズに基づく水素品質基準への準拠も支援できます。英国の評価では、炭素回収・貯留(CCS)を伴うバイオマスガス化が、商業的に最も進んだ「水素バイオエネルギー・炭素回収・貯留(H2BECCS)」のルートであると特定されました。一方、ハイブリッドガス化と固体酸化物燃料電池システムは、最大55%の効率を達成しました。
炭素回収は、認証済みの負排出製品を実現することで、バイオ水素市場における生物由来水素の役割を変えます。この特徴は、購入者が単に運用時の排出量削減だけでなく、文書化された持続可能性の属性を求める場合に重要となります。また、電力網からの排出量が依然として顕著である場合、生物由来の水素製造プロセスを電解によって生産された水素と差別化するのにも役立ちます。その結果生じるプレミアムは、原料の収集、変換、回収、および配送にわたるトレーサビリティに結びついています。したがって、開発者は、認証システムを生産開始後の事務的な手続きとしてではなく、プロジェクト設計の一部として扱う必要があります。この要件により、バイオマスの由来と、各変換段階に伴う排出量の両方を文書化できるプロジェクトが有利となります。
廃棄物流の有効活用と循環型水素生産
廃棄物の変換は、処分義務を潜在的な生産投入物へと転換することで、バイオ水素市場を支えています。2024年5月、中国は農業、林業、および都市部の有機廃棄物の年間排出量が35億トンを超えたと報告しました。報告された利用率は14%未満であり、これらの物質を収集・処理できるプロジェクトにとっては、大幅な原料の余剰が生じています。廃棄物処理業者は、処分コストや埋立処分への依存を軽減できる一方、水素生産者は低コストあるいは実質ゼロコストで原料を入手できます。この仕組みは、単一の成長率だけでは捉えきれない形でプロジェクトの経済性を向上させることができます。また、バイオ水素市場を循環型経済政策や地域の廃棄物管理義務と結びつける役割も果たします。
食品廃棄物、都市有機物、農業残渣は、水分含有量、不純物、取り扱い要件が異なります。これらの違いにより、各サイトでどの生物学的または熱化学的プロセスが適切かが決まります。単一のサイトで廃棄物の管理、水素の生産、環境義務の履行を同時に実現できれば、プロジェクトの経済性は向上します。このようなプロジェクトには、信頼性の高い収集システムと、廃棄物所有者との明確な合意が必要です。サイトレベルのプロジェクトでは、廃棄物埋立処分料の削減効果と、水素の販売、および環境コンプライアンスを組み合わせることができます。このモデルは、廃棄物所有者、自治体、および水素購入者が長期契約を調整できる場合に有効です。
高い単位生産コストと低い水素収率
生産コストは、特に生物学的変換経路において、バイオ水素市場にとって依然として最も差し迫った制約となっています。原料組成のばらつきは収率を制限し、大規模な電解施設や水蒸気メタン改質施設で得られるスケールメリットを妨げる可能性があります。2025年の技術経済分析によると、微生物電解セルと統合されたダーク発酵では、電流密度20 A/m²で1 kgあたり17~30米ドルのコストで水素を生産できることが判明しました。電流密度を100 A/m²に引き上げると、モデル試算によるコストは1kgあたり4~6.9米ドルに低下しました。ただし、電流密度の上昇に伴い、材料の耐久性に関する懸念も高まりますが、これは商業運転において依然として未解決の問題となっています。インセンティブによってこの格差を縮めることは可能ですが、支援体制が整っていない地域における技術的・財務的リスクを完全に排除することはできません。
原料中の不純物もまた制約要因となります。混合有機物は生物学的プロセスを阻害し、プラントの運用を複雑にする可能性があるからです。農業廃棄物や産業廃棄物は、変換前に選別、前処理、あるいはプロセス制御が必要となる場合があります。こうした要件は、小規模な分散型施設において、設備投資コストや運営コストを押し上げる可能性があります。技術選定にあたっては、水分含有量、化学組成、および供給の安定性を考慮しなければなりません。カーボンクレジットや廃棄物処理料による収益は経済性を向上させることができますが、いずれの収益源も、安定した水素収量の必要性を排除するものではありません。バイオ水素市場には、水素の生産量を管理するのと同じくらい慎重に原料の品質を管理する運営モデルが必要となるでしょう。
セグメント分析
2025年時点で、バイオ水素市場におけるバイオマスガス化のシェアは35.80%を占め、2031年までの予測CAGRは7.35%と最も高い数値を記録しました。この二重の地位は、同技術の確立された役割と継続的な成長の可能性を反映しています。ガス化技術は、農業および林業のサプライチェーン全体で入手可能な固体のリグノセルロース系材料を処理することができます。また、排出性能を向上させることができる炭素回収システムとも整合しています。IEAバイオエネルギータスク33は、2050年までのH2BECCS導入予測において、ガス化技術を最も信頼性の高い経路として特定しました。この評価では、炭素回収の側面に加え、世界的に確立された商業運用が挙げられています。
地域別分析
アジア太平洋地域は2025年にバイオ水素市場シェアの29.71%を占め、2031年まで地域別で最も高いCAGR7.29%を記録すると予測されています。同地域は、豊富なバイオマスの供給、政府の取り組み、および燃料電池の導入拡大という恩恵を受けています。中国の「第15次五カ年計画」では、バイオ由来の水素が戦略的優先事項として位置づけられています。2026年3月、工業情報化部、財政部、国家発展改革委員会が発表した通知では、都市クラスターによる投資を多様な水素の最終用途に向け、特に農業廃棄物や有機廃棄物由来のバイオ水素を支援するよう指示しました。インドでは60件の水素プロジェクトが進行中であり、その総投資額は1,050億米ドルと推定されています。また、初期段階でのアンモニア引取契約により、開発事業者は買い手を確保することができました。
日本では、2026年5月下旬までに、年間約13万トンの低排出水素を支援する差金決済契約(CFD)が締結されました。韓国は、バイオマスが豊富なASEAN諸国向けのバイオ水素輸入ハブとしての地位を確立しようとしています。タイとインドネシアは、稲わらを原料とする水素製造プロセスにおいて、化石水素と比較して温暖化ポテンシャルが55~60%低減されたことが示されており、その有効性を裏付ける事例となっています。北米と欧州は、それぞれ地域別シェアで第2位と第3位を占めました。米国では、セクション45Vにより、ライフサイクル排出量のパフォーマンスが検証された適格プロジェクトを支援することができます。欧州の政策的影響力も、水素オークションの仕組みや持続可能性に関する規則を通じて発揮されています。
欧州水素銀行の第3回入札では、欧州経済領域(EEA)の7カ国にわたる9つのプロジェクトに対し、10億ユーロ(11億6,000万米ドル)以上が交付され、これは約1.1 GWの容量に相当します。南米、中東・アフリカは、バイオ水素市場において依然として初期段階にある地域です。ブラジルは、エタノールインフラを活用してオンサイト改質を行うことで、ガス化設備の新規投資を回避できます。サウジアラビアの「ビジョン2030」プログラムは、廃棄物処理の枠組みが整備されるにつれて、生物由来の原料を取り込む可能性のある上流部門の水素投資を推進しています。規制の違いやインフラの不足により、中東およびアフリカにおける短期的な進展は制約されていますが、将来の輸出ルートやEUの認証要件により、これらの地域には長期的な役割が生まれる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 削減が困難な水素需要の脱炭素化
- 廃棄物流の価値化と循環型水素の生産
- 政策によるインセンティブと水素認証の需要
- 燃料電池および低炭素燃料の普及
- 炭素回収および製品別を伴う統合型バイオ水素
- 市場抑制要因
- 高い単位生産コストと低い水素収率
- 未整備な貯蔵・流通・引き取りインフラ
- 原料中の不純物の変動と生物学的プロセスの阻害
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 生産技術別
- バイオマスガス化
- ダーク発酵
- 光発酵
- その他
- 原料別
- 農業残渣
- 食品および有機廃棄物
- 廃水および下水汚泥
- その他
- 用途別
- 輸送用燃料
- 発電
- 工業用原料
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Air Liquide
- Air Products and Chemicals, Inc.
- Ballard Power Systems
- Cummins Inc.
- Enapter AG
- ENGIE
- Exxon Mobil Corporation
- ITM Power plc
- Linde PLC
- McPhy Energy
- Nel ASA
- Plug Power Inc.
- Shell plc
- Siemens Energy
- Sunfire SE
第7章 市場機会と将来の展望



