


鉱物濃縮成分:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Mineral Enrichment Ingredients - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154396
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
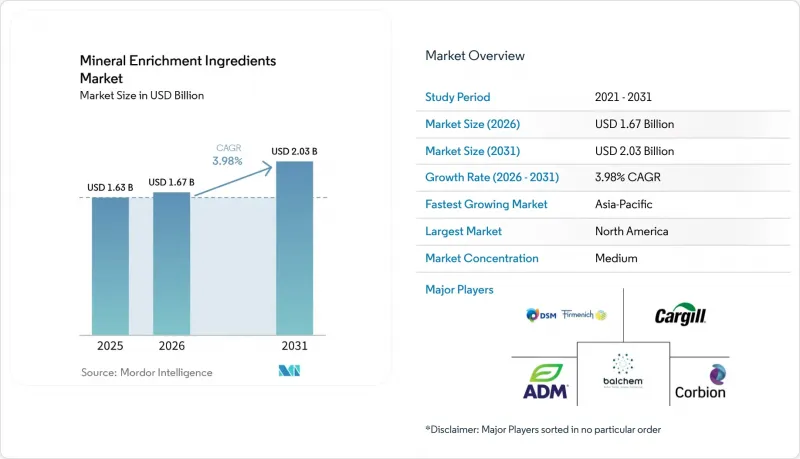
Mordor Intelligenceによると、ミネラル強化成分の市場規模は2025年に16億3,000万米ドルであり、2031年までに20億3,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR3.98%で成長すると見込まれています。
世界のミネラル強化原料市場の動向と洞察
政府主導の主食への栄養強化
各国の栄養強化政策は、調達入札や法的遵守義務を通じて安定した需要を生み出す、市場において最も予測可能な需要の原動力となっています。2024年、インド内閣は、「プラダン・マントリ・ガリブ・カリヤン・アンナ・ヨジャナ(PMGKAY)」に基づく栄養強化米の継続を2024年7月から2028年12月まで承認し、公的流通システム全体において、鉄分、葉酸、ビタミンB12のプレミックスに対する持続的な複数年にわたる需要を生み出しました。英国の「2024年強力粉および小麦粉(改正)規則」では、2026年12月より、全粒粉以外の強力粉への葉酸添加が義務付けられ、カルシウム、鉄、ナイアシンに関する最低含有量の基準も更新されました。これにより、GRAS(一般に安全と認められる)またはEU承認のグレードを有する原料サプライヤーにとって、対象市場が直接拡大することになります。これらの義務化がもたらす、あまり目立たない影響として、これらが事実上の品質下限として機能している点が挙げられます。政府が承認されたミネラルの形態や濃度範囲を指定すると、対応する規制関連資料を持たないサプライヤーは、事実上、大量入札から排除されることになります。これにより、規制を遵守している既存企業には構造的な優位性が生まれ、新規参入者にとっては大きな障壁となります。2024年12月にOECDが発表した「大規模な食品強化に関する規制ガバナンスの枠組み」では、多くの国家プログラムにおいて、施行の継続性とモニタリングが重要な課題であると指摘されており、新興市場における調達においては、単に供給量の増加だけでなく、需要の安定性も依然としてリスク要因の一つであることが示唆されています。
微量栄養素の欠乏と予防医療の需要
微量栄養素の不足は、政府プログラムを超えた需要を支えています。185カ国、75億2,000万人を対象とした2024年の研究では、強化されていない食品からの食事摂取量が不十分であると推定された人数は、カルシウムで50億人、鉄で49億人、ヨウ素で51億人に上りました。この研究では、強化やサプリメントの効果は除外されているため、プログラムの適用範囲の拡大は、原料需要と直接的な関連があります。政府による調達やブランド化された強化食品は、消費者の自由裁量支出が弱まった際にも、基礎的な需要を維持することができます。南アジア、サハラ以南のアフリカ、東南アジアでは、深刻な欠乏問題に加え、人口増加や強化主食プログラムの拡大が相まっており、特にこれらの地域では10歳から30歳の人々の間でカルシウム不足が特に深刻です。こうした状況により、ミネラル強化原料市場の長期的な需要基盤は、現在の市場浸透率を上回る水準で維持されています。
地域ごとに異なる栄養強化および健康表示に関する規制
世界的に統一されたミネラル強化の枠組みが存在しないため、ある管轄区域で承認されたサプライヤーの原料ポートフォリオは、多額の費用を要する再登録なしには別の管轄区域へ転用できない可能性があります。これにより、市場全体の予測では見過ごされがちな、生産能力の制約が生じます。日本では、2025年3月の「食品表示基準」の改正により、栄養強化添加物に対する一律の表示免除が撤廃され、従来は技術文書でのみ開示されていた栄養強化成分を小売表示に記載することが義務付けられました。これにより、完成品メーカーのコンプライアンス対応コストや配合変更コストが増加しています。同消費者庁は2025年、「栄養機能食品」の基準見直しを最終決定し、亜鉛と銅の上限値を下方修正するとともに、カルシウム、鉄、亜鉛の下限値を調整しました。これらの変更により、原料サプライヤーは製品仕様を更新し、表示の効能・効果の再検証を行う必要があります。OECDが2024年12月に実施した大規模な食品強化ガバナンスに関するレビューでは、義務化プログラムを導入している国々であっても、施行の継続性には大きなばらつきがあるとの結論が出されました。これは、政策の転換ではなく、監視体制の不備によって調達需要が混乱する可能性があることを意味します。原料サプライヤーにとっての戦略的な対応策は、規制対応能力を単なるコストセンターではなく、差別化のツールとして構築することです。
セグメント分析
2025年、カルシウムは原料種別セグメントの32.71%を占め、ミネラル強化原料市場シェアにおいて最大の構成要素となりました。この地位は、乳製品代替品の強化、小児向け製品、女性の健康サプリメント、および主食強化プログラムでの使用を反映しています。英国の小麦粉に関する規制やインドの強化基準は、カルシウム形態に対する相補的な需要を生み出しています。鉄、亜鉛、マグネシウムについても、栄養不足が実証されていることから、有意義な需要があります。ヨウ素については欠乏の負担が大きいもの、ヨウ素添加塩プログラムでは低コストのヨウ化カリウムが使用されているため、依然として小規模な原料カテゴリーにとどまっています。
ナトリウムは、2031年までCAGR4.46%で、最も急速に成長する成分タイプになると予測されています。この成長は、従来の塩化ナトリウムではなく、電解質製品やスポーツ栄養製品に含まれるクエン酸ナトリウム、アスコルビン酸ナトリウム、リン酸ナトリウムによるものです。セレン、リン、カリウムは、臨床用途やスポーツ栄養用途に支えられ、比較的小さなシェアを占めています。クロムとモリブデンは、代謝健康向け製剤において関心を集めていますが、その基盤は比較的小さいものです。2025年のFood Systemsの調査によると、超音波処理を施したアミノ酸亜鉛キレートは、従来の亜鉛塩に比べて、ベーカリー製品、飲料、発酵食品のマトリックスにおいて、より優れた生体利用能を示したとのことです。欧州および米国の規制枠組みにおける形態別の制限により、裏付けとなる文書が十分にある場合、生体利用能の高いミネラル化合物が優先される可能性があります。
地域別分析
2025年、北米は世界のミネラル強化原料市場シェアの33.90%を占めました。成熟した栄養強化の枠組み、栄養支援プログラム、サプリメントの消費、および機能性食品の革新が、この地位を支えています。米国は、栄養補助食品におけるアミノ酸キレートおよびマイクロカプセル化ミネラルの需要を牽引しています。カナダとメキシコは、米国の基準と概ね整合する国内の栄養強化プログラムを通じて、市場規模を拡大しています。メキシコではコンプライアンス率が低いため、多国籍企業の基準に準拠したメーカーと小規模な国内メーカーとの間に格差が生じています。
欧州では消費者の健康意識が高い一方で、成分表示やクリーンラベル製品に関する規制も厳格です。英国の小麦粉に関する規制により、2026年12月以降、小麦粉用カルシウムおよび鉄に対する短期的な需要が生まれます。ドイツ、フランス、オランダは引き続き重要なサプリメント市場です。ポーランドおよびベネルクス諸国では、プライベートブランドサプリメントの売上が伸びています。カーギル社は2024年、微量栄養素および健康ソリューション事業のため、オーストリアのエンゲルヴィッツドルフ拠点を50%拡張しました。欧州における新規食品や健康表示の審査プロセスは、新しい形態のミネラルの市場投入を遅らせる可能性があります。
アジア太平洋地域は、2031年までCAGR4.82%で拡大すると予測されており、これはミネラル強化原料市場において地域別で最も高い成長率となります。インド、中国、インドネシア、ベトナムでは、公共調達需要を支える積極的な栄養強化プログラムが継続されています。インドの強化米プログラムは、2028年12月まで、鉄分および葉酸プレミックス供給業者に確実な需要をもたらしています。日本における表示変更や2026年9月のGMP要件の導入により、サプリメントに対する品質への期待が高まっています。中国は、その大規模な食品製造基盤を通じて、炭酸カルシウムや鉄塩に対する大量需要を支えています。南米、中東・アフリカでは、小麦粉、食用油、乳製品を対象としたプログラムにより、主食に対する需要が維持されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府主導の主食への栄養強化
- 微量栄養素欠乏症と予防医療への需要
- 機能性飲食品および栄養強化飲食品の拡大
- 生体利用率を背景としたキレート化・カプセル化ミネラルのプレミアム化
- 植物由来および乳製品代替品の栄養価の同等性
- 顧客固有のプレミックス・プラットフォームによる、より迅速な配合変更
- 市場抑制要因
- 地域ごとに異なる栄養強化および健康表示に関する規制
- 原材料および認定サプライヤーの集中
- 複雑なマトリックスにおけるミネラルの相互作用と官能特性のトレードオフ
- ナトリウム削減と、合成による栄養強化に対する消費者の懐疑的な見方
- サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 原料の種類
- カルシウム
- 鉄
- 亜鉛
- マグネシウム
- カリウム
- ナトリウム
- リン
- ヨウ素
- セレニウム
- その他のミネラル成分
- フォーム
- パウダー
- 顆粒
- その他のフォーム
- 用途
- 食品・飲料
- 乳製品
- ベーカリー・菓子
- 朝食用シリアル
- 飲料
- 食肉・水産物
- Ready-To-Eatミール
- スナック
- 主食
- その他の食品
- 食品・栄養製品
- 医薬品
- パーソナルケア・コスメ
- その他のエンドユーズ
- 食品・飲料
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- ペルー
- チリ
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Balchem Corporation
- Cargill, Incorporated
- Archer Daniels Midland Company
- dsm-firmenich AG
- Corbion N.V.
- Glanbia PLC
- Prinova Group LLC
- SternVitamin GmbH & Co. KG
- Dr. Paul Lohmann GmbH & Co. KGaA
- Jungbunzlauer Suisse AG
- Gadot Biochemical Industries Ltd.
- Kemin Industries, Inc.
- Zinpro Corporation
- Innophos Holdings, Inc.
- BASF SE
- Nutreco N.V.
- Barentz International B.V.
- Vitablend Nederland B.V.
- Hexagon Nutrition Limited
- Jubilant Ingrevia Limited
第7章 市場機会と将来の展望



