


廃棄物からエネルギー(WtE)プラント原料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Waste-to-Energy (WtE) Plant Feedstock - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154392
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
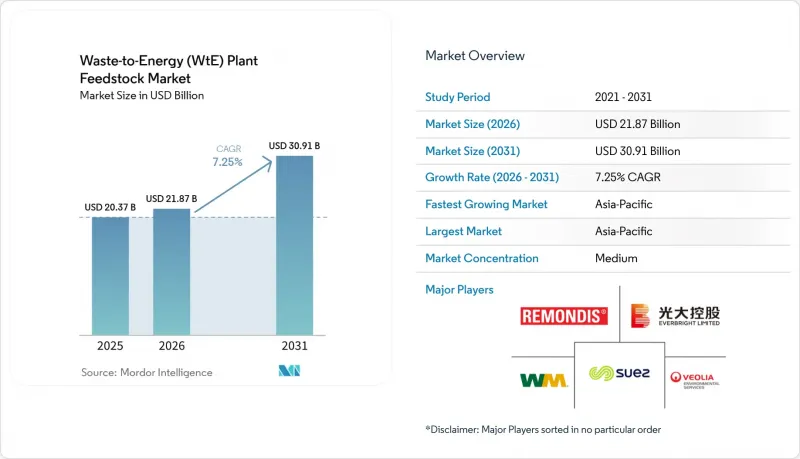
Mordor Intelligenceによると、廃棄物発電プラントの原料市場規模は、2025年の203億7,000万米ドルから2026年には218億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.25%で推移し、2031年には309億1,000万米ドルに達すると予測されています。
世界の廃棄物発電(WtE)プラント用原料市場の動向と洞察
埋立廃棄物削減義務と自治体の処理能力の不足
埋立規制により、原料の確保は自治体当局にとってコンプライアンス上の課題となっています。自治体が有機物を分別したり、残渣廃棄物を転用したりする必要がある場合、廃棄物発電プラントの原料市場は、より予測可能な供給量を確保できるようになります。カリフォルニア州のAB-70法案は2025年から2026年の会期中に審議が進められており、2027年1月までに、転用された有機廃棄物由来のパイプライン用バイオメタンを規制の対象に含めることが義務付けられる見込みです。フロリダ州の2025年制定法では、廃棄物集積を支援するインフラを含め、都市固形廃棄物発電プロジェクトに対する助成金や財政支援が認められています。ニュージャージー州は2025年8月、指定発生者による発生源分別を義務付け、適格な物質を許可を受けた施設へ誘導する食品廃棄物リサイクル規則を採択しました。したがって、長期的なゲートフィー契約は、電力価格のみに左右されるプロジェクトに比べ、事業者により安定した収益をもたらすことができます。
AI選別とデジタル燃焼制御による原料品質の安定化
発熱量が安定することで、発電量が増加し、設備への負荷が軽減され、より信頼性の高いプラント運転が可能になります。京畿道で行われたインテリジェント燃焼制御の商業試験では、6か月間で発電量が3.09%増加し、一酸化炭素排出量が60.72%削減され、窒素酸化物濃度が7.33%低下しました。荏原環境プラントは、不適格な廃棄物、有害廃棄物、および大きすぎる廃棄物を識別する画像認識システムを開発し、クレーンの操作の90%を無人化できたと報告しています。ジャイプール・ロボティクスは2024年、スイスの廃棄物貯蔵庫にコンピュータビジョンを導入し、発熱量のマッピングを行い、オペレーターが燃焼前に材料を混合するのを支援しました。カナデビア社は2025年、センサーデータを活用して燃焼後の火格子上の燃焼面積を60%削減するプラント試験手法を発表しました。廃棄物発電プラントの原料市場では、品質を文書化し、原料の特性を追跡可能な契約が、今後より重視される見込みです。
多額の初期投資、コンプライアンスコスト、および許認可リスク
大規模なプラントは、収益を生み出すまでに多額の資本を必要とします。現在の北米および欧州のコスト条件の下では、年間100万トンを処理するユーティリティ規模の施設には、12億米ドルの設備投資が必要となる場合があります。貸し手は通常、長期のプロジェクトファイナンスを提供する前に、契約に基づく収益、実証済みの技術、独立したエンジニアリングレビュー、および1.50倍以上の債務償還倍率を求めています。MVV社は2025年12月、メドワース施設の資金調達を確保しました。同施設は完成後、年間最大62万5,000トンの残渣廃棄物を処理する予定です。民間事業者もまた、既存の契約では回収できない可能性のある炭素コストや排出コストに直面しています。地域社会の懸念や許可取得の遅れにより、さらなる時間とコストがかかる可能性があるため、廃棄物発電プラントの原料市場においては、確立された自治体との協定や公的支援が重要となります。
セグメント分析
2025年時点で、都市固形廃棄物は廃棄物発電プラントの原料市場シェアの68.3%を占めていました。この地位は、欧州、北米、東アジア全域に確立された収集システムと自治体とのコンセッション契約を反映しています。これらのシステムにより、事業者は処理量やゲートフィー収入についてより明確な見通しを得ることができます。農業・バイオマス残渣は、2031年までCAGR9.8%で成長すると予測されています。このセグメントは、作物残渣、家畜ふん尿、その他の農業由来物質から価値を引き出す取り組みに支えられています。科学文献では、残渣の転換がバイオ燃料やバイオ製品への道筋として引き続き指摘されていますが、季節的な供給量の変動は依然として実用上の制約となっています。
産業廃棄物は、製造業クラスターにおいて二次的な供給源となっており、特に生産者が材料の回収や現場でのエネルギー利用を追求している地域で顕著です。下水処理施設が嫌気性消化を拡大していることから、下水汚泥の重要性が高まっています。プラスチックやリサイクル不可能な廃棄物は、熱処理用混合物のエネルギー含有量を向上させることができますが、その利用はリサイクルおよび排出規制の要件に準拠したものでなければなりません。医療・バイオメディカル廃棄物は、専門的な取り扱いと規制順守が求められるため、処理費用が高額になります。建設・解体廃棄物は、土壌、コンクリート、金属が含まれる可能性があるため、利用が依然として困難です。2025年の系統的レビューによると、バイオマス残渣の調査において人工知能(AI)や機械学習の利用が拡大しており、これにより選別やプロセスモデリングの精度向上に寄与しています。そのため、廃棄物発電プラントの原料産業は、未処理の混合廃棄物だけに依存するのではなく、より管理された混合と前処理へと移行しつつあります。
地域別分析
2025年時点で、アジア太平洋は廃棄物発電プラントの原料市場規模の39.7%を占めており、2031年までCAGR8.1%で成長すると予測されています。中国は設備導入規模が大きいもの、政策の焦点は、運営品質の向上とフライアッシュ管理へと移行しつつあります。国務院の2026年計画では、新規プロジェクトにおいて、建設許可の取得に加え、フライアッシュの処分対策も講じることが義務付けられています。インドでは、都市ごみや農業残渣を通じて成長の可能性が見込まれています。政府は2026~2027年度、作物残渣の管理に54億インドルピーを割り当てました。JFEエンジニアリングは2026年4月、アンドラ・プラデーシュ州の2つのプロジェクトに対し、7億5,000万円(520万米ドル相当)を投資し、25%の持分を取得しました。
2025年時点で、欧州は地域別で第2位の規模を占めていました。欧州の廃棄物発電プラントの原料市場は、広範な処理能力の増強から、資産の最適化および東欧における選択的な開発へと移行しつつあります。また、欧州の事業者は、炭素会計の厳格化や原料特性評価に対する期待の高まりにも対応しています。ポーランド、ルーマニア、チェコ共和国は、埋立規制が新たな廃棄物処理能力の拡大を後押ししているため、依然として重要な市場となっています。エバーシェッズ・サザーランド社の報告によると、ポーランドの廃棄物発電資産は、長期的なインフラ資産として関心を集めています。欧州の廃棄物発電プラント向け原料市場は、化石由来の割合が低く、生物由来の割合が高い原料を確保し、その炭素含有量を監視できる能力によって、ますます形作られつつあります。
北米、南米、中東・アフリカが、残りの地域需要を占めています。北米における廃棄物発電プラントの原料市場は、廃棄物転用対策や再生可能ガスの開発によって支えられており、各州のプログラムが有機物の処理経路をより明確に定めています。モビウス・リニューアブルズは2026年5月、エア・リキードの米国、フランス、ノルウェー、スウェーデンにおけるバイオガス事業(埋立ガスから再生可能天然ガスへの転換施設や農業廃棄物処理施設を含む)を買収しました。南米では、サトウキビのバガスなどの農業残渣に潜在的な可能性があります。中東・アフリカ地域は、都市廃棄物管理プログラムやプロジェクトのパイプラインによって支えられています。インドネシアの2025年大統領令第109号では、30年間にわたり1kWhあたり0.20米ドルの固定料金が設定されており、これにより収益の見通しは向上しますが、事業者は長期的なインフレリスクにさらされることになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 埋立廃棄物削減の義務化と自治体の処理能力の不足
- 都市残渣廃棄物に関する官民パートナーシップの計画案件
- 再生可能ガスおよびバイオLNGの引き取り契約
- カーボンクレジットと循環型経済による収益の相乗効果
- AI選別とデジタル燃焼制御による原料品質の安定化
- 熱需要と地域熱供給システムの統合
- 市場抑制要因
- 多額の初期投資と資金調達リスク
- 原料の汚染および発熱量の変動
- 排出ガス規制への対応と改造費用の高騰
- 地域住民の反対と許認可手続きの遅延
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 原料の種類別
- 一般廃棄物(MSW)
- 産業廃棄物
- 農業・バイオマス残渣
- 医療・バイオメディカル廃棄物
- プラスチックおよびリサイクル不可能な廃棄物
- 下水汚泥
- その他(建設・解体廃棄物など)
- 用途別
- 発電
- 熱・蒸気発生
- 熱電併給(CHP)
- 燃料生産(RDF、バイオガス、合成ガス)
- エンドユーザー別
- 自治体
- 産業用自家発電所
- 商業施設
- 独立系発電事業者(IPP)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Waste Management, Inc.
- Republic Services, Inc.
- Veolia Environnement S.A.
- SUEZ Group
- Urbaser S.A.
- China Everbright Environment Group Limited
- Reworld
- FCC Environment
- Biffa plc
- Renewi plc
- Remondis SE & Co. KG
- Stericycle, Inc.
- Ramky Enviro Engineers Limited
- China Green Environmental Protection Group
- Cleanaway Waste Management Limited
- Sembcorp Industries Ltd
- PreZero
- Shanghai Environment Group Co., Ltd.
- Indaver NV
- GFL Environmental Inc.