


廃棄物前処理:代替燃料および原料(AFR):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Waste Pre-processing For Alternate Fuel and Raw Materials (AFR) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154391
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
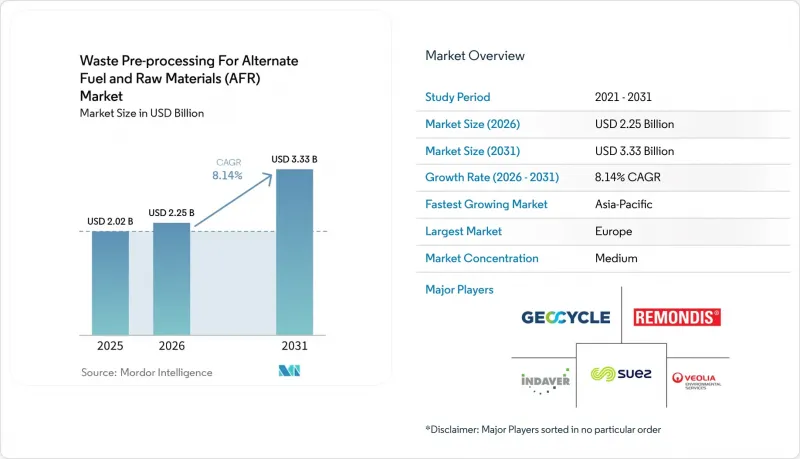
Mordor Intelligenceによると、代替燃料および原材料向けの廃棄物前処理市場の規模は、2025年の20億2,000万米ドルから2026年には22億5,000万米ドルへと拡大し、2031年までに33億3,000万米ドルに達すると見込まれており、2026年から2031年にかけてのCAGRは8.14%となる見込みです。
代替燃料および原材料(AFR)向け廃棄物前処理の世界動向とインサイト
化石燃料の代替とセメントの脱炭素化
セメント生産における排出量の30%は燃料燃焼に起因しており、燃料の代替はセメント工場にとって直接的な運営上の優先課題となっています。工場が不規則な廃棄物の搬入ではなく、設計された燃料を必要とする場合、代替燃料および原料向けの廃棄物前処理市場は恩恵を受けます。GCCAによると、燃料の品質要件には現在、発熱量、アルカリ分、塩化物含有量の制限、および水分管理が含まれています。ハイデルベルク・マテリアルズ社は、代替燃料の使用率を50%超とする目標を設定し、クリンカー工場の30%以上でAFRの使用率を少なくとも45%に引き上げる計画です。これらの目標により、一貫した仕様の高発熱量固形回収燃料を供給できるサプライヤーへの需要が生まれています。また、供給・計量設備への投資は、単発の廃棄物取引ではなく、複数年にわたる契約関係を後押ししています。
埋立廃棄物の削減と循環型経済の義務化
欧州の埋立規制により、より多くの残渣が回収および共処理のルートへと導かれています。「廃棄物枠組み指令」は、予防、再利用、リサイクル、回収、処分の順で支援しています。埋立処分がより制限されるにつれ、代替燃料および原材料市場向けの廃棄物前処理は、地域レベルでより多くの処理量へのアクセスを得ることになります。規則2026/1703は、回収を目的とした混合都市廃棄物の輸出を制限しており、これにより残渣の海外への排出先が減少しています。また、フランスでは2025年にかけて、固形再生燃料(SRF)の生産に関する要件が更新されました。これらの規制は、処理が困難な都市ごみや産業廃棄物を、基準を満たす燃料に変換できる施設を奨励するものです。競合する処分ルートのコスト上昇により、低発熱量の汚泥や建設残渣を処理する経済性が向上する可能性があります。これにより、技術的な管理体制が整っていれば、代替燃料や原材料市場向けの廃棄物前処理に投入できる材料の範囲が広がります。
原料のばらつきとキルン安定性のリスク
水分、発熱量、および灰分の組成が変動すると、残余廃棄物がメインバーナーの燃料要件を満たせなくなる可能性があります。キルンバーナー技術に関する調査では、メインバーナーでの安定した燃焼には、水分含有率が10%未満であることが必要であるとされています。高水分燃料は、カルシネーターの安定性を損ない、クリンカーの燃焼ムラを引き起こす可能性があります。このため、多くの都市固形廃棄物や農業残渣の処理流において、乾燥および水分調整が必要となります。バイオ乾燥や熱乾燥設備を持たない事業者は、代替燃料および原材料市場に向けた廃棄物前処理において、高品質な燃料の契約を獲得する競争力が低下します。品質管理の厳格化が必要となるため、搬入される材料の組成が変化した場合、利益率が圧迫される可能性があります。
セグメント分析
2025年時点で、都市固形廃棄物は、代替燃料および原材料向けの廃棄物前処理市場シェアの33.4%を占めていました。その膨大な処理量と都市の収集システムへの近接性により、処理施設を都市廃棄物の流れの近くに設置することが可能となっています。産業廃棄物および商業廃棄物は、その組成がより均一で汚染が少ない場合が多いため、依然として有用な原料となっています。この均一性により、高発熱量の固形回収燃料を製造するために必要な処理工程を削減できます。建設・解体木材は、セメントキルン向けのペレット原料として台頭しています。建設・解体リサイクル協会(CDRA)は、2025年から2026年にかけて、米国セメント協会(ACA)および米国環境保護庁(EPA)と協力し、クリーンなセルロース系バイオマスの非有害二次材料としての分類について検討を行いました。廃タイヤは、細断および鉄分除去を行った後も、石炭に近い発熱量を維持しています。下水汚泥は、混焼に適したエネルギー密度に達するためにバイオ乾燥が必要です。これらの原料は安定した需要をもたらしますが、バイオマス残渣に比べて成長見通しは低くなっています。
バイオマスおよび農業廃棄物を対象とした代替燃料・原料向けの廃棄物前処理市場の規模は、2031年までCAGR9.3%で拡大すると予測されています。農業残渣は、アジア太平洋地域およびラテンアメリカのセメントメーカーにとって、原料基盤を拡大する可能性があります。2025年の研究によると、バイオマスおよび農業由来の燃料は、石炭のエネルギー含有量の最大70%を供給可能であり、試験条件下ではHClおよびダイオキシン排出量が少ないことが示されました。ホルシム・メキシコは、2026年8月にコリマ州でバイオマス施設の稼働を開始しました。同施設では、1日あたり220トンのサトウキビバガス(バガス)をキルンから回収した熱で乾燥させた後、粉砕して混焼に供しています。中国のT/CIECCPA 129-2026規格は、セメントキルンで使用されるバイオマス燃料の熱量、水分、灰分組成、および粒子径に関する要件を定めています。こうした要件は、農業原料の季節的な変動に対応できる施設を優遇するものです。また、未処理の残渣の供給ではなく、加工された燃料の仕様に沿ったバイオマス供給へと移行させる効果もあります。
地域別分析
2025年、代替燃料および原料向けの廃棄物前処理市場シェアのうち、欧州が37.4%を占めました。同地域では、廃棄物の共同処理に関する規則や商業的取り決めが確立されています。規則2026/1703は、回収を目的とした混合都市廃棄物の輸出を制限し、残留物を国内の販路へ振り向けることを定めています。オーストリア、ベルギー、ドイツは、セメント代替率が最も高い国々の一部です。ポーランド、スペイン、イタリアは、欧州の代替燃料利用率平均である58%を下回っており、新たな処理能力の導入余地が残されています。Paprec社とVicat社は、2026年7月にフランスで1,540万ユーロを投じた「ALTereNATIVE」プラントを開設しました。この施設は、処理能力と地元のセメント購入者を結びつける地域的なサプライチェーンモデルを体現しています。
アジア太平洋地域は、2031年までCAGR9.5%で成長すると予測されています。代替燃料および原料向けの廃棄物前処理市場は、中国、インド、インドネシア、ベトナムにおける廃棄物量の増加とセメント生産能力の拡大に支えられていますが、供給の品質は依然として現地の収集・分別システムに依存しています。KHD社は、2025年12月にコンチ・グループの宝山(バオシャン)工場で2基目の「Pyrorotor」システムの稼働を開始しました。この設備は、高水分条件下でバイオマスおよび都市固形廃棄物を1時間あたり18トン処理します。インドネシアの廃棄物発電プロジェクト推進計画は、前処理済み燃料に必要な正式なインフラの拡充につながり得ます。インドでは毎日15万トンの都市固形廃棄物が発生していますが、分別体制の不備や原料品質のばらつきにより、短期的なセメントへの利用は制限されています。同地域におけるビジネスチャンスは、原料がセメント工場に搬入される前の収集、選別、品質管理の改善にかかっています。
南米、中東・アフリカは規模は小さいもの、有意義な可能性を秘めた地域です。ジオサイクル社は、2030年までにラテンアメリカで1億2,500万米ドルの投資を計画しており、2025年には14の施設が合計で約100万トンの廃棄物を処理する見込みです。このモデルは、セメント事業と廃棄物処理を単一のサプライチェーン内に統合したものです。サウジアラビアとアラブ首長国連邦(UAE)は、「セメント・コンクリート・ブレークスルー・イニシアチブ」を通じて、代替燃料としての廃棄物を支援する政策枠組みを推進しています。モロッコも、セメント生産量と都市固形廃棄物の発生量が増加していることから、潜在的な可能性を秘めています。調査によると、地元で調達した農業廃棄物の灰を利用することで、アフリカのセメントのカーボンフットプリントを最大40%削減できることが判明しました。これにより、将来のプロジェクトにおいて、燃料の準備と代替原料の利用を結びつけることが可能となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 化石燃料の代替とセメントの脱炭素化
- 埋立廃棄物の削減および循環型経済に関する義務付け
- 安定した高発熱量の燃料に対する需要
- 廃棄物発電およびコージェネレーション(CHP)の設備容量の拡大
- AIを活用した選別とデジタル燃料トレーサビリティ
- 代替原料と燃料の前処理の統合
- 市場抑制要因
- 原料の変動性とキルンの安定性に関するリスク
- 前処理にかかる多額の資本コストおよび物流コスト
- 高発熱量の残渣廃棄物をめぐる競合
- 許可制度の断片化と国境を越える廃棄物に関する規制
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 廃棄物タイプ別
- 一般廃棄物(MSW)
- 産業廃棄物
- 事業系廃棄物
- 建設・解体廃棄物
- 下水汚泥
- 廃タイヤ
- バイオマスおよび農業廃棄物
- その他の廃棄物種類
- 前処理技術別
- 機械式選別・分離
- 破砕および粉砕
- 選別・分類
- 磁気分離および渦電流分離
- 空気分離および弾道分離
- 光学式およびセンサー式選別
- 機械・生物処理およびバイオ乾燥
- 乾燥および水分調整
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Andusia Holdings Limited
- Beauparc Utilities Holdings Limited
- Biffa plc
- CEMEX, S.A.B. de C.V.
- EEW Energy from Waste GmbH
- Enva Group Limited
- FCC Environment(UK)Limited
- Geminor AS
- Geocycle(Deutschland)GmbH
- Heidelberg Materials AG
- Holcim Ltd.
- Indaver NV
- Paprec Group S.A.S.(Paprec)
- PreZero International GmbH
- Ragn-Sells AB
- REMONDIS SE & Co. KG
- Renewi plc(Renewi)
- SUEZ S.A.
- Veolia Environnement SA
- Vicat SA
第7章 市場機会と将来の展望



