


エポキシ硬化剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Epoxy Hardeners - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154383
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
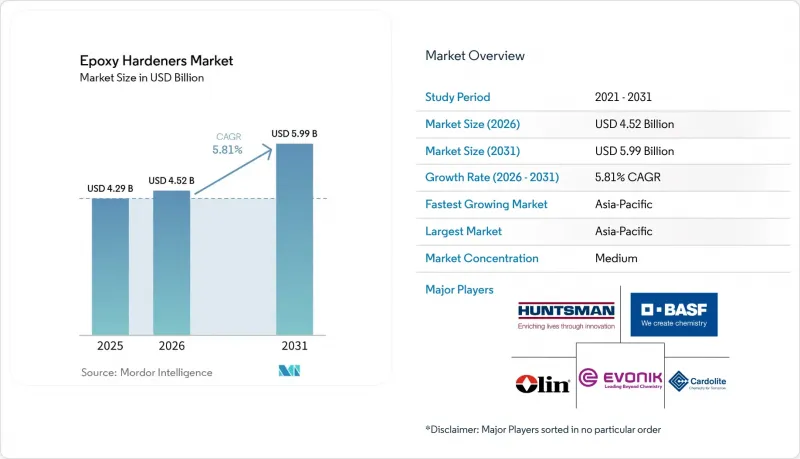
Mordor Intelligenceによると、世界のエポキシ硬化剤市場規模は2025年に42億9,000万米ドルと評価され、2026年の45億2,000万米ドルから2031年までに59億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.81%となる見込みです。
世界のエポキシ硬化剤市場の動向と洞察
建設、インフラ、および工業用床材の需要
建設支出は、エポキシ硬化剤市場の主要な市場促進要因であり続けており、特に信頼性の高い常温硬化が不可欠な用途においてその傾向が顕著です。中国では、持続的な土木投資、大規模な産業施設、および規制主導による低VOC床用コーティングへの移行を通じて、アジア太平洋地域の消費を支えており、新築工事と維持管理工事の両方においてエポキシ樹脂の使用が重要な役割を果たし続けています。湾岸協力理事会(GCC)のプロジェクトでは、施工温度が40°Cを超える可能性があるため、ポットライフが長く、耐熱性のある硬化が可能なアミン系硬化剤が求められています。2025年3月、BASFとSikaは、特定の床材およびコーティング用途向けに、低VOC排出と5~10°Cでの信頼性の高い硬化性能を兼ね備えた「Baxxodur EC 151」を商品化しました。工業用床材も、通常5~10年ごとに再塗装が行われるため、継続的な需要を生み出しています。この更新サイクルにより、エポキシ硬化剤市場は新築工事の変動による影響を受けにくくなり、個々のプロジェクトの着工への依存度も低減されています。
エレクトロニクスの小型化と封止要件
ファンアウト・ウェーハレベル・パッケージング、3D集積、およびヘテロジニアス集積には、イオン汚染が極めて低く、加水分解性塩化物含有量が管理された硬化剤が必要です。これらの用途では、多くの場合、5 ppm未満のアルカリ金属含有レベルが要求されるため、硬化挙動や電気絶縁性を損なうことなく、厳しい汚染制限を満たす高純度のシクロ脂肪族アミンおよび無水物グレードに供給が限定されます。電気自動車(EV)用パワーモジュール向けの低イオン硬化剤も同様の要件に直面しています。これは、熱安定性と電気的信頼性がモジュールの性能に影響を与えるためです。サプライヤーは、純度と、加工性、制御された硬化、および高電圧動作環境下での安定した性能とのバランスを取らなければなりません。グレードごとの認定期間は18~24ヶ月にも及ぶことがあり、配合が承認されて生産段階に入ると、相当な切り替えコストが発生します。このため、供給の継続性、バッチ間の一貫性、および技術サポートは、調達における重要な考慮事項となります。こうした動向により、エポキシ硬化剤市場では、電子機器、自動車用パワーモジュール、およびサプライヤーが数量ではなく性能で競争するその他の用途において、より長期の供給契約が結ばれる傾向にあります。
有害化学物質規制への準拠と配合変更にかかるコスト
REACHおよびCLPの要件により、物質登録や配合変更にかかる直接コストに加え、顧客による再認定にかかる間接コストも発生します。2025年1月以降、ジメチルアミノプロピルアミン(DMAPA)およびジエチルアミノプロピルアミン(DEAPA)は生殖毒性カテゴリー2物質に分類されており、一方、ベンジル化アミン類には2025年5月に、特定標的臓器毒性反復暴露(STOT RE)H373ラベルが新たに付与されました。2025年8月、欧州委員会規則(EU)2025/1731により、発がん性、変異原性、および生殖毒性物質に対するREACH附属書XVIIの追加制限が導入されました。小規模なサプライヤーは、影響を受ける製品ラインから撤退するか、あるいは配合変更に投資する必要が生じる可能性があります。特に、顧客が改訂された塗料、接着剤、または複合材料システムの完成品について別途認定を受ける必要がある場合、コスト増を価格転嫁によって回収できるかどうかの見通しが立たない状況です。このような状況は、エポキシ硬化剤市場における大規模で統合されたサプライヤーの地位を強化する可能性があります。なぜなら、こうした企業は、規制に準拠した製品ポートフォリオを維持し、顧客の移行を混乱を最小限に抑えて管理する上で、より有利な立場にあるからです。
セグメント分析
2025年、アミン系硬化剤は、保護コーティング、工業用床材、構造用接着剤、土木補修分野での使用に支えられ、エポキシ硬化剤市場シェアの46.56%を占めました。水性配合との幅広い互換性により、サプライヤーは主要な用途分野を失うことなく製品ポートフォリオを調整することが可能となっています。特に、建設および産業分野の顧客が排出規制を満たすために溶剤系システムから水性システムへ切り替えている状況において、この点は大きな強みとなっています。無水物系硬化剤は、2026年から2031年にかけてCAGR6.45%を記録し、最も急速に成長する化学系になると予想されています。風力発電用ブレードのインフュージョン成形や高電圧電気部品の封止が、この成長を支えています。これは、低発熱特性や誘電性能に代わる代替品が見当たらないことに加え、部品の寸法や電気的負荷の増加に伴い、プロセスの安定性がますます重要になっているためです。無水物に関連するエポキシ硬化剤の市場規模は、ブレードの予備硬化時間を3.0時間から2.3時間に短縮する生産システムによっても支えられています。
ポリアミド系硬化剤は、柔軟性が求められる船舶用トップコート、土木用メンブレン、および接合部用シーラントに使用されています。2024年9月、エボニック・インダストリーズAGは、ノニルフェノールを含まないポリアミド系硬化剤「Ancamide 2853」および「Ancamide 2865」を発表しました。これらは、バイオ由来成分を20~40%含有しています。フェナルカミン、イミダゾール、メルカプタン、ジシアンジアミド、および潜伏型硬化剤は、厳しい性能要件が求められるより限定的な用途に用いられ、配合設計者は低温硬化、一液型処理、耐湿性、あるいは精密な反応制御といった課題に対応することが可能になります。潜伏型およびイミダゾール系グレードは一液型プリプレグシステムに使用される一方、カシューナッツ殻液(CNSL)をベースとしたフェナルカミンは、湿度が高く低温となる海洋やオフショア環境に適しています。中国の真空インフュージョン用ブレードエポキシ樹脂に関する規格「GB/T 31293-2025」が2026年1月1日に施行され、認証済みの無水物および潜伏型グレードを優遇する可能性のある品質基準が確立されました。
地域別分析
アジア太平洋地域は2025年に世界のエポキシ硬化剤市場シェアの41.78%を占めており、2031年まで地域別で最も高いCAGR6.94%を記録すると予測されています。中国は、主要な風力ブレード生産、半導体パッケージング能力、インフラ投資に加え、水性および低VOCシステムへの移行が進んでいます。国内サプライヤーはアミンおよび無水物の生産能力を拡大しており、2020年以降、中国の硬化剤輸入への依存度を低減させ、標準グレードにおける競合圧力を高めている一方で、高純度および認証済みの特殊材料には需要の余地が残されています。インドは、工業用床材、製造プラント向けの保護コーティング、再生可能エネルギーインフラを通じて、さらなる需要の中心地として台頭しています。韓国では、エレクトロニクスや造船分野を通じて需要が創出されています。これらの分野におけるコーティングや封止材の仕様では、高い性能と国際的な揮発性有機化合物(VOC)規制への準拠が求められることが多く、生産効率と信頼性の高い塗布特性を兼ね備えた製品への需要が高まっています。
北米は、エポキシ硬化剤にとって第2位の地域市場です。石油・ガスインフラ、産業機械、輸送資産向けの保護コーティングが、依然として主要な消費源となっています。米国における水性エポキシ硬化剤の需要は、産業用塗装作業における環境規制遵守要件によって支えられており、サプライヤーは、腐食防止性能、硬化速度、表面外観を損なうことなく、ユーザーが排出基準を満たせるよう支援する必要があります。メキシコでは、ニアショアリングに関連する自動車および電子機器の組立を通じて需要が拡大しており、接着剤や封止材グレードの製品が、地域サプライチェーンをますます支える製造活動に貢献しています。2026年6月に発表され、2027年上半期の完了を目標としているオリン社とハンツマン社の合併案は、主要な塩素アルカリおよびエポキシ原料事業を統合するもので、4億米ドルのシナジー効果が見込まれています。
欧州では、生産量の拡大というよりは配合変更の要件によって需要が安定して推移しており、規制順守、排出量の削減、そして継続的な製品性能の維持が、サプライヤーにとっての主要な商業的優先事項となっています。ドイツでは、自動車用複合材料、北海の風力発電用ブレード生産、および建物の改修プログラムを通じて、地域の需要を支えています。風力発電に関する同国の土地利用目標により、ブレード用無水物配合材に対する数年にわたる需要が生まれています。これは、タービンの拡大に伴い、現在の製造プログラムおよびその後のメンテナンス需要の両方において、信頼性の高い複合材料が必要とされるためです。北欧諸国では、地域のメーカーがブレード生産能力を拡大するにつれ、洋上風力発電向けの需要が増加しています。ブラジルでは、洋上の石油・ガス資産向けの防食コーティングを通じて、南米地域の消費を支えています。中東およびアフリカでは、湾岸協力会議(GCC)の建設プロジェクトにおいて、40°C以上の温度で硬化するアミン系硬化剤が求められており、これが標準的な配合にとって大きな認定上の障壁となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 建設、インフラ、および産業用床材の需要
- 電子機器の小型化と封止要件
- 風力発電用ブレードおよび再生可能エネルギーインフラの整備
- 低VOCおよび水性配合の採用
- EVパワーモジュール向け低イオン硬化剤の認定
- 高湿度および低温環境下におけるCNSL系フェナルカミンの性能
- 市場抑制要因
- 有害化学物質に関するコンプライアンスおよび配合変更にかかるコスト
- ポリウレア、ポリアスパラギン酸、ビニルエステル、およびポリエステル系材料による代替
- IPDAおよび特殊アミン前駆体の価格変動
- 特殊グレードにおけるOEM認定プロセスの長期化
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 硬化剤の種類別
- アミン系硬化剤
- ポリアミド系硬化剤
- 無水物系硬化剤
- その他(フェナルカミン、イミダゾール、メルカプタンおよびポリメルカプタン、ジシアンジアミドおよび潜在性硬化剤)
- 用途別
- 保護コーティング
- 接着剤・シーラント
- 複合材料
- その他(電気・電子、工業用床材、土木・補修)
- エンドユーザー産業別
- 建築・建設
- 輸送
- 電気・電子機器
- 風力発電
- その他(船舶、航空宇宙・防衛、産業用機器、家具、消費財)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Aditya Birla Chemicals(Thailand)Limited
- ALLNEX NETHERLANDS B.V.
- Atul Ltd.
- BASF
- Cardolite Corporation
- Cargill, Incorporated
- DIC CORPORATION
- Evonik Industries AG
- Hexion Inc.
- Huntsman International LLC
- KUKDO CHEMICAL CO., LTD.
- Mitsubishi Chemical Corporation
- Olin Corporation
- SHIKOKU CHEMICALS CORPORATION
- Westlake Corporation