


エポキシ樹脂硬化剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Epoxy Curing Agent - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123788
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
エポキシ樹脂硬化剤の市場規模は、2025年の45億米ドルから2026年には47億米ドルに拡大し、2031年までに59億7,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR4.87%で成長すると見込まれています。
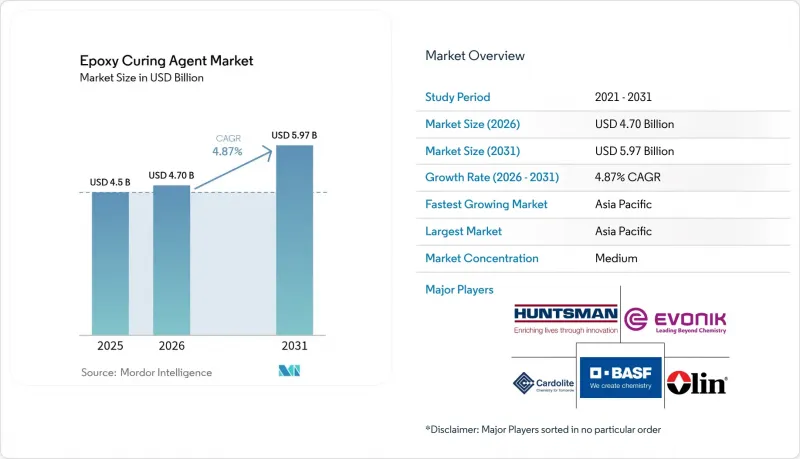
本レポートは、種類別(アミン、ポリアミド、無水物、およびその他(フェナルカミン、アミドアミンなど))、用途別(塗料・コーティング、接着剤・シーラント、複合材料、電気・電子機器、その他)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のエポキシ樹脂硬化剤市場の動向と洞察
インフラ建設ブームが高性能床用コーティング材の需要を牽引
中国、インド、および湾岸協力会議(GCC)諸国における物流、製薬、データセンターの建設増加により、無溶剤および高固形分エポキシ床材の出荷量が伸びています。中国当局は揮発性有機化合物(VOC)の排出上限を80 g/L未満に設定しており、これにより、湿気への感受性というトレードオフがあるにもかかわらず、配合メーカーは水性ポリアミド付加物の採用を進めています。インドのクリーンルーム基準ではVOC排出量が50 g/Lに制限されており、これにより無溶剤エポキシモルタルの普及が加速しています。GCCのメガプロジェクトでは、40°C以上の周囲温度で硬化するシクロ脂肪族アミン系が指定されており、迅速な施工と耐薬品性が確保されています。
アジア太平洋地域および欧州における風力タービンブレード生産の急増
2024年、欧州連合(EU)の風力発電設備容量は241.7 GWに達しましたが、ブレードの製造は、樹脂や人件費が比較的安い中国とインドに集中しています。80メートルを超えるブレードの真空インフュージョン成形では、ポットライフが80~120分の中反応性アミンが主流となっています。EUでは2030年までに35万トンに達すると予測される使用済み廃棄物の問題により、スワンコー社の「EzCiclo」のような、溶媒分解によって炭素繊維を回収できる切断性硬化剤の採用が加速しています。
溶剤系アミンシステムに対するVOC規制の厳格化
揮発性有機化合物(VOC)に関する規制により、溶剤系ポリアミドおよびアミン系硬化剤の利益率が圧迫されており、ポットライフや塗膜厚を犠牲にすることが多い水系や高固形分タイプの代替品への再配合が余儀なくされています。EU指令2004/42/ECでは、VOCの含有量をワンパック塗料で40 g/L、マルチパック塗料で65 g/Lに制限しており、従来のポリアミド硬化剤は時代遅れとなっています。北米や中国でも同様の規制が検討されており、原材料コストが高いにもかかわらず、需要は水性ポリアミド付加物やポリアスパラギン酸系ハイブリッド製品へとシフトしています。
セグメント分析
2025年にはアミン系が売上高の41.91%を占め、エポキシ樹脂硬化剤市場におけるそのシェアは、2031年までCAGR5.21%で拡大すると予測されています。シクロ脂肪族アミンは、厚肉複合材に不可欠な紫外線安定性と低粘度を実現するため、30~50%の価格プレミアムが付いています。ポリアミドは汚染された表面への使用において依然として好まれますが、ポリアスパラギン酸系ハイブリッドが提供する「2時間での上塗り可能」という特長には及ばないのが現状です。無水物は、200°Cを超えるガラス転移温度を備えているため、電気用積層板市場で主流となっていますが、150°Cでの硬化が必要なため、現場での用途は限られています。カシューナッツ殻液から得られるフェナルカミンは、優れた塩水噴霧試験性能と柔軟性を備えているため、ニッチな船舶・海洋工事の分野で採用が進んでおり、一方、アミドアミンは、冬季のパイプラインプロジェクト向けに低温硬化を可能にしています。
「その他」に分類されるエポキシ樹脂硬化剤の市場シェアは、ライフサイクルコストの削減を目的として、顧客が20~40%の割増価格を受け入れるにつれて、上昇する見込みです。採用の可否は現地での入手可能性にかかっており、8週間の輸入リードタイムや7.5~10%の関税がプロジェクトのスケジュールを圧迫するからです。カプセル化イミダゾールに関する特許動向は、冷蔵不要で6か月の保存期間を実現する潜在アミンの導入が間近であることを示唆しており、これは積層造形や現場修理キットにとって画期的な変化となるでしょう。
地域別分析
アジア太平洋地域は2025年にエポキシ樹脂硬化剤市場の35.51%を占めており、2031年までCAGR5.77%を記録する見込みです。中国は、不動産セクターの逆風にもかかわらず、物流ハブやデータセンター向けの床用コーティング市場で引き続き支配的な地位を維持しており、一方で生態環境省の規制によりVOC(揮発性有機化合物)の上限が設定されたことで、水性塗料の需要が高まっています。インドにおける半導体産業の拡大、タタ社の300mmファブ、およびマイクロン社の27億5,000万米ドル規模の組立工場では、10%の関税と60日間の輸入期間を回避するため、国内産の低ボイド率封止材が必要となります。日本と韓国はシーリング材料の技術的リーダーシップを維持していますが、中国やインドにおける現地化への取り組みにより、その差は縮まりつつあります。
北米では、航空宇宙用複合材料や、「インフラ投資・雇用法(IIJA)」による資金提供を受けたインフラ整備の拡大が追い風となっています。航空宇宙OEM各社は、120°Cで硬化させる真空バッグ専用プリプレグの指定を増やしており、改質芳香族アミン系硬化剤が好まれています。大西洋沿岸の洋上風力発電プロジェクトでは、ブレードのリサイクル義務化に対応するため、切断可能な硬化剤が求められています。メキシコの自動車生産台数の増加により接着剤の出荷量は増加していますが、輸入硬化剤への依存により、1kgあたり0.15米ドルの輸送コストが上乗せされています。
欧州では、洋上風力発電や自動車の軽量化により安定した需要が見られますが、VOC(揮発性有機化合物)規制の強化により、溶剤系硬化剤の利益率が圧迫されています。風力ブレードの製造はアジアへ移行しつつあり、欧州のサプライヤーは、EUが抱える35万トンの使用済みブレード廃棄物という課題に対応するため、リサイクル可能なエポキシマトリックスに注力しています。南米ではブラジルの保護コーティング需要が牽引役となっていますが、今後10年間で4兆3,000億米ドルの規模が見込まれる湾岸協力会議(GCC)諸国の建設プロジェクトでは、40°Cの周囲温度で硬化可能なアミンが求められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インフラ建設ブームが、高性能床用コーティング材の需要を牽引しています
- アジア太平洋地域および欧州における風力タービンブレードの生産急増
- 超低ボイド率の封止材を必要とする電子機器の小型化
- 自動車および航空宇宙分野における軽量CFRPの採用
- 熱硬化性樹脂の3Dプリントを可能にする超高速潜熱システムの登場
- 市場抑制要因
- 溶剤系アミン系製品に対するVOC排出上限の厳格化
- エピクロロヒドリンおよびベンジルアミンの原料価格の変動が激しい
- カシューナッツ由来のフェナルカミン原料の供給逼迫
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- アミン
- ポリアミド
- 無水物
- その他の種類(フェナルカミン、アミドアミンなど)
- 用途別
- 塗料・コーティング
- 接着剤・シーラント
- 複合材料
- 電気・電子機器
- その他(工業用床材および補修など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Aditya Birla Group
- Air Products Inc.
- Atul Ltd.
- BASF
- Cardolite Corporation
- DIC Corporation
- Evonik Industries AG
- Huntsman International LLC
- KUKDO CHEMICAL CO., LTD.
- Kumho P&B Chemicals Inc.
- Mitsubishi Chemical Group Corporation
- Olin Corporation
- Shandong Deyuan Epoxy Resin Co. Ltd
- Toray Industries Inc.
- Westlake Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


