


プライベート5Gシステムインテグレーター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Private 5G System Integrator - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154372
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
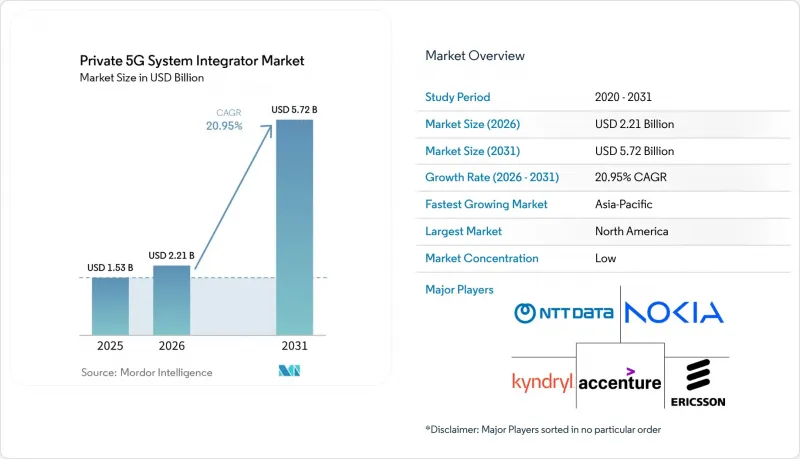
Mordor Intelligenceによると、プライベート5Gシステムインテグレーター市場の規模は2025年に15億3,000万米ドルと評価され、2026年の22億1,000万米ドルから2031年までに57億2,000万米ドルに達すると予測されており、2026年から2031年までの予測期間におけるCAGRは20.95%となる見込みです。
世界のプライベート5Gシステムインテグレーター市場の動向と洞察
産業オートメーションとスマートファクトリーの導入
製造業者は、移動式機器、センサー、生産システムのために信頼性の高いワイヤレス接続を必要としているため、産業オートメーションは需要の主要な促進要因となっています。企業が単一拠点でのパイロット運用を複数拠点にわたるプログラムへと拡大する際、プライベート5Gシステムインテグレーター市場は恩恵を受けます。NTT DATAは2026年2月、同社のプライベート5Gサービスが、米国および欧州にあるカーギル社の製造・加工拠点50カ所をカバーしたと発表しました。このようなプログラムでは、各拠点におけるサイト設計、デバイスの接続、アプリケーションの統合、および運用サポートが必要となります。また、旧式の工場設備や、Modbus、OPC UA、Profinetなどの産業用プロトコルとの慎重な連携も求められます。これにより、産業およびネットワークの専門知識を持つインテグレーターは、導入ライフサイクル全体を通じて重要な役割を担うことになります。
安全で低遅延のミッションクリティカルな接続に対する企業の需要
鉄道施設、鉱山、公益事業、生産プラントを運営する企業は、時間的制約のある業務のために信頼性の高いローカル接続を必要としています。「プライベート5Gシステムインテグレーター市場」は、無線システムをセキュリティ、デバイス管理、ローカルコンピューティングと連携させることで、このニーズに対応しています。GlobalLogic社とエリクソン社は、2025年9月、メリーランド州にある日立レールの307,000平方フィートのデジタル工場にプライベート5Gネットワークを導入しました。このプロジェクトには、技術コンサルティング、導入、OT(オペレーショナルテクノロジー)とITの統合、およびライフサイクル管理が含まれていました。ベライゾンは、ネットワークサービスが事業運営と連携されることで、プライベートワイヤレスが業務効率の向上に寄与し得ると報告しています。包括的な統合業者であれば、ネットワークの維持管理を行い、運用ニーズの変化に応じてネットワークを適応させることができます。
初期の導入・統合コストの高さ
初期費用は、特に顧客がすでに稼働中のWi-Fiシステムを保有している場合、プライベート5Gの導入決定を遅らせる要因となり得ます。レガシー制御システムが存在し、カスタム統合や長期にわたるテストが必要となる古い工業施設では、この課題はさらに大きくなります。企業は、プログラムを承認する前に、周波数帯、機器、デバイス、セキュリティ、サポート、および統合にかかるコストを評価する必要があります。中小企業にとっては、初期投資の負担が特に重くのしかかる場合があります。マネージドサービスや「as-a-service」型の契約を利用すれば、支出を運用ニーズに合わせて調整することで、初期支払いの負担を軽減できます。プロバイダーは、導入後にサポートコストが高騰するような設計を避ける必要があります。
セグメント分析
2025年のプライベート5Gシステムインテグレーター市場規模のうち、47.21%をインストールおよび統合サービスが占めました。この割合は、企業がプライベートネットワークを構築する際に必要となる、多大な設計および導入作業を反映しています。このサービスには通常、サイト評価、無線設計、コア設定、デバイスの接続、テスト、および検収が含まれます。また、導入開始前に顧客が計画やアーキテクチャのサポートを必要とするため、プロフェッショナルサービスも依然として重要です。これらのサービスは、企業がレガシーの生産設備を接続しなければならない場合に特に重要となります。また、これらのサービスは、顧客がオペレーター、機器サプライヤー、システムインテグレーターの各々の責任範囲を明確にする上でも役立ちます。
マネージドサービスは、2031年までCAGR21.87%で成長すると予測されています。この変化は、顧客が単発の納品モデルではなく、継続的なパフォーマンス管理に関心を寄せていることを反映しています。NTT DATAがカーギル社向けに展開したプライベート5Gは、2026年2月までに50カ所の製造・加工拠点をカバーしました。同社はこのプログラムを、複数の業務システムおよび運用システムをサポートする完全マネージドサービスであると説明しています。プロバイダーにとっては、再現性のあるサービス手法により、拠点間の一貫性を向上させることができます。顧客にとっては、マネージドサービスにより、ネットワークの可用性や継続的な変更に対応する単一の窓口が提供されます。
2025年のプライベート5Gシステムインテグレーター市場において、オンプレミス展開は市場シェアの45.04%を占めており、運用データやネットワークパフォーマンスを厳密に管理する必要があるユーザーから支持されています。防衛、公益事業、石油化学施設では、多くの場合、ローカルシステムを優先する要件があります。また、ローカル展開は、遠隔地のコンピューティングリソースによる遅延を許容できないアプリケーションにも対応可能です。こうした導入では、顧客またはインテグレーターが、スタックの大部分をオンサイトで管理する必要があります。この要件により、経験豊富なエンジニアリングおよび運用チームの必要性が高まる可能性があります。
ハイブリッド展開は、2031年までCAGR22.76%で成長すると予測されています。これにより、機密性の高い機能や時間的制約の厳しい機能をオンサイトで維持しつつ、分析や広範な調整にはクラウドリソースを活用することが可能です。2025年、Mavenir社の報告によると、回答者の48%が、プライベート5Gをネットワークエッジクラウドのワークロードとして最も人気のあるものとして挙げています。このアプローチにより、企業はすべてのアプリケーションを遠隔のクラウドに展開することなく、複数の拠点を管理できるようになります。ホスト型サービスは、社内インフラの保有レベルを低く抑えたいと考える顧客にとって、依然として重要な選択肢です。いずれのモデルにおいても、データパス、セキュリティ上の責任、およびサービスレベルを慎重に定義する必要があります。
2025年、プライベート5Gシステムインテグレーター市場におけるライセンス周波数帯のシェアは48.12%を占め、2031年までにCAGR21.87%で成長すると予想されています。企業は、予測可能なパフォーマンスと干渉に対するより強力な制御が必要な場合に、ライセンシング周波数を利用します。これは、安全性、生産、およびリアルタイム通信が求められるアプリケーションにとって重要です。ライセンシング方式の導入では、通常、システムが稼働する前に正式な計画と調整が必要となります。この作業は、インテグレーターにとってプロジェクトの複雑さを増す可能性があります。また、コンプライアンスやネットワーク運用を維持しなければならないため、顧客との長期的な関与につながることもあります。
共有スペクトルは、専用周波数を取得できない、あるいは必要としない顧客にとっての代替手段となります。ライセンシングによるアクセスコストを負担することなく、プライベートな通信エリアを必要とする産業や医療の現場において有用です。非免許5Gは依然として利用範囲が限定的であり、管理された屋内環境に最も適しています。ドイツの地域周波数プログラムでは、2025年11月までに484件の割り当てが行われました。この種の枠組みは、企業に専用周波数へのより明確な道筋を提供します。また、地域の規制に関する専門知識が、統合および導入において重要な要素となります。
地域別分析
2025年、北米はプライベート5Gシステムインテグレーター市場の74.23%のシェアを占めました。この地域は、発達したCBRSエコシステム、産業投資、および公共部門のユーザーからの需要という恩恵を受けています。米国には、プライベート無線システムを利用できる製造、運輸、防衛、公益事業の拠点が広く存在しています。カナダでも、産業向けのプライベート5Gの導入事例が拡大しています。TERAGO社とエリクソン社は、2026年5月にカナダのマクマスター製造研究所で、マネージド型のプライベート5Gネットワークを立ち上げました。この導入により、AIを活用した自動化、ロボティクス、リアルタイム処理、およびスマート製造アプリケーションが支援されています。
アジア太平洋地域は、2031年までCAGR22.67%で拡大すると予測されています。日本、韓国、中国、インド、オーストラリアは、それぞれ異なる産業環境や政策状況を通じて需要を生み出しています。韓国では、4.7 GHzおよび28 GHzのプライベート5G周波数帯が、通信事業者以外の企業にも開放されています。日本は、国内の5Gエコシステムを通じて相互運用性の向上を図っています。NTTイーストは2026年3月、26社が参加した265件のベンダー横断的な相互接続試験の結果を発表しました。この取り組みにより、異なるサプライヤーの機器を接続する必要がある企業の統合の難しさを軽減することができます。この地域の多様性により、インテグレーターは各国に合わせて提供モデルを調整する必要があります。
欧州は、ドイツの地域周波数枠組みと産業顧客基盤により、重要な位置を占めています。2025年11月までにドイツで割り当てられた484件の地域5G周波数帯は、キャンパス展開のための明確な基盤を提供しています。英国、フランス、イタリア、スペインも複数国にわたるビジネスチャンスを提供していますが、各国の規制により現地での計画策定が必要となります。南米、中東・アフリカは、依然として初期段階のビジネスチャンスです。これらの地域における需要は、鉱業、公益事業、石油・ガス、港湾、およびスマートシティ・プログラムと密接に関連しています。周波数へのアクセス、専門スキル、および企業向け使用事例がより定着するにつれ、これらの地域におけるプライベート5Gシステムインテグレーター市場には、さらなる発展の余地があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 産業オートメーションとスマートファクトリーの導入
- 安全で低遅延のミッションクリティカルな接続に対する企業の需要
- 地域および共有周波数帯の自由化
- 産業用5Gモジュールおよびスモールセルの価格下落
- クラウドネイティブの5Gスタンドアロン・コアおよびエッジ・プラットフォーム
- 複数拠点におけるブラウンフィールド統合の要件
- 市場抑制要因
- 断片化された周波数帯規制と国境を越えた相互運用性
- 導入および統合にかかる初期費用の高さ
- スペクトラム・エンジニアリングおよびコア・オーケストレーションのスキル不足
- ブラウンフィールド改修における投資収益率(ROI)の見通しが不透明
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- プロフェッショナルサービス
- 導入・統合サービス
- マネージドサービス
- 展開モデル別
- オンプレミス
- ハイブリッド
- ホスト型
- 周波数帯の割り当て別
- 免許帯域
- 共有スペクトル
- 免許不要周波数帯
- 周波数帯別
- 低周波帯
- ミッドバンド
- ミリ波
- ネットワークアーキテクチャ別
- スタンドアロン
- 非スタンドアロン
- クラウドモデル別
- プライベートクラウドまたは専用クラウド
- パブリッククラウド
- ハイブリッドクラウド
- 企業規模別
- 大企業
- 中小企業
- 産業分野別
- 製造・工場
- 自動車
- エネルギー・ユーティリティ
- 運輸・物流
- 鉱業および石油・ガス
- 農業
- メディア・エンターテイメント
- IT・通信
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture plc
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- International Business Machines Corporation
- Kyndryl Holdings, Inc.
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Huawei Technologies Co., Ltd.
- Samsung Electronics Co., Ltd.
- ZTE Corporation
- NEC Corporation
- Fujitsu Limited
- Siemens AG
- Deutsche Telekom AG
- Orange S.A.
- Vodafone Group Plc
- AT&T Inc.
- Verizon Communications Inc.
- NTT DATA Corporation
- Amazon Web Services, Inc.
- Microsoft Corporation
- Mavenir Systems, Inc.
- Rakuten Symphony Singapore Pte. Ltd.
- Celona, Inc.
- Federated Wireless, Inc.
- Betacom Incorporated
- Boingo Wireless, Inc.
- JMA Wireless, Inc.
- Tech Mahindra Limited
- Capgemini SE
第7章 市場機会と将来の展望



