


慢性プラーク乾癬治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Chronic Plaque Psoriasis Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154370
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
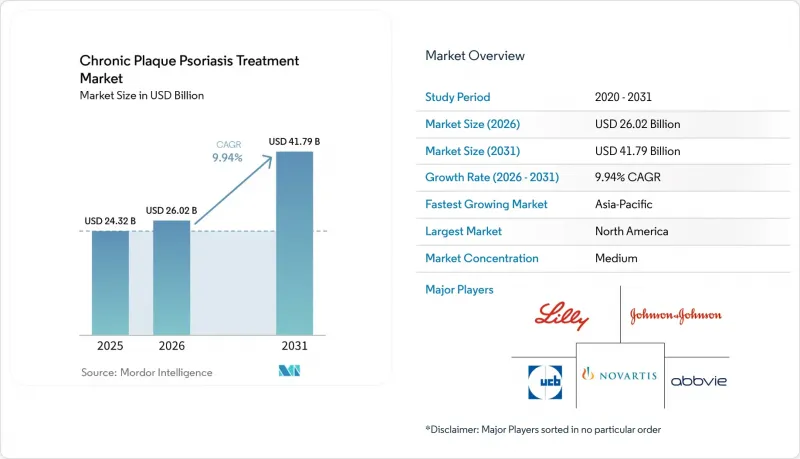
Mordor Intelligenceによると、慢性斑状乾癬治療市場の規模は、2025年の243億2,000万米ドルから2026年には260億2,000万米ドルへと拡大し、2031年までに417億9,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR9.94%で成長すると見込まれています。
世界の慢性斑状乾癬治療市場の動向と洞察
高効能のIL-17およびIL-23阻害剤の普及
慢性斑状乾癬治療市場は、PASI 90およびPASI 100の反応をますます重視する、より高い臨床基準の普及による恩恵を受けています。PSoHO観察研究では、IL-17A阻害薬は24ヶ月時点で患者の39.70%でPASI 100、55.20%でPASI 90を達成したのに対し、抗TNF-α製剤を投与された患者ではPASI 100を達成したのは32.80%にとどまりました。2026年に実施された、約14,000名の参加者を対象とした32件のランダム化比較試験のメタ解析では、アジア人集団において、IL-17およびIL-23阻害薬がプラセボよりも優れていることが示され、対数オッズ比は1.40、95%信頼区間は1.17~1.62でした。これらの結果は、非西洋系の患者集団におけるエビデンスが治療決定に影響を与える市場において、保険適用範囲の拡大を裏付けるものです。薬剤の継続使用に関するエビデンスも、新しい薬剤を支持するものです。バイオ製剤の使用経験がある患者において、ビメキズマブ、グセルクマブ、リサンキズマブは、ウステキヌマブに比べて2年間の投与中止リスクが低いことが示されました。したがって、慢性斑状乾癬の治療市場は、新しい医薬品へのアクセスが限られている患者にとって従来の治療法が依然として重要である地域であっても、古いクラスの生物学的製剤から移行し続けています。
経口標的免疫調節薬の拡大
経口療法は、注射剤による治療に伴う実用上の負担を軽減できるため、慢性尋常性乾癬の治療市場を変えつつあります。ジョンソン・エンド・ジョンソンは2026年3月、IL-23受容体を標的とする経口ペプチド製剤「イコトロキンラ」について、中等度から重度の尋常性乾癬を有する成人および12歳以上の青少年を対象に、FDAの承認を取得しました。2,500名の患者を対象とした4つの第3相ICONIC試験では、16週時点で70%の患者が「皮膚がクリア、またはほぼクリア」という治験責任医師による総合評価(IGA)を達成し、55%の患者がPASI 90を達成したことが確認されました。欧州医薬品庁(EMA)は2026年7月、イコトロキンラの販売承認を推奨しました。これにより、IL-23受容体を標的とする経口薬として、尋常性乾癬に対してCHMP(医薬品委員会)から肯定的な見解を得た初の薬剤となりました(EMA)。武田薬品工業は2026年6月、第3相試験においてザソシチニブがデウクラバシチニブに対して統計学的に優越性を示し、治療を受けた患者の半数以上がPASI 90を達成したと報告しました(武田薬品工業)。これらの新薬の発売や後期臨床開発段階にあるプログラムは、注射への抵抗感、安全性への懸念、あるいは専門薬局での調剤要件といった要因により治療が遅れていた、これまで未治療の患者を慢性尋常性乾癬の治療市場に呼び込む可能性があります。
バイオロジクスの高コストと支払者による利用制限
治療費の高騰や利用制限は、先進的な治療法が優れた臨床成績を示している場合でも、慢性斑状乾癬治療市場の成長を鈍化させる可能性があります。民間保険者のプロトコルでは、患者が新しい生物学的製剤や経口薬を利用できるようになる前に、いくつかの治療段階を完了することがしばしば求められます。2025年に実施された、米国の194件の民間ステップセラピープロトコルに関する分析によると、99.40%が臨床ガイドラインで支持されている以上の要件を課しており、乾癬性関節炎のプロトコルの68.40%がガイドラインの推奨事項を上回っていました。同調査では、調査対象となった医師の92%が、こうした制限が臨床転帰に悪影響を及ぼしていると報告しています。この不一致は、頭皮、爪、生殖器、または手掌・足底に病変がある患者にとって特に困難な問題となり得ます。これらの部位は体表面積が限られているにもかかわらず、生活の質(QOL)への負担が深刻になる可能性があるからです。2025年までに、米国の38州がステップセラピー保護法を制定しており、提案されている「セーフ・ステップ法(Safe Step Act)」では、保険者に例外申請に対して24時間から72時間以内に回答することを義務付けることになっています。
セグメント分析
2025年、治療法別売上高において、生物学的製剤は慢性斑状乾癬治療市場の58.32%のシェアを占めました。IL-17およびIL-23阻害薬は、高い寛解率を示し、専門医による診療現場で長期使用の実績が確立されているため、中等度から重度の疾患に対する主要な選択肢となっています。ネットワークメタ解析において、ビメキズマブ、イクセキズマブ、ブロダルマブは、早ければ投与開始後6~8週でPASI 90を達成しました。実世界データにおいても、リサンキズマブおよびグセルクマブについて良好な薬剤継続率が確認されており、これはIL-23阻害薬の継続使用を裏付けるものです。
経口全身性薬剤は、2026年から2031年にかけてCAGR14.94%で成長すると予測されており、これは治療法の中で最も高い成長率となります。この拡大の主な要因は、TYK2阻害薬および経口IL-23受容体療法です。2026年に承認されたイコトロキンラは、従来は主に注射用生物学的製剤にのみ見られた有効性を目標とする、新たな経口治療選択肢を確立しました。また、併用療法も、影響の大きい病変や治療が困難な症例において、依然として臨床的な役割を果たしています。
2025年時点で、投与経路別に見た慢性尋常性乾癬治療市場のシェアのうち、注射剤が57.62%を占めました。この地位は、中等度から重度の尋常性乾癬において、皮下投与型のIL-17およびIL-23バイオロジックが長年にわたり果たしてきた役割を反映しています。デンマークのリアルワールドエビデンスでは、グセルクマブおよびリサンキズマブが、バイオロジック未治療の患者において高い治療継続率を示しました。
経口投与経路は、2026年から2031年にかけてCAGR11.55%で拡大すると予測されています。イコトロキンラは、第3相臨床試験において、16週時点で患者の55%がPASI 90を達成し、経口療法でも先進的な注射剤治療と同等の効果を発揮し得ることを実証しました。経口治療薬は、注射に対する抵抗感に関する懸念を軽減し、患者や医療機関にとって治療開始の手続きを簡素化する可能性があります。外用剤は処方件数においては依然として重要な位置を占めていますが、単価が低いため、収益への寄与度は低くなっています。
地域別分析
2025年、北米は慢性斑状乾癬治療市場シェアの38.98%を占めました。この地域は、生物学的製剤の高い普及率、密な専門医ネットワーク、そして最終的に多くの適格患者に対して先進的な治療法を承認する保険制度の恩恵を受けています。UnitedHealthcareの2026年の基準には、イコトロキンラ、リサンキズマブ、グセルクマブ、セクチニマブ、デウクラバシチニブ、および優先されるアダリムマブバイオシミラーが保険適用対象として含まれていました。
欧州は、慢性斑状乾癬治療市場において2番目に大きな貢献度を占めており、ドイツ、フランス、英国、イタリア、スペインが牽引役となっています。ドイツの「Arzneimittel-Atlas」は、2024年に法定健康保険の支出成長が最も著しかった6つの医薬品カテゴリーの一つとして、乾癬を挙げています。
アジア太平洋地域は、2026年から2031年にかけてCAGR11.67%で成長すると予測されており、これは地域別セグメントの中で最も高い成長率となります。中国、日本、インド、韓国、オーストラリアが、この拡大の中心となる市場です。中国では、2026年4月のエンスティラー(Enstilar)の国家薬品監督管理局(NMPA)による承認を含め、保険適用範囲の更新や現地の規制当局による承認を通じて、アクセスが改善されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高効能のIL-17およびIL-23阻害剤の普及
- 経口標的免疫調節剤の拡大
- 診断技術の向上、専門医の体制、および保険償還
- 新興市場における生物学的製剤およびバイオシミラーへのアクセス拡大
- 高影響部位の重症度再分類により、全身療法の適応範囲が拡大
- 小児用適応拡大および年齢に応じた製剤
- 市場抑制要因
- 生物学的製剤の高コストと支払者による利用規制
- 安全性モニタリングおよび長期的な免疫抑制に関する懸念
- 影響の大きい病変を伴う疾患における、支払者による段階的治療法の不整合
- 縦断的な反応の減退と治療継続率の低下
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 治療モダリティ別
- 生物学的製剤
- TNF阻害薬
- IL-17阻害薬
- IL-23阻害薬
- IL-12/23阻害剤
- T細胞阻害剤
- 経口全身用薬剤
- PDE4阻害薬
- TYK2阻害剤
- JAK阻害剤
- レチノイド
- 外用療法
- コルチコステロイド
- ビタミンDアナログ
- 外用PDE4阻害剤
- ロフルミラストの外用剤
- タピナロフ
- 併用療法
- 生物学的製剤
- 投与経路別
- 注射剤
- 経口
- 外用
- 疾患の重症度別
- 軽症
- 中等度
- 重症
- 患者タイプ別
- 成人
- 小児
- 高齢者
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 専門薬局
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.
- Affibody AB
- Alumis Inc.
- Alvotech
- Amgen Inc.
- Arcutis Biotherapeutics, Inc.
- Boehringer Ingelheim International GmbH
- Bristol Myers Squibb Company
- Dr. Reddy's Laboratories Limited
- Eli Lilly and Company
- Johnson & Johnson
- LEO Pharma A/S
- Meiji Seika Pharma Co., Ltd.
- Novartis AG
- Organon & Co.
- Pfizer Inc.
- Soligenix, Inc.
- Sun Pharmaceutical Industries Ltd
- Takeda Pharmaceutical Company Limited
- UCB S.A.
第7章 市場機会と将来の展望



