


化学発光イメージング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Chemiluminescence Imaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154367
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
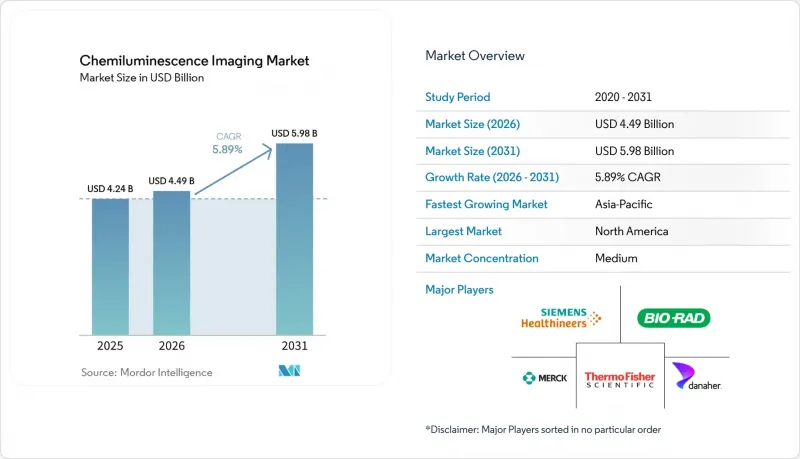
Mordor Intelligenceによると、化学発光イメージング市場の規模は、2025年の42億4,000万米ドル、2026年の44億9,000万米ドルから、2031年までに59億8,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は5.89%となる見込みです。
世界の化学発光イメージング市場の動向と洞察
カメラを用いた定量ウェスタンブロッティングの拡大
X線フィルムから科学用デジタルカメラによる検出への移行は、依然として化学発光イメージング市場の主要な促進要因となっています。新興経済国にある小規模な学術研究所や施設では、この移行がまだ完了していません。科学用CMOSセンサーは、75%を超えるピーク量子効率と65,536階調のグレーレベルを提供し、一貫性のある定量的なタンパク質分析をサポートします。また、デジタル撮影では、タイムスタンプ、監査証跡、および実験室情報管理システム(LIMS)のデータも保持されます。
これらの機能は、データ整合性の維持が求められる製薬業界の品質管理を支えています。コンプライアンス要件の厳格化に伴い、規制対象環境における高性能機器への需要が高まっています。デジタルワークフローにより、露光条件の一貫した比較、電子記録の保存、および手作業による文書作成の削減が可能になります。実験室が従来のプロセスを、高感度な検出と追跡可能な記録を提供する検証済みのデジタルワークフローに置き換えることで、市場は恩恵を受けています。
タンパク質研究における高感度ECLワークフローの継続的な利用
ECLベースのウエスタンブロッティングは、研究ワークフローにおいて低発現タンパク質の検出に依然として広く利用されています。この手法は、最適化された基質条件下でのHRP触媒によるルミノール酸化を通じて、高感度な検出を実現します。バイオ医薬品プログラムでは、治療用抗体および関連タンパク質の反復的な特性評価が必要とされ、開発および品質管理活動において検証済みの検出手法の使用が求められています。化学発光イメージング市場は、継続的な試験需要と密接に結びついています。研究室では、確立された検出方法を変更する際に多大な再検証要件に直面するため、ECLワークフローの役割は維持されています。また、基質の継続的な使用は、装置導入後の消耗品売上を支え、代替の検出プラットフォームへの移行を抑制する要因となっています。
多重蛍光法および自動キャピラリーウェスタンブロットプラットフォームによる代替
近赤外蛍光システムは、化学発光で一般的に見られる2~3桁のダイナミックレンジと比較して、4~5桁のダイナミックレンジを提供します。これらは、ストリップや再プロービングを行うことなく、膜上の2~4つのタンパク質ターゲットを検出することができ、実験室にマルチプレックス解析に重点を置いた実験のための代替手段を提供します。自動キャピラリーウェスタンシステムは、膜転写やブロッティングの工程を省略し、90分以内にアッセイを完了させるため、ハイスループットな医薬品スクリーニングを支援します。これらの代替技術により、化学発光イメージング市場の高価格帯における従来型システムへの需要が抑制されています。特に、4万米ドルを超える価格帯のシステムに対する圧力は最も強く、この価格帯では研究所がより幅広い機能を求めるための設備投資予算を確保しているからです。中堅の学術機関や政府系研究所では、予算が限られていることが多いため、ECL(電気化学発光)ベースの化学発光法がより利用しやすい選択肢となっています。
セグメント分析
2025年、化学発光イメージングシステムは売上高の68.40%を占め、これは研究所に導入された機器の資産価値を反映しています。サービス契約、検証済みの標準操作手順(SOP)、およびオペレーター研修により、これらのシステムの商業的寿命が延長されます。稼働中のプラットフォームでは、運用期間を通じて互換性のある基板や試薬が必要となるため、消耗品および試薬の市場は2026年から2031年にかけてCAGR7.90%で成長すると予測されています。これにより、初期の機器購入を超えて継続的な収益が生まれます。
導入済み機器は、機器プロバイダーと研究所との長期的な関係を強化します。試薬の選定は、多くの場合、検証済みのプロトコルやシステムの性能要件と関連しており、一方、接続型プラットフォームは、アクセサリーやソフトウェアへの需要を高めます。電子監査証跡、ユーザーアクセス制御、および電子署名は、規制された調達要件をサポートします。システム導入後、収益構成は消耗品、ソフトウェアライセンス、およびコンプライアンス重視のアップグレードへとシフトする可能性があります。
地域別分析
2025年、北米は、バイオ医薬品への投資、学術研究、および臨床検査室での応用を背景に、化学発光イメージング市場の39.44%のシェアを占めました。米国は地域需要の大部分を占めており、FDAの21 CFR Part 11の要件により、電子記録や監査証跡を備えたシステムへの需要が高まりました。2026年5月、シーメンス・ヘルスインアーズは、同社の免疫測定法「Atellica IM Testosterone II」が、総テストステロンについてCDCホルモン標準化プログラムの認証を取得したと発表しました。カナダは学術研究や政府資金による調査を通じて貢献し、メキシコは製薬製造への投資拡大に伴い市場を拡大させました。
欧州は、化学発光イメージング市場において地域別で2番目に大きな貢献を果たしており、ドイツ、英国、フランスにおける確立された製薬および生物医学研究システムが牽引役となりました。EUの体外診断用医療機器規則(In Vitro Diagnostic Regulation)は、病院における新しい免疫測定プラットフォームの導入スケジュールに影響を与えました。2025年8月、Revvity社のEuroimmun部門は、CEマークを取得しFDAに登録されたプラットフォーム「IDS i20」を発売しました。このプラットフォームは、6つの診断専門分野にわたる20種類の分析項目を、1時間あたり140検査の速度で処理可能です。南米ではブラジルが需要を牽引し、中東およびアフリカではGCC(湾岸協力理事会)加盟国の病院ネットワークに需要が集中しました。発展途上地域における70%を超える輸入依存度により、供給の信頼性と為替調整後の価格設定が、調達における重要な考慮事項となりました。
アジア太平洋地域は、2026年から2031年にかけてCAGR11.88%で成長すると予測されており、これは化学発光イメージング市場において最も高い成長率となります。政府主導のプロテオミクス関連支出、バイオ医薬品製造の拡大、および臨床診断への投資が需要を支えています。中国では、精密医療およびバイオテクノロジープログラムにより研究インフラが強化されている一方、Tanon Science &Technology社は中級クラスのイメージングシステム市場で競争力を発揮しています。インドでは、バイオテクノロジー省および科学技術省の資金提供プログラムを通じて検査機器の調達が拡大しており、日本、韓国、オーストラリア、シンガポール、マレーシアは、研究、診断、バイオ医薬品製造への投資を通じて市場に貢献しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- カメラを用いた定量ウェスタンブロッティングの普及
- タンパク質研究における高感度ECLワークフローの継続的な利用
- 多目的ゲル、ブロット、およびルミネッセンスイメージングプラットフォームへの需要
- クラウド連携型および自動化された画像解析の導入
- 絶対光子計数による定量化およびNISTトレーサブルなワークフロー
- 市場抑制要因
- 化学発光定量における再現性とダイナミックレンジの限界
- 多重蛍光法および自動キャピラリー・ウェスタン・プラットフォームによる代替
- 臨床および規制対象のワークフローにおける高い検証負担
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 化学発光イメージングシステム
- 消耗品および試薬
- アクセサリーおよびソフトウェア
- 用途別
- ウエスタンブロッティング
- ゲルドキュメンテーション
- ドットブロットおよびスロットブロット解析
- 化学発光免疫測定イメージング
- DNAおよびRNAハイブリダイゼーション
- レポーター遺伝子およびルシフェラーゼアッセイ
- その他
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 学術研究機関
- 病院・診断検査室
- 委託研究開発機関
- 法科学研究所
- 食品・農業・環境試験機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Analytik Jena GmbH+Co. KG
- ATTO Corporation
- Azure Biosystems, Inc.
- Berthold Technologies GmbH & Co. KG
- Bio-Rad Laboratories, Inc.
- Bio-Techne Corporation
- Cleaver Scientific Ltd
- Danaher Corporation
- DiaSorin S.p.A.
- LI-COR, Inc.
- Merck KGaA
- Pop-Bio Ltd
- Revvity, Inc.
- Siemens Healthineers AG
- Syngene International Limited
- Tanon Science & Technology Co., Ltd.
- Tecan Group Ltd.
- Thermo Fisher Scientific Inc.
- UVITEC Limited
- Vilber GmbH
第7章 市場機会と将来の展望



