


アミロイドーシス治療薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Amyloidosis Therapeutics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154353
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
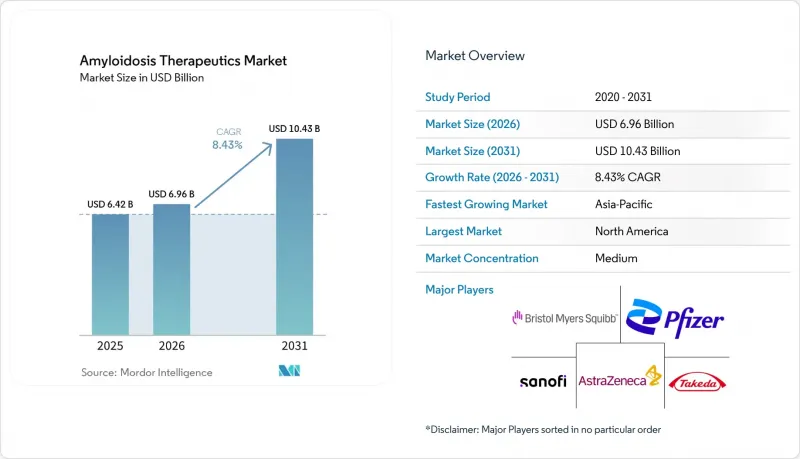
Mordor Intelligenceによると、アミロイドーシス治療薬市場は2025年に64億2,000万米ドルの規模となり、2026年には69億6,000万米ドルに達すると推定されています。
世界のアミロイドーシス治療薬市場の動向と洞察
疾患修飾療法の承認動向
2024年から2026年にかけての規制当局の動きにより、アミロイドーシス治療薬市場における治療選択肢に変化が生じました。ATTRibute-CM試験において、632名の参加者に対し、30ヶ月間にわたる全死因死亡率および心血管疾患による再入院の複合エンドポイントが42%減少したことが報告されたことを受け、FDAは2024年11月、ATTR-CMに対するアコラミディスの承認を行いました。その後、FDAは2025年3月にATTR-CMに対するヴトリシランを承認し、RNA干渉療法の選択肢を心筋症および多発性神経障害の病態に拡大しました。米国、ブラジル、欧州連合、カナダでの承認により、支払機関が各市場間の決定を比較できるようになるため、各地域における保険適用決定までの期間が短縮される可能性があります。2025年11月、新規診断されたALアミロイドーシスに対するダラツムマブ・ヒアルロニダーゼ-fihjとVCdの併用療法がFDAにより従来通りの承認を受けたことで、ANDROMEDA試験の長期追跡調査を経て確立された治療法がさらに確固たるものとなりました。こうした決定により、製薬企業は臨床的利益に加え、実用的な価値を示す必要性がさらに高まっています。
高齢化社会とATTR-CMの特定
ATTR心筋症は主に65歳以上の成人に発症し、米国におけるその発生率は2023年にかけて増加しました。保険請求データに基づくエビデンスによると、米国の高齢者におけるATTR-CMの有病率は100万人あたり54.9人でした。また、剖検所見により、臨床的に認識されていなかった人々からも心臓のアミロイド沈着が確認されており、診断された有病率だけでは臨床的負担の全容を捉えきれていないことが示唆されています。早期の認識により、患者が治療法を切り替える必要なく、治療対象集団に新たな患者を加えることが可能となります。日本では、ATTR-CMの有病率が年間100人/100万人と報告されており、診断経路が整備されるにつれて需要が高まることが示唆されています。また、FDAやEMAなどの規制当局が運用する希少疾病用医薬品制度も、希少疾患の臨床開発において依然として重要な役割を果たしています。
高額な治療費と生涯にわたる疾患管理費
長期治療の費用は、規制当局の承認を得ていても、治療へのアクセスを制限する要因となり得ます。ALアミロイドーシスの治療には、資源を大量に消費する抗形質細胞療法も必要であり、これによりヘルスケア利用の総量が増加する可能性があります。頻度調整されたダラツムマブ療法は、有効性を維持しつつ治療の強度を軽減することを目的の一つとして研究されてきました。保険適用を受けている患者であっても、事前の承認手続きが繰り返されたり、治療継続が遅れるリスクに直面する可能性があります。ブラジル、南アフリカ、および湾岸協力会議(GCC)加盟国では、希少疾患向けの資金調達体制が整っていないため、承認後も保険適用によるアクセスが遅れる恐れがあります。こうした制約により、医療上の必要性が明らかであっても、アミロイドーシス治療薬市場における収益の実現が遅れる可能性があります。
セグメント分析
2025年、ALアミロイドーシスはアミロイドーシス治療薬市場シェアの42.57%を占めました。その収益状況は、形質細胞を標的とした治療のための長年にわたる臨床インフラと、患者1人あたりの治療費の高さを反映しています。2025年11月、ダラツムマブ・ヒアルロニダーゼ-fihjとVCdの併用療法が従来の承認プロセスを経て承認され、新規診断されたALアミロイドーシスに対する確固たる標準治療が確立されました。ANDROMEDA試験の長期追跡調査では、全生存期間のハザード比が0.62と報告されています。この治療経路は、多剤併用による抗形質細胞療法に対する継続的な需要を支えています。
ATTRアミロイドーシスは、2031年までCAGR8.89%で最も急速な成長を記録すると予測されています。承認された治療法の増加や、原因不明の心不全を呈する高齢者の検出精度の向上などが、この拡大を後押ししています。AAアミロイドーシスは依然として収益規模が最も小さいカテゴリーであり、その治療は主に基礎となる炎症性疾患のコントロールによって行われています。IL-6を標的とする生物学的製剤は、この患者群の治療に間接的な影響を与える可能性があります。ATTRでは患者数の増加ペースが速くなる一方、ALでは多層的な薬剤レジメンによる治療が可能であるため、患者1人あたりの収益は引き続き高水準を維持する見込みです。希少疾病用医薬品に関する規制要件は、疾患タイプを問わず、臨床試験のデザインや市販後のモニタリングに引き続き影響を及ぼしています。
2025年時点で、TTR安定化剤はアミロイドーシス治療薬市場シェアの38.93%を占めました。経口薬のタファミディスおよびアコラミディスは、ATTR-CM患者集団においてこの地位を支えています。安定化剤は処方医にとって馴染み深いものであり、日常的な外来診療に適しています。遺伝子サイレンサーは、2031年までCAGR9.23%で拡大すると予測されています。ヴトリシランのATTR-CMへの承認およびエプロンテルセンの遺伝性ATTR多発神経障害における確立された使用により、この治療薬クラスの臨床的役割は広がりました。
アミロイド除去剤については、ALアミロイドーシスにおける承認された役割がまだ確立されていません。プロテナ社は、メイヨー分類ステージIVのALアミロイドーシスを対象とした第3相AFFIRM-AL試験において主要評価項目を達成できなかったことを受け、2025年5月にビルタミマブの開発を中止しました。その結果、ALXN2220やコラミトゥグなど、ATTRに焦点を当てた抗体への注目が高まっています。抗形質細胞抗体および化学療法レジメンは、ALの治療において依然として重要な位置を占めています。「スタビライザー優先」の治療方針に基づく薬剤採用の決定については、サイレンサーの心血管系アウトカムに関するエビデンスが蓄積されるにつれて、再評価される可能性が高いと考えられます。したがって、アミロイドーシス治療薬業界は、確立された経口治療と、TTRの産生を抑制する新しいアプローチとのバランスを図っています。
地域別分析
2025年、北米はアミロイドーシス治療薬市場シェアの39.55%を占めました。米国では、FDAによる積極的な承認決定、確立された専門薬局ネットワーク、およびヴトリシランに対する広範な保険適用が相まって、市場を牽引しています。メディケアの対象者において、2021年のATTR-CMの発生率は10万人年あたり44.3件であり、時間の経過とともに増加傾向にありました。これは、特定された疾患の有病率が依然として潜在的な水準を下回っていることを示唆しています。カナダ保健省は2025年12月にATTR-CMに対するヴトリシランを承認し、2026年のカナダ国内での普及を後押ししました。
欧州では2025年中にいくつかの重要な承認が追加されました。欧州委員会は2025年6月、ATTR-CMに対するヴトリシランの使用を承認しました。ドイツにおけるアコラミディスおよびヴトリシランの給付評価は、償還交渉における参考基準となっています。イングランド国民保健サービス(NHS)のミッドランズ・アミロイドーシス・サービスは、ロンドンの国立アミロイドーシス・センター以外にもアクセスを拡大しました。
アジア太平洋地域は、2031年までCAGR12.29%を記録すると予想されており、これは各地域の中で最も高い成長率となります。日本のATTR-CM有病率は年間100人/100万人であり、診断技術の向上に伴い、大規模な患者基盤が形成される見込みです。アコラミディスは2025年3月に日本で承認され、これにより日本は主要な2つのTTR安定化剤クラスへのアクセスが可能となりました。中国ではタファミディスを用いたATTR治療の先例が確立されており、アストラゼネカは中国のATTR-CM患者を対象にエプロンテルセンの臨床試験を進めています。ブラジルでは2025年3月にATTR-CMに対するヴトリシランが承認されましたが、その他の地域では専門医の確保や患者の費用負担といった要因により、アクセスは依然として限定的です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 疾患に対する認識の高まりと早期診断
- 高齢化とATTR-CMの特定
- 疾患修飾療法の規制当局による承認
- アミロイドーシス専門治療センターの拡充
- AIを活用した心エコー検査とPYPの紹介経路
- 遺伝子型に基づく治療とコンパニオン診断
- 市場抑制要因
- 高額な治療費および生涯にわたる疾病管理費
- 臨床試験の被験者募集における患者数の不足
- 支払者による事前承認と診療場所の分散化
- RNAi製品の製造能力およびコールドチェーン能力の不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- アミロイドーシスの種類別
- ATTRアミロイドーシス
- ALアミロイドーシス
- AAアミロイドーシス
- その他
- 治療分類別
- TTR安定剤
- 遺伝子サイレンサー
- アミロイド除去薬
- 抗形質細胞療法および化学療法レジメン
- 臓器移植
- その他
- 薬剤モダリティ別
- 低分子治療薬
- RNA干渉療法
- 血漿由来および組換え療法
- モノクローナル抗体
- その他
- 製剤別
- タブレット
- カプセル
- プレフィルドシリンジ
- バイアルおよび輸液製品
- 投与経路別
- 経口
- 静脈内
- 皮下
- その他
- エンドユーザー別
- 病院
- 専門クリニック
- 外来手術センター(ASCs)
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Alexion Pharmaceuticals, Inc.
- Alnylam Pharmaceuticals, Inc.
- Amgen Inc.
- Arcturus Therapeutics Holdings Inc.
- AstraZeneca PLC
- Attralus, Inc.
- BridgeBio Pharma, Inc.
- Bristol Myers Squibb Company
- Corino Therapeutics, Inc.
- CRISPR Therapeutics AG
- CSL Limited
- F. Hoffmann-La Roche Ltd
- GSK plc
- Intellia Therapeutics, Inc.
- Ionis Pharmaceuticals, Inc.
- Johnson & Johnson Services, Inc.
- Neurimmune AG
- Novartis AG
- Oncopeptides AB
- Pfizer Inc.
- Prothena Corporation plc
- Regeneron Pharmaceuticals, Inc.
- Sanofi
- SOM Biotech, S.L.
- Takeda Pharmaceutical Company Limited