


ファイバー経路の評価と収益化:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Fiber Route Valuation and Monetization - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154316
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
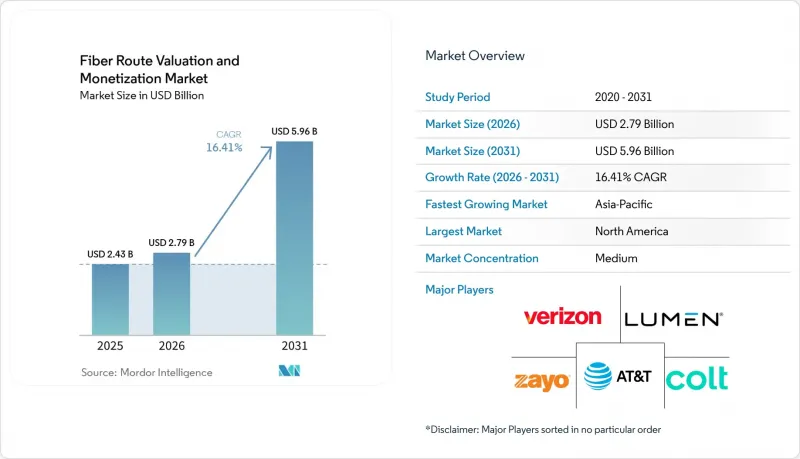
Mordor Intelligenceによると、ファイバールートの評価および収益化市場の規模は、2025年の24億3,000万米ドルから2026年には27億9,000万米ドルへと拡大し、2031年までに59億6,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR16.41%で拡大する見込みです。
世界のファイバールートの評価および収益化市場の動向と洞察
AIワークロードの拡大とハイパースケール容量の保有
AIクラスターには、コンピューティングシステム間の直接的で高容量なリンクが必要であり、そのため、最大規模の展開においては、管理型波長調達はあまり適していません。2026年1月、Metaとコーニングは、Metaの米国データセンター向けの光ファイバー、ケーブル、および接続製品について、2030年までの複数年にわたる60億米ドルの供給契約を発表しました。このような契約により、ルートが建設される前に製造能力を確保することができ、大規模なネットワークプログラムの計画の確実性が向上します。顧客が早期に契約を締結することで、光ファイバールートの評価および収益化市場にもメリットがもたらされます。これは、ルート所有者が長期契約を活用して、建設やリファイナンスの意思決定を裏付けることができるためです。Zayo社の報告によると、2024年から2025年にかけて長距離ダークファイバーの需要は2倍に増加し、同期間に販売された新規ファイバーは3倍に増加しました。ハイパースケーラー、通信事業者、ネオクラウド企業が主要な購入者となっています。こうした供給圧力の増加により、中規模の買い手にとって利用可能な容量が減少する一方で、長期にわたる新規建設を必要とせずに稼働可能な回線に価値が生まれています。
5Gバックホールとネットワークの高密度化
5Gネットワークの高密度化には、クラウド企業の支出が年ごとに変動する場合であっても、より多くのファイバー伝送が必要となります。新しいマクロサイトでは大容量のリンクがますます求められる一方、集中したスモールセルの展開は、マイクロ波バックホールの限界を超える可能性があります。また、セルサイトに接続されたファイバーは、近隣の企業、公共安全ネットワーク、その他のテナントもサポートできるため、時間の経過とともに同じルートの価値が高まります。Lightpath社は、米国北東部の複数の州にまたがる多数のマクロセルタワー拠点へサービスを拡大し、広範なルートマイルと大容量の集約リンクを追加したと発表しました。したがって、光ファイバールートの評価および収益化市場は、モバイルバックホールと固定接続の両方の需要に対応できる都市部のルートから恩恵を受け、人口密度の高い都市におけるルート容量の商業的活用が向上します。ニュートラルホスト・アクセスモデルや周波数帯の義務付けにより、人口密度の高い都市部における共有光ファイバーへの需要はさらに高まる可能性があります。
高い土木工事費と用地取得費
土木工事費は依然として光ファイバー展開予算の最大の部分を占めており、新規ルートからの財務的リターンを制限しています。ファイバー・ブロードバンド協会の展開コスト報告書によると、地下敷設コストは前年比で増加しており、その支出の大部分を人件費が占めていることが示されました。また、鉄道踏切の許可取得も、ルートにとって多大なコストおよびスケジュール上のリスクをもたらす可能性があります。同業界の調査結果によると、調査対象者は、人件費、資材費、および許認可取得の圧力により、敷設コストがさらに上昇すると予想しています。こうした状況により、確定した顧客がいなくても進められる投機的な建設プロジェクトの数は減少します。また、利用可能な導管、文書化された通行権、および拡張余地を備えた既存のルートに対するプレミアムも高まります。
セグメント分析
2025年時点で、シングルモードファイバーはファイバールートの評価額および収益化における市場シェアの68.22%を占めました。これは、長距離にわたって大容量を必要とする長距離ルート、メトロコア、キャンパスリンクで広く使用されています。400Gおよび800Gの導入がコアネットワーク層を超えて拡大する中、大規模データセンター事業者は、キャンパス間相互接続、建物間リンク、およびバックボーン配線において、シングルモードファイバーを標準化しています。その技術的な性能は、膨大なトラフィックを伝送できるルートを支え、伝送要件が高まっても引き続き有用であり続けます。これにより、ルートが主要施設に到達し、ファイバールートの評価および収益化市場において将来のアップグレードに向けた容量が文書化されている場合、長期的なIRU収益のための堅固な基盤が築かれます。
マルチモード光ファイバーは、2031年までCAGR16.72%で拡大すると予測されています。AIポッドの設計では、VCSELベースのトランシーバーがコスト面でのメリットをもたらす、行内やラック間の短距離接続にOM4およびOM5マルチモード光ファイバーが使用されています。このような短距離用途は、建物間やキャンパス全体で使用されるシングルモードインフラを置き換えるのではなく、補完する役割を果たします。ガラス光ファイバーは、特注の光性能を必要とする特殊な産業用および防衛用途において、引き続き活用されています。プラスチック光ファイバーは、最大帯域幅よりも曲げ半径やコネクタの簡便性が重視される、短距離かつコスト重視の接続において、依然として重要な役割を果たしています。通信事業者が光ファイバーの仕様を顧客サイトの技術的ニーズに合わせることで、光ファイバールートの評価および収益化市場は恩恵を受けます。
2025年、メトロネットワークは光ファイバールートの評価および収益化市場規模の39.47%を占めました。高密度な都市回廊では、データセンターのコロケーション、企業ネットワーク、5Gスモールセルのバックホールが同一のインフラ上で統合されています。1つの主要なIRU契約に依存する可能性がある長距離ルートとは異なり、メトロルートは同じ敷地内で複数のテナントやアプリケーションに対応できます。ダークファイバー、波長サービス、セルサイトバックホールを同時にサポートできるため、資産のライフサイクル全体を通じて利用率が向上します。また、ルートの敷地が密集していることで、事業者は土木工事費用の全額を再負担することなく顧客を追加することができ、これはファイバールートの評価および収益化市場における中核的な利点です。
海底ネットワークは、2026年から2031年にかけてCAGR16.88%で拡大すると予測されています。ハイパースケーラー各社は、主要なコンピューティング地域間でやり取りされるAIトラフィック向けに、専用の大洋横断システムを支援しています。ファイバールートの評価および収益化市場は、既存システムにおける障害リスクの影響も受けており、これにより多様な経路や代替の陸揚げオプションの価値が高まっています。国際電気通信連合(ITU)の2026年版海底ケーブル耐障害性報告書では、法的・規制的枠組みの強化、リスク軽減、およびルートの多様化と冗長性の向上が求められています。長距離ネットワークは、通信事業者や政府機関からの機関投資家需要を引き続き集めています。ローカルアクセスおよびFTTB(Fiber-to-the-Building)ネットワークは、サービスが不十分な地域におけるオープンアクセスプログラムやブロードバンド拡張プロジェクトの恩恵を受けています。
地域別分析
2025年、北米はファイバールートの評価額および収益化における市場シェアの37.26%を占めました。同地域には、ハイパースケールデータセンターの巨大な基盤、AIインフラへの投資、そしてIRU(固定利用権)やリース契約を通じて再評価が可能なダークファイバー資産が存在します。米国中南部回廊は、コンピューティング拠点と確立されたネットワーク市場を結ぶ回廊として注目を集めています。Uniti Wholesaleによる大規模プロジェクトと多額の契約は、同地域における確固たる需要の価値を如実に示しています。カナダでは企業や政府からの安定した需要が見込まれる一方、メキシコでは、遅延に敏感な国境を越えるルートや主要地域センター間の接続に対して関心が集まっています。
アジア太平洋地域は、2031年までCAGR17.21%で拡大すると予測されています。インド、韓国、日本におけるデータセンターの拡張により、陸上および海底回線の両方の需要が高まっています。2026年、GoogleとTelstraはファイバー提携を発表しました。これにより、GoogleはTelstraの「Aura Network」上の都市間ダークファイバーを利用できるようになり、一方TelstraはGoogleの太平洋海底ケーブルシステムの容量をリースすることになります。この提携は、所有者が単一のネットワークタイプに依存するのではなく、陸上および海底資産間でアクセス権を交換できることを示しています。中国は引き続き国内の光ファイバーへの大規模な投資を支援しており、一方、インドにおける5Gの密度向上は、光ファイバールートの評価および収益化市場において、都市部および都市周辺地域全体での伝送用光ファイバーの需要を支えています。
欧州では、成熟市場において光ファイバーの展開からルートの収益化へと移行しつつありますが、中東欧では、まだ発展途上のルート機会が見られます。ドイツの通信セクターは、「ギガビットフォールディング(Gigabitforderung)」を通じた連邦政府からの多額の資金援助に支えられ、光ファイバーネットワークに多額の投資を行っています。中東ではルートの多様化が進められている一方、アフリカでは、通信事業者がネットワークのアップグレードや既存カバーエリアの商業的活用を推進しているため、収益化は依然として初期段階にとどまっています。南米では、海底ケーブルの陸揚げ地点や都市圏ネットワークを中心に開発が進んでおり、光ファイバールートの評価および収益化市場において、内陸部の需要拠点への陸上接続の機会が生まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIワークロードの拡大とハイパースケール容量の保有
- 5Gバックホールとネットワークの高密度化
- データセンター相互接続およびクラウド・オンランプの拡大
- ソブリン・クラウドとデータ居住要件
- 自治体によるオープンアクセス光ファイバーの取り組み
- 海底着陸および陸上ルートの多様化
- 市場抑制要因
- 高い土木工事費および用地取得費
- 複雑な許認可手続きと建設リードタイム
- ネットワーク運用および保守の複雑さ
- 路線別の需要とストランド・ファイバー・リスク
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ファイバー資産の種類別
- シングルモードファイバー
- マルチモードファイバー
- ガラスファイバー
- プラスチック光ファイバー
- ネットワークタイプ別
- 長距離ネットワーク
- メトロネットワーク
- 海底ネットワーク
- ローカルアクセスおよびビル内光ファイバーネットワーク
- 顧客タイプ別
- 通信事業者およびインターネットサービスプロバイダー
- データセンターおよびクラウドプロバイダー
- ハイパースケール・テクノロジー企業
- 企業およびプライベートネットワーク事業者
- 政府および防衛機関
- その他の顧客タイプ
- 用途別
- データ伝送および通信
- データセンター間相互接続
- エンタープライズ・ネットワーキング
- 5Gバックホールおよびフロントホール
- 産業オートメーション
- 軍事・防衛通信
- ネットワークの冗長性と災害復旧
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AT&T Inc.
- Lumen Technologies, Inc.
- Zayo Group Holdings, Inc.
- Colt Technology Services Group Limited
- Verizon Communications Inc.
- Crown Castle Inc.
- Comcast Corporation
- Cogent Communications Holdings, Inc.
- EXA Infrastructure
- Arelion Sweden AB
- euNetworks Group Limited
- FirstLight Fiber, Inc.
- FiberLight, LLC
- GTT Communications, Inc.
- Consolidated Communications Holdings, Inc.
- Eurofiber Nederland B.V.
- GlobalConnect A/S
- RETN Limited
- UFINET Telecom, S.L.U.
- Dark Fibre Africa Proprietary Limited