


スポーツサプリメント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Sports Supplement - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154299
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、スポーツサプリメント市場は、2025年の258億2,000万米ドルから2026年には279億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR8.33%で成長し、2031年までに417億3,000万米ドルに達すると予測されています。
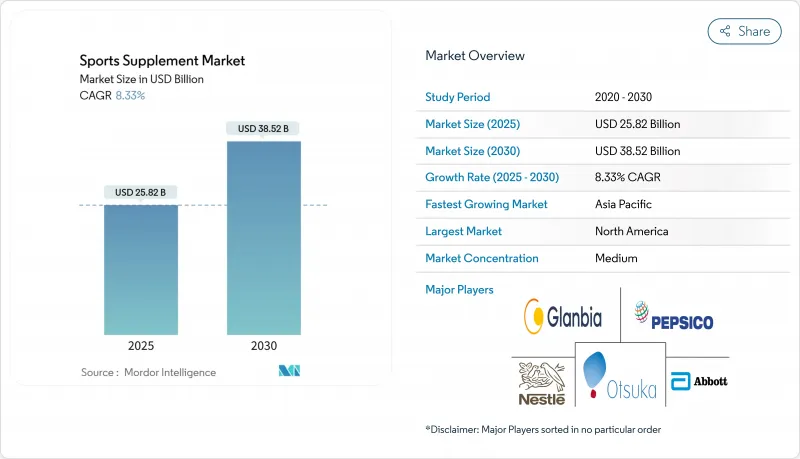
世界のスポーツサプリメント市場の動向と洞察
フィットネスクラブおよびジムの会員数の拡大
スポーツサプリメント市場の成長は、意識の高まり、技術の進歩、そして消費者の嗜好の変化に牽引されるフィットネス業界の拡大と密接に関連しています。健康とウェルネスを重視する人々が増えるにつれ、組織的なフィットネス活動や専門的な栄養への需要は引き続き高まっています。フィットネスセンターの増加に加え、ブティックスタジオなどのサービスの提供が、特に消費者がパーソナライズされたコミュニティ志向のフィットネス体験を求める中で、市場全体の成長を支えています。インドのような人口の多い国では、この動向が大きな未開拓の可能性を秘めています。ヘルス・アンド・フィットネス協会によると、2024年時点で、成人人口のうちフィットネス施設の会員となっているのはわずか約0.8%で、会員総数はおよそ1,230万人となっています。18歳から62歳までのインド人のうち、運動不足の状態にある人が約8億2,000万人いることを考えると、この市場にはかなりの成長の余地があります。2030年までに、会員数はほぼ倍増して2,320万人に達すると予想されており、地方の小都市や女性、低所得世帯にも手が届く手頃な価格のモデルを通じて、利用機会を拡大する好機が浮き彫りになっています。
植物性タンパク質への需要の高まり
スポーツサプリメント市場は、植物性タンパク質製品に対する消費者の関心の高まりに牽引され、力強い成長を遂げています。この動向は、健康、持続可能性、そして食生活の嗜好といった要素によって形作られています。ヴィーガン、ベジタリアン、フレクシタリアンといった食生活パターンを選ぶ消費者が増えるにつれ、メーカー各社は、クリーンラベル、アレルゲンフリー、環境に配慮したスポーツ栄養製品への需要に応えるため、エンドウ豆、大豆、米、ヘンプ、およびこれらをブレンドした植物性タンパク質サプリメントのラインナップを拡充しています。味、食感、アミノ酸配合の継続的な改善により、アスリートやレクリエーション目的のフィットネス愛好家の双方において、植物由来のスポーツサプリメントの魅力がさらに高まっています。消費者の嗜好に関する調査では、植物由来のタンパク質源に対する受容が高まっていることが浮き彫りになっています。2025年7月に米国で1,000人の成人を対象に実施された国際食品情報評議会(IFIC)のスポットライト調査によると、アメリカ人の40%が豆、エンドウ豆、レンズ豆からタンパク質を摂取することを好むと回答しており、マメ科植物は最も好まれる非動物性タンパク質源の一つとなっています。また、同調査では、回答者の18%が肉代替品を好むことが判明しており、植物由来のタンパク質選択肢に対する受容性が高まっていることがうかがえます。こうした消費者の受容性の高まりを受けて、スポーツ栄養関連企業は植物由来の配合開発に投資を進めており、スポーツサプリメント市場の長期的な成長を支えています。
ペプチド規制をめぐる監視の強化
ペプチド規制をめぐる監視の強化は、スポーツサプリメント市場にとって大きな課題となっています。FDAなどの規制当局が未承認のペプチドに対する規制を強化する中、企業は法的措置や製品リコールのリスクに直面しており、これが消費者の信頼や市場の安定性に影響を及ぼす可能性があります。規制状況の変化に伴い、製造業者はコンプライアンスと透明性を維持することが求められており、多くの場合、製品の配合やマーケティング戦略に大幅な調整が必要となります。規制監督の強化は、原材料の調達や承認状況における透明性の向上が求められていることも浮き彫りにしています。未承認のペプチドに対する監視が厳しくなる中、市場参入企業は安全性と法令順守を確保するため、調査によって裏付けられた承認済み物質を優先して採用するなど、状況に適応しなければなりません。この規制の転換により、今後はより慎重かつ法令順守を重視した業界環境が形成されるものと見られます。
セグメント分析
2025年には、スポーツ用プロテイン製品が最大の市場シェアを占め、約72.48%を占めました。この優位性は、ホエイやカゼインの粉末、プロテイン即飲(RTD)飲料、プロテイン/エナジーバーといった人気のある形態に牽引されており、これらは消費者による定着した利用、臨床的な信頼性、そして広範な小売流通の恩恵を受けています。中でも、プロテインバーやRTD形態は、準備の煩わしさを軽減することで販売数量シェアをさらに拡大しており、ジムに通わない方や日常的な利用においても、プロテインサプリメントをより手軽に摂取できるようになっています。
対照的に、クレアチン、BCAA、コラーゲンペプチドなどのスポーツ用非プロテイン製品は、2026年から2031年にかけて9.73%という最も高いCAGRで成長すると予測されています。この成長は、運動パフォーマンスだけでなく、認知機能の向上や関節の健康など、その効能を裏付ける科学的根拠が拡大していることに起因しています。特にクレアチンは、疲労状態下での認知機能の向上との関連性を示す臨床研究により、一般的なウェルネス分野へとその位置づけをシフトさせています。また、コラーゲンペプチドも、規制当局による承認が拡大し続ける中、回復成分として注目を集めており、スポーツ市場と健康的な高齢化を志向する市場の両方にアピールしています。
地域別分析
2025年時点で、北米はスポーツサプリメント市場において最大のシェアを占めており、世界売上高の38.15%を占めています。この地位は、フィットネス活動に積極的に取り組む、成熟した健康志向の消費者層によって支えられています。同地域は、専門店、ジム、オンラインプラットフォームなど、確立された小売インフラの恩恵を受けており、これにより製品の広範な入手可能性が確保されています。また、北米の老舗ブランドは、製品の革新やマーケティング活動を推進し、消費者のロイヤルティを強化しています。
アジア太平洋地域は、2026年から2031年にかけてCAGR9.43%で、最も急速に成長する地域になると予想されています。急速な都市化と可処分所得の増加により、健康・ウェルネス製品への消費者支出が増加しています。中国、インド、および東南アジア諸国では、フィットネスへの意識の高まりとスポーツへの参加が拡大しています。この成長は、小売チャネルの拡大や欧米のフィットネス動向の普及によってさらに後押しされており、アジア太平洋地域は世界市場でより大きなシェアを獲得する態勢を整えています。
欧州、南米、中東・アフリカを含むその他の地域では、より緩やかなペースで成長すると予想されます。これらの市場では、スポーツサプリメントへの認知度が高まり、小売へのアクセスが改善されるにつれて、シェアが徐々に拡大しています。スポーツへの参加率の上昇、健康意識の高まり、小売ネットワークの拡大といった要因が、着実な成長を支えると見込まれています。将来的には、これらの地域が世界のスポーツサプリメント市場において重要な貢献者となることが期待されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- フィットネスクラブおよびジムの会員数の拡大
- 植物由来タンパク質の需要の高まり
- 利便性を重視する傾向の高まり、外出先での回復を目的とした形式の需要拡大
- 健康やフィットネスに対する意識の高まり
- ソーシャルメディアとフィットネスインフルエンサーの影響
- 科学技術の進歩と製品の革新
- 市場抑制要因
- ペプチド規制をめぐる監視の強化
- スポーツサプリメントに伴う潜在的な副作用と健康リスク
- 市場におけるグレーマーケット製品の存在感の高まり
- 新興市場における価格感応度への懸念
- 消費者行動分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- スポーツ用プロテイン製品
- パウダー
- ホエイおよびカゼインパウダー
- 植物由来のプロテインパウダー
- その他のスポーツ用プロテインパウダー
- 即飲型プロテイン
- プロテイン/エネルギーバー
- パウダー
- スポーツ用非タンパク質製品
- クレアチン
- BCAA
- コラーゲンペプチド
- その他のスポーツ用非タンパク質製品
- スポーツ用プロテイン製品
- ソース別
- 動物由来
- 植物由来
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- 専門店
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Glanbia PLC
- PepsiCo, Inc.
- Abbott Laboratories
- Nestle S.A.
- Herbalife International of America, Inc.
- Post Holdings, Inc.
- The Coca-Cola Company
- Otsuka Pharmaceutical Co., Ltd.
- GNC Holdings, LLC
- THG PLC
- Mondelez International group(Clif Bar and Company)
- MusclePharm Corporation
- NOW Foods
- Labrada Nutrition
- Transparent Labs
- Redcon1 LLC
- Amway Corp.
- Evlution Nutrition
- Danone S.A.
- Applied Nutrition PLC
- Iovate Health Sciences International Inc.